Você conseguiu negociar aquela dívida, pagou algumas parcelas e sentiu que finalmente estava colocando as contas em ordem. Mas o mês apertou, apareceu uma despesa inesperada ou a renda diminuiu. Quando percebeu, a parcela do acordo ficou para trás.
Além da preocupação com o dinheiro, pode vir a culpa: “Eu já tinha conseguido uma oportunidade. Será que perdi tudo?”
Se você está passando por isso, respire. Quebrar um acordo exige atenção, mas não significa que você ficou sem alternativas.
Antes de aceitar outra proposta, você precisa entender o que aconteceu com a negociação, conferir os valores cobrados e descobrir quanto consegue pagar daqui para a frente.
Pelo que observo, o próximo acordo precisa considerar o motivo pelo qual o anterior deixou de caber no seu bolso. Caso contrário, você pode até sentir um alívio hoje, mas enfrentará o mesmo aperto no mês seguinte. Neste post, vamos organizar esses passos juntas.
Primeiro, confirme: seu acordo foi cancelado ou a parcela está apenas atrasada?
Uma parcela vencida e um acordo cancelado não são necessariamente a mesma situação.
Dependendo das condições negociadas, ainda pode existir a possibilidade de regularizar o atraso. Entretanto, não há um prazo de tolerância igual para todas as empresas: é preciso consultar os termos do seu acordo e o credor.
Por isso, acesse o canal oficial em que você fez a negociação e confira:
- Qual é a situação atual do acordo?
- Qual parcela está pendente?
- Existe uma cobrança atualizada disponível?
- O pagamento dessa cobrança mantém o acordo ativo?
- Qual é o prazo informado pela empresa?
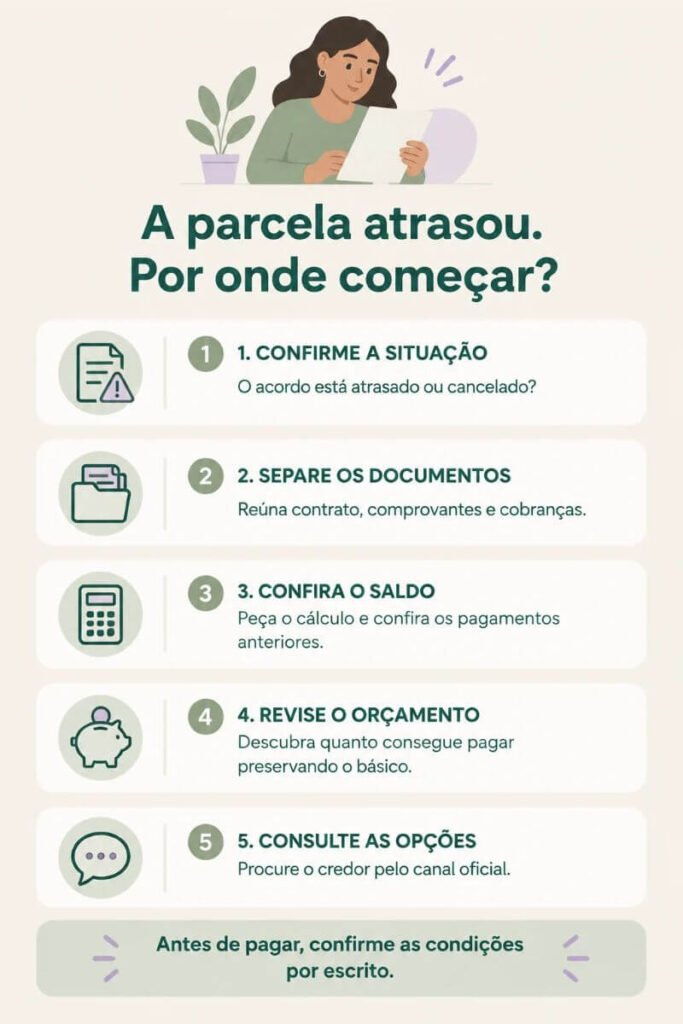
Se você já pagou, mas a parcela aparece em aberto, separe o comprovante e solicite a conferência antes de fazer outro pagamento.
Eu começaria por essa verificação. Às vezes, a preocupação faz a gente procurar uma nova negociação antes mesmo de entender a situação da anterior.
✨ Seu primeiro passo hoje: Separe o contrato do acordo, os comprovantes e a cobrança que ficou pendente. Depois, procure o atendimento oficial e confirme se ainda é possível regularizar a parcela mantendo a negociação.
Se o acordo foi quebrado, o que pode acontecer com a dívida?
As consequências dependem das condições contratadas e das regras aplicáveis à dívida.
Pode haver perda dos descontos, cobrança de encargos previstos e nova negativação, caso a restrição anterior tenha sido retirada. Porém, não presuma que todas essas consequências ocorreram no seu caso: peça uma explicação por escrito.
Outro cuidado importante é conferir os pagamentos anteriores. Ao receber o saldo atualizado, solicite uma memória de cálculo que mostre:
- O valor usado como base para a cobrança.
- Os descontos mantidos ou retirados.
- Os juros e demais encargos.
- Como os pagamentos já realizados foram considerados.
Assim, você consegue comparar os documentos e questionar diferenças.
Também evite concluir que falta apenas somar as parcelas que restaram. Se houve cancelamento e perda de desconto, o saldo cobrado pode ser diferente dessa soma.
Antes de perguntar “quanto fica a nova parcela?”, pergunte “como vocês chegaram a esse saldo?”.
Uma história real: ela não conseguiu manter o acordo e procurou uma nova saída
Em 1º de junho de 2026, uma consumidora do Rio de Janeiro publicou no Reclame Aqui que não teria condições de arcar com um acordo feito pela plataforma da Serasa e precisava negociar novamente.
No dia seguinte, a Serasa respondeu que a negociação envolvia o Banco do Brasil e informou que havia uma nova proposta disponível para o mesmo contrato, com abatimento dos valores já pagos.
Posteriormente, em 2 de outubro, a consumidora marcou o problema como resolvido, atribuiu nota 10 ao atendimento e escreveu: “Tudo foi resolvido”. O registro, porém, não detalha as novas condições nem confirma a quitação completa da dívida.
Essa história mostra que vale procurar atendimento quando um acordo deixa de ser possível. Entretanto, conseguir uma nova oferta é apenas uma parte da solução.
Antes de negociar de novo, descubra o que apertou o seu mês
Talvez você tenha aceitado uma parcela alta porque queria resolver logo a pendência. Em outros casos, o valor cabia no começo, mas uma mudança na renda alterou tudo.
Também pode acontecer de o vencimento chegar antes do salário ou de várias prestações pequenas vencerem na mesma semana.
Pense no mês em que a parcela ficou para trás. Depois, responda com calma e sem se culpar:
“O que aconteceu entre o dia em que aceitei esse acordo e o dia em que deixei de conseguir pagar?”
A resposta ajuda a escolher o próximo passo.
| O que dificultou o pagamento? | O que avaliar antes de outro acordo |
|---|---|
| A parcela ficou alta para a renda disponível | Uma prestação menor, comparando também o prazo e o custo total |
| O vencimento chegou antes do pagamento | Uma data posterior à entrada da renda, se a empresa permitir |
| A renda caiu ou varia bastante | Um valor compatível com os meses mais fracos |
| Uma despesa inesperada consumiu o dinheiro | Uma margem possível para pequenos imprevistos |
| Vários acordos ficaram ativos ao mesmo tempo | O total de todas as prestações no orçamento |
| O boleto não chegou ou o pagamento passou despercebido | Acesso antecipado à cobrança e lembretes de vencimento |
Se você recebe por vendas, serviços ou trabalhos esporádicos, veja também como organizar o orçamento familiar com renda variável.
Eu prefiro planejar a parcela com uma renda que você costuma conseguir manter. Contar com o melhor mês para assumir uma obrigação de vários meses deixa o orçamento mais vulnerável.
Quanto você consegue pagar sem faltar o básico?
Antes de abrir outra proposta, faça uma conta simples:
Renda líquida do mês − despesas essenciais − outros compromissos − valores separados para despesas previstas e imprevistos = espaço para negociar.
Inclua as contas que não chegam todos os meses, mas que você sabe que terá de pagar, como material escolar ou uma despesa anual.
Um exemplo para entender quanto cabe no seu bolso
Imagine que Ana receba R$ 3.000 por mês e precise renegociar um acordo que deixou de pagar. Antes de procurar o credor, ela colocou suas contas no papel.
Este é um exemplo fictício, com valores apenas para ilustrar.
| Destino do dinheiro | Valor mensal |
|---|---|
| Moradia, alimentação, água, luz, transporte e saúde | R$ 2.350 |
| Outros compromissos já assumidos | R$ 250 |
| Valor separado para pequenos imprevistos | R$ 200 |
| Total reservado para essas necessidades | R$ 2.800 |
| Valor que resta para negociar a dívida | R$ 200 |
A conta ficou assim:
R$ 3.000 de renda − R$ 2.800 já destinados = R$ 200 disponíveis.
Portanto, Ana tem R$ 200 por mês para avaliar uma nova prestação, mantendo os valores previstos para as demais necessidades.
Em seguida, ela recebeu duas propostas para a mesma dívida. Neste exemplo, ambas têm parcelas fixas, sem entrada e sem cobranças adicionais:
| O que comparar | Proposta A | Proposta B |
|---|---|---|
| Quantidade de parcelas | 10 | 18 |
| Valor de cada parcela | R$ 300 | R$ 190 |
| Total a pagar | R$ 3.000 | R$ 3.420 |
| Como fica o orçamento mensal | Faltam R$ 100 | Sobram R$ 10 dos R$ 200 disponíveis |
A proposta A termina antes e custa menos no total. Entretanto, a parcela de R$ 300 ultrapassa em R$ 100 o valor que Ana tem disponível. Para pagar, ela precisaria mudar alguma coisa no orçamento ou aumentar a renda. Sem uma mudança possível e sustentável, essa prestação não cabe.
Já a proposta B tem uma parcela compatível com os R$ 200 disponíveis. Porém, Ana pagaria durante oito meses a mais e desembolsaria R$ 420 a mais no total:
R$ 3.420 − R$ 3.000 = R$ 420.
Além disso, depois de pagar os R$ 190, restariam apenas R$ 10 daquela quantia destinada à negociação. Os R$ 200 separados para imprevistos continuam previstos no orçamento, mas a margem adicional seria pequena.
Eu usaria essa comparação para tentar uma condição melhor com o credor: uma parcela que caiba, com o menor custo total possível.
A proposta mais barata só ajuda se você conseguir pagar; por outro lado, uma parcela menor também precisa ser avaliada pelo tempo e pelo custo que acrescenta.
Por isso, Ana pode apresentar seu limite de pagamento e perguntar se existe outra oferta. Se nenhuma condição for viável, o próximo passo é buscar orientação antes de assumir um novo compromisso.
📌 Cuidado com a entrada: neste exemplo, nenhuma proposta exige entrada. Se houver esse pagamento, some-o ao total e confira se consegue pagá-lo sem comprometer as contas do mês.
Como conversar com o credor sem aceitar tudo por pressão
Você não precisa chegar ao atendimento com uma explicação perfeita. Precisa ter seus documentos e um limite de pagamento calculado.
Uma forma de iniciar a conversa é:
“Meu acordo ficou em atraso e preciso confirmar a situação atual. Quero receber o saldo detalhado, com os pagamentos já feitos e os encargos. Hoje consigo destinar até R$ ___ por mês, com vencimento depois do dia ___. Existe alguma proposta dentro dessas condições?”
Em seguida, peça as condições por escrito e confira entrada, quantidade de parcelas, vencimentos e total a pagar. Também pergunte o que acontece em caso de novo atraso. Essa informação precisa ser entendida antes de confirmar o acordo.
Antes de pagar, confira se a cobrança é segura
Quando estamos preocupadas, uma mensagem prometendo resolver tudo pode parecer a saída que faltava.
Por isso, entre no aplicativo ou site oficial por conta própria para confirmar a oferta. Evite depender somente do link recebido por mensagem.
Antes de concluir o pagamento, confira o beneficiário e os dados da cobrança com as informações confirmadas no canal oficial.
Depois, guarde contrato, comprovantes, protocolos e conversas relevantes. Ter esses registros organizados facilita a conferência das próximas parcelas.
Um desconto só ajuda quando a cobrança é legítima e o pagamento cabe na sua vida.
E se o dinheiro não alcançar nem uma parcela menor?
Pode ser que você faça as contas e perceba que a renda já está comprometida com o básico. Nessa situação, não transforme a negociação em uma promessa que você sabe que não conseguirá cumprir.
Se precisar organizar as pendências antes de procurar as empresas, leia como organizar contas atrasadas sem desespero.
Além disso, você pode procurar o Procon da sua região ou a Defensoria Pública para avaliar seu caso. Quando as dívidas de consumo não podem ser pagas sem comprometer as necessidades básicas, pode ser necessário atendimento relacionado ao superendividamento, conforme os requisitos legais.
O Consumidor.gov.br também permite registrar reclamações contra empresas participantes. Esses caminhos ajudam a buscar solução, mas não garantem desconto ou aprovação de uma proposta específica.
Para compreender melhor as situações, veja a diferença entre estar endividada, inadimplente ou superendividada.
Buscar apoio faz parte da organização financeira. Você não precisa entender todos os contratos sozinha para começar a agir.
Outra possibilidade é buscar uma renda extra que caiba na sua rotina e possa ajudar nesse momento mais apertado. Pode ser vender algo que você já não usa ou oferecer um serviço que sabe fazer, por exemplo.
Porém, vale considerar o tempo, os custos e a sua saúde antes de começar. Eu evitaria assumir uma nova parcela contando com um dinheiro que ainda não entrou. Primeiro, observe quanto essa atividade realmente rende; depois, avalie como usar esse valor para ajudar no pagamento da dívida.
Checklist: o que conferir antes de fechar outro acordo
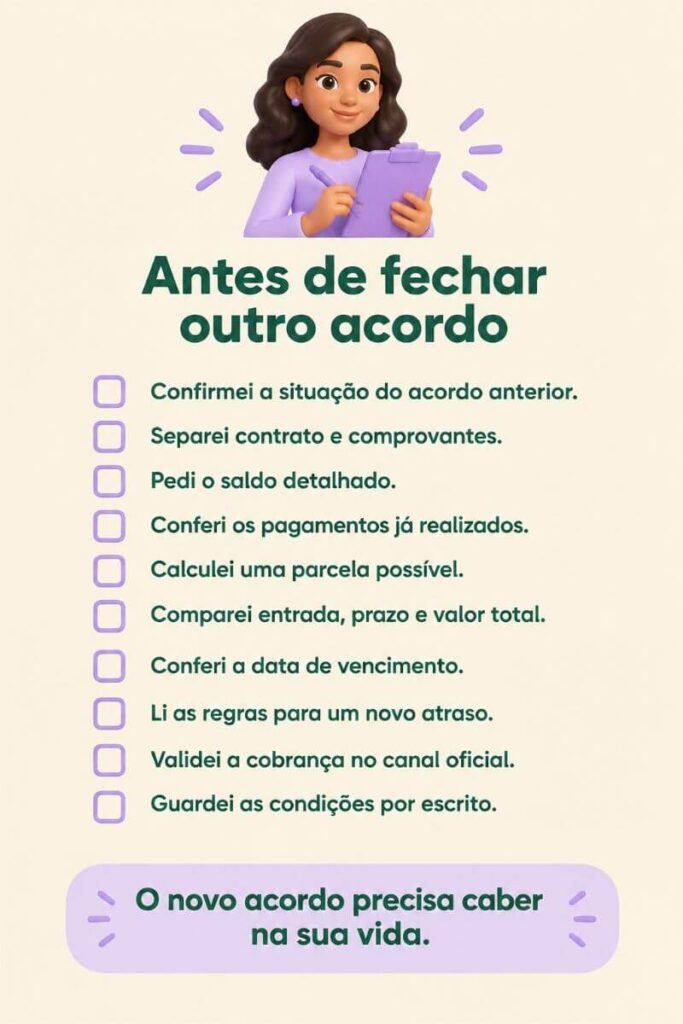
Use esta lista no celular ou no caderno durante a negociação:
- Confirmei se o acordo anterior está atrasado ou cancelado.
- Separei o contrato e todos os comprovantes.
- Solicitei o saldo atualizado e a memória de cálculo.
- Conferi como os pagamentos anteriores foram considerados.
- Entendi o que dificultou o pagamento.
- Calculei quanto posso pagar preservando as necessidades básicas.
- Considerei as outras parcelas e as despesas previstas.
- Comparei entrada, prazo, prestação e valor total.
- Pedi uma data de vencimento compatível com minha renda.
- Li as condições para um eventual novo atraso.
- Confirmei a oferta e os dados do pagamento no canal oficial.
- Guardei as condições por escrito antes de confirmar.
Depois de fechar, acompanhe cada pagamento. Se perceber que a próxima parcela ficará difícil, procure o credor antes do vencimento para consultar alternativas, sem presumir que haverá mudança nas condições.
Conclusão: Você pode recomeçar com um acordo que respeite sua realidade
Quebrar um acordo pode trazer frustração, especialmente quando você estava se esforçando para colocar as contas em dia.
Entretanto, esse episódio não resume sua capacidade de cuidar do dinheiro. Ele mostra que existe uma situação a entender e um plano a rever.
Hoje, comece por uma ação concreta: confirme a situação do acordo e reúna os comprovantes. Depois, confira o saldo e calcule uma prestação possível.
Vale mais uma negociação construída com atenção aos seus números do que uma promessa feita no desespero para encerrar uma cobrança.
Você merece sair das dívidas sem precisar escolher, todos os meses, entre a parcela e o básico da sua casa. O próximo passo é buscar uma solução que você consiga sustentar.
Perguntas frequentes sobre acordo de dívida quebrado
1. Atrasei uma parcela. Meu acordo já foi cancelado?
Não necessariamente. O atraso pode ou não levar ao cancelamento, conforme as condições da negociação. Por isso, consulte o canal oficial e confirme se ainda é possível regularizar a parcela mantendo o acordo.
2. Posso negociar novamente depois de quebrar um acordo?
Você pode solicitar uma nova negociação. Entretanto, a aprovação e as condições dependem do credor. Não há garantia de que o desconto, o prazo ou o valor das parcelas serão iguais aos anteriores.
3. Perco o dinheiro das parcelas que já paguei?
Os pagamentos realizados precisam ser considerados na apuração da dívida. Porém, se houver perda do desconto, o saldo pode ficar maior do que a soma das parcelas restantes. Portanto, peça o cálculo detalhado e confira como cada pagamento foi considerado.
4. Meu nome pode ficar negativado novamente?
Pode, caso a restrição tenha sido retirada e o acordo seja descumprido, observadas as condições contratuais e as regras aplicáveis. Por isso, confirme com a empresa a situação da dívida e acompanhe os registros no seu CPF.
5. Posso pagar o boleto antigo depois que o acordo foi cancelado?
Antes de pagar, confirme com o credor se aquele boleto continua válido e qual será o efeito do pagamento. Não presuma que pagar uma cobrança antiga reativará automaticamente o acordo.
6. Vale a pena aceitar uma parcela menor, mesmo pagando mais no total?
Uma prestação menor pode facilitar o pagamento, mas também pode prolongar a dívida e aumentar o custo final. Eu compararia entrada, parcelas, prazo e total a pagar. Depois, verificaria se o compromisso cabe no orçamento durante todo o período.
7. E se eu não conseguir pagar nenhuma das propostas?
Informe ao credor quanto consegue pagar e pergunte se existem outras condições. Se não houver espaço no orçamento sem comprometer alimentação, moradia, saúde e outras necessidades básicas, procure orientação no Procon ou na Defensoria Pública.
8. O que conferir antes de aceitar outro acordo?
Confira o saldo atualizado, os pagamentos anteriores, a entrada, os vencimentos, o número de parcelas e o total a pagar. Além disso, leia as consequências de um novo atraso e guarde as condições por escrito.
💜Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
📚 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Serasa Experian, Mapa da Inadimplência e Renegociação de Dívidas.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil. Caderno de Educação Financeira – Gestão de Finanças Pessoais.
- Portal do Investidor (CVM). Planejamento e gestão de reservas financeiras.
- Livre-se das Dívidas – Reinaldo Domingos
💜 Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue Aprendendo Sobre Finanças no Musa Investe.
Se esse conteúdo ajudou você a enxergar a organização financeira de uma forma mais leve e possível para a vida real, continue acompanhando o Musa Investe para aprender mais sobre dinheiro, planejamento e tranquilidade financeira no dia a dia.
Se você quer continuar aprendendo sobre organização financeira para mulheres reais, leia também:
📌Como dar os primeiros passos para organizar sua vida financeira sem pressão
📌 Um jeito simples de organizar seu orçamento mensal
📌 Educação financeira para mulheres reais no dia a dia
📌Planejamento financeiro para mães que cuidam de tudo sozinhas