Você termina de pagar as contas do mês e acredita que, finalmente, conseguirá respirar um pouco. Então chega o IPVA, a matrícula da escola, o seguro do carro ou aquela sequência de aniversários da família.
De repente, o orçamento que parecia equilibrado já não fecha.
Isso acontece porque muitas famílias organizam apenas as despesas mensais, como aluguel, mercado, energia, internet e transporte. Enquanto isso, os gastos que aparecem uma ou duas vezes por ano ficam esquecidos até o vencimento.
O problema é que essas despesas não são exatamente imprevistos. Embora não apareçam todos os meses, sabemos que elas chegarão em algum momento.
Por isso, incluir as despesas anuais no orçamento familiar ajuda a evitar parcelas no cartão, uso do limite da conta e aquela sensação de que sempre surge alguma coisa para atrapalhar os planos.
Neste post, você vai aprender a identificar essas contas, calcular quanto precisa guardar por mês e criar uma organização que funcione na vida real, mesmo que não consiga começar com o valor ideal.
As contas que não chegam todo mês também fazem parte do orçamento
Quando pensamos no orçamento familiar, geralmente lembramos primeiro das contas que se repetem mensalmente. Porém, o custo de vida de uma família vai muito além delas.
IPTU, IPVA, licenciamento do veículo, seguro, matrícula escolar, uniforme, material escolar, manutenção da casa e presentes são alguns exemplos de despesas que podem aparecer em determinados períodos do ano.
Como essas contas ficam alguns meses longe dos nossos olhos, é fácil acreditar que poderemos pagá-las quando chegarem. No entanto, depender da “sobra do mês” nem sempre funciona, principalmente quando várias despesas vencem próximas umas das outras.
Ao meu ver, uma despesa previsível não deveria precisar virar uma emergência para receber atenção. Mesmo que você ainda não consiga guardar todo o valor necessário, separar uma pequena quantia já reduz o peso quando o vencimento chegar.
💜 Uma despesa anual não precisa ser paga com o dinheiro de um único mês. Ela pode ser dividida em pequenas parcelas dentro do seu próprio planejamento.
Quais despesas anuais podem estar escondidas no orçamento da sua família?
Cada família possui uma rotina diferente. Uma mulher com filhos em idade escolar terá despesas diferentes de quem mora sozinha, possui um carro ou vive em um imóvel alugado.
Por isso, não basta copiar uma lista pronta. O ideal é olhar para o seu próprio ano e identificar quais gastos realmente fazem parte da sua vida.
Entre as mais comuns despesas anuais são:
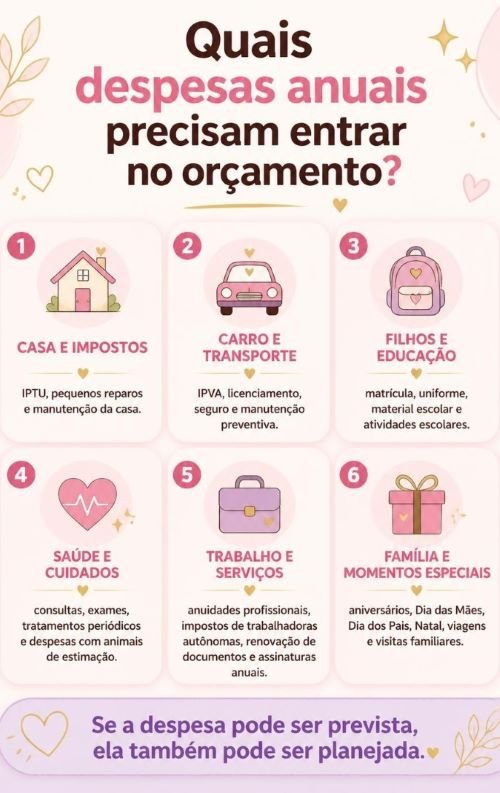
Alguns desses valores são conhecidos com antecedência. Outros podem variar de um ano para o outro.
Quando não souber o valor exato, consulte quanto pagou no ano anterior e acrescente uma pequena margem para possíveis reajustes.
📌 Faça uma busca no seu próprio extrato. Abra o extrato bancário e as faturas do cartão dos últimos 12 meses.
Procure pagamentos maiores ou gastos que apareceram somente em determinadas épocas. Essa pesquisa ajuda a encontrar despesas que a memória costuma esquecer.
A história de Cláudia: o problema não era apenas o mês de janeiro
A história a seguir reúne situações reais e comuns a muitas famílias.
Cláudia tem 39 anos, trabalha como auxiliar administrativa e mora com o marido e dois filhos. Ela sempre acompanhou as contas mensais da casa e sabia quanto gastava, aproximadamente, com alimentação, energia, transporte e escola.
Apesar desse cuidado, todo início de ano trazia a mesma dificuldade. Em janeiro, chegavam o material escolar, o uniforme das crianças, o IPVA e o licenciamento do carro. Além disso, a família ainda estava pagando algumas compras de Natal.
Como Cláudia não tinha dinheiro separado para essas despesas, usava o cartão de crédito. Dividia o material escolar, parcelava o IPVA e acreditava que resolveria tudo ao longo dos meses seguintes.
Entretanto, as parcelas de janeiro continuavam ocupando espaço no orçamento quando surgiam outras contas.
Em maio, era necessário renovar o seguro do carro. No segundo semestre, apareciam aniversários, manutenção do veículo e novas despesas escolares.
Quando Cláudia percebeu o que estava faltando no orçamento
Foi então que Cláudia percebeu que o problema não estava apenas no mês de janeiro. As contas anuais faziam parte da vida da família, mas ainda não faziam parte do orçamento.
Ela analisou as faturas e os extratos do ano anterior, anotou os principais gastos e chegou a um total aproximado de R$ 4.200.
Ao dividir esse valor por 12 meses, descobriu que precisaria reservar R$ 350 por mês para cobrir todas as despesas previstas.
Naquele momento, R$ 350 não cabiam no orçamento. Em vez de desistir, Cláudia começou com R$ 180 mensais e priorizou as contas que venciam primeiro.
Depois de quitar uma parcela de R$ 90 do cartão, direcionou esse mesmo valor para o planejamento anual. Assim, sua reserva mensal passou para R$ 270.
Ela ainda não conseguiu pagar todas as despesas à vista no primeiro ano. Porém, precisou parcelar um valor menor e deixou de começar janeiro completamente despreparada.
Esse é um ponto muito importante dessa história e que sempre gosto de ressaltar aqui no Musa Investe: um planejamento não precisa nascer perfeito para ser útil.
O mais importante é começar com um valor que realmente caiba no orçamento e que a família consiga manter ao longo dos meses.
Transforme os gastos do ano em uma parcela mensal
Depois de identificar as despesas, anote o valor estimado de cada uma e o mês em que deverá ser paga.
Veja este exemplo:
| Despesa | Mês previsto | Valor estimado |
|---|---|---|
| IPVA e licenciamento | Janeiro | R$ 1.450 |
| Material e uniforme escolar | Janeiro | R$ 1.200 |
| IPTU | Abril | R$ 720 |
| Seguro do carro | Maio | R$ 1.080 |
| Presentes e datas comemorativas | Durante o ano | R$ 1.200 |
| Manutenção da casa e do carro | Durante o ano | R$ 900 |
| Total anual | R$ 6.550 |
Agora, divida o total por 12: R$ 6.550 ÷ 12 = R$ 545,83 por mês.
Essa família precisaria separar aproximadamente R$ 546 por mês para pagar todas essas despesas sem depender do orçamento do mês em que elas vencerem.
Contudo, esse cálculo representa o valor ideal. Ele não deve ser encarado como uma obrigação impossível de cumprir.
Se R$ 546 não cabem no orçamento, a família pode começar priorizando IPVA, material escolar e IPTU:
R$ 1.450 + R$ 1.200 + R$ 720 = R$ 3.370
R$ 3.370 ÷ 12 = R$ 280,83 por mês
Nesse caso, reservar aproximadamente R$ 281 por mês já ajudaria a cobrir três das despesas mais importantes.
Eu sempre prefiro um valor mais modesto, que consiga ser guardado durante vários meses, a uma meta alta que seja abandonada logo no início. Depois, conforme uma parcela termina ou a renda melhora, o valor pode ser aumentado.
💡 Começou no meio do ano?
Conte quantos meses faltam até o vencimento da conta e divida o valor por esse período. Se uma despesa de R$ 900 vence daqui a seis meses, por exemplo, será necessário guardar R$ 150 por mês.
Crie um calendário financeiro da família
A tabela mostra quanto você precisa guardar. Já o calendário revela quando cada conta chegará. Pegue uma agenda, uma planilha ou o calendário do celular e distribua as despesas pelos meses do ano.
| Mês | Despesas que podem aparecer |
|---|---|
| Janeiro | IPVA, material escolar, matrícula e compras parceladas do Natal |
| Fevereiro | Uniforme, transporte escolar e ajustes na rotina das crianças |
| Março | Imposto de Renda ou gastos profissionais |
| Abril | IPTU, dependendo do calendário do município |
| Maio | Seguro ou manutenção do carro |
| Junho | Festas juninas, aniversários e viagens escolares |
| Julho | Férias das crianças e manutenção da casa |
| Agosto | Presentes e despesas escolares do segundo semestre |
| Setembro | Consultas, exames ou anuidades |
| Outubro | Dia das Crianças e preparativos de fim de ano |
| Novembro | Compras planejadas e renovação de serviços |
| Dezembro | Natal, confraternizações, viagens e férias |
Essa tabela é apenas um modelo. Retire o que não pertence à sua realidade e acrescente aquilo que costuma aparecer na sua casa.
Se você utiliza planilhas, veja também o conteúdo Como Fazer Planilha para Orçamento Familiar para organizar receitas, contas mensais e compromissos futuros em um só lugar.
Além disso, o post Datas comemorativas: como se programar para curtir e presentear sem dívidas ajuda a planejar presentes e celebrações sem deixar toda a despesa para dezembro.
Guarde o dinheiro em um lugar separado
Depois de calcular o valor mensal, procure mantê-lo separado do dinheiro usado nas despesas do dia a dia.
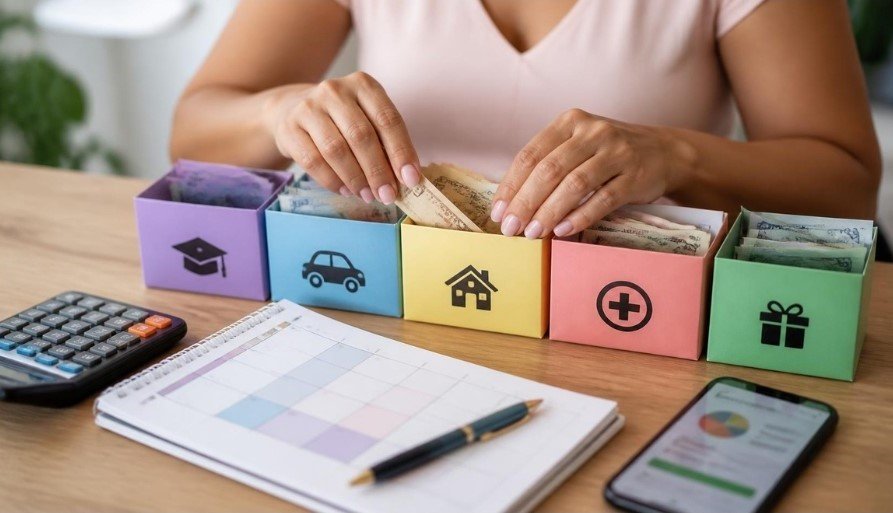
Você pode criar uma conta, uma caixinha ou uma categoria específica chamada “Despesas do ano”. Se preferir, também pode dividir o valor em objetivos menores:
- IPVA e licenciamento;
- despesas escolares;
- impostos da casa;
- presentes e festas;
- manutenção;
- saúde e consultas programadas.
Essa separação facilita o acompanhamento e evita que o dinheiro seja gasto por engano. Quando receber o salário, transfira o valor planejado antes de começar a fazer compras não essenciais.
Se a sua renda varia, estabeleça um valor mínimo para os meses mais apertados e aumente a contribuição quando receber mais.
Eu gosto de lembrar que guardar dinheiro para uma conta futura não significa retirar dinheiro do orçamento atual sem necessidade.
Na verdade, é uma forma de evitar que essa despesa chegue de uma só vez e comprometa o orçamento inteiro de outro mês.
Despesa anual não é a mesma coisa que emergência
Essa diferença precisa ficar clara. Você sabe que o IPVA, o material escolar e o Natal chegarão, mesmo que ainda não conheça exatamente os valores.
As despesas anuais são previsíveis. Não é emergência.
Já a reserva de emergência serve para situações inesperadas e importantes, como perda de renda, um problema urgente de saúde ou um conserto que não poderia ter sido previsto.
| Planejamento anual | Reserva de emergência |
|---|---|
| Cobre despesas previstas | Cobre acontecimentos inesperados |
| Possui data aproximada para uso | Não possui data prevista |
| Pode ter objetivos separados | Deve permanecer disponível para emergências |
| Exemplos: IPVA e material escolar | Exemplos: desemprego e urgência médica |
Usar a reserva de emergência para pagar uma conta previsível enfraquece a proteção da família. Por outro lado, pagar uma emergência com o dinheiro destinado ao IPVA pode exigir uma reorganização — e isso é compreensível.
Caso ainda não tenha uma proteção para imprevistos, leia também Reserva de Emergência: Como Começar do Zero, Mesmo Ganhando Pouco.
E quando o orçamento já está muito apertado?
Nem sempre é possível incluir todas as despesas anuais no planejamento de uma só vez. Algumas famílias já precisam equilibrar contas essenciais, parcelas e dívidas com uma renda que mal cobre as necessidades do mês.
Talvez você esteja pensando: “Eu já cortei o que podia, reduzi vários gastos e ainda estou tentando pagar minhas dívidas. Como vou separar dinheiro para mais uma despesa?”
Se essa é a sua realidade, não encare o planejamento anual como mais uma cobrança. Comece verificando se existe algum gasto que pode ser reduzido sem prejudicar a alimentação, a moradia, a saúde e o transporte da família.
Caso realmente não haja mais nada para cortar, procure outras formas possíveis de levantar uma pequena quantia. O objetivo não é sobrecarregar ainda mais a sua rotina, mas encontrar alternativas que façam sentido para você.
Venda o que a família não utiliza mais
Uma possibilidade é olhar com atenção para os objetos que estão guardados em casa. Muitas vezes, temos algo em bom estado que não usamos mais, mas que pode ser útil para outra pessoa.
Você pode vender, por exemplo:
- roupas usadas poucas vezes;
- brinquedos com os quais as crianças não brincam mais;
- móveis ou utensílios domésticos;
- livros;
- aparelhos eletrônicos guardados;
- objetos de decoração.
Antes de anunciar, verifique o estado do produto, pesquise preços de itens semelhantes e tire boas fotografias. Depois da venda, separe o dinheiro imediatamente para uma despesa anual específica. Assim, ele não se mistura com o valor usado no dia a dia.
Aproveite uma habilidade que você já possui
Outra alternativa é oferecer algo que você saiba fazer bem. Quem possui facilidade com alguma matéria escolar pode dar aulas particulares ou acompanhar crianças nas tarefas.
Também é possível preparar doces, bolos, salgados, artesanato ou outros produtos que já façam parte das suas habilidades.
Eu acredito que o melhor começo é escolher uma atividade que exija pouco investimento e caiba de verdade na sua rotina.
Também faça as contas antes de definir o preço. Ingredientes, embalagens, transporte e tempo de produção diminuem o valor que realmente sobra.
Procure trabalhos como freelancer
Alguns serviços podem ser realizados de casa e em horários alternativos. Se você possui habilidade com planilhas, escrita, design, tradução, edição de vídeos ou atendimento administrativo, pode encontrar oportunidades como freelancer.
Entretanto, tenha cuidado com propostas que exigem pagamento antecipado, compra de cursos obrigatórios ou envio de dados pessoais sem que a empresa seja verificada.
Além disso, calcule o ganho líquido. Um trabalho extra só ajudará no orçamento se o valor recebido compensar os custos e o tempo necessário para realizá-lo.
Aqui no Musa Investe, temos um conteúdo especial sobre esse assunto: Como Fazer Renda Extra para Pagar as Dívidas: 10 Ideias Práticas para Melhorar suas Finanças.
Use parte dos valores extras que entram durante o ano
Uma orientação que sempre gosto de dar é observar os valores que não fazem parte do salário mensal, como o 13º salário, o adicional de férias, gratificações e uma possível restituição do Imposto de Renda.
Isso não significa que todo o dinheiro precisa ser destinado às despesas anuais. Afinal, cada família possui prioridades diferentes e pode precisar pagar dívidas, recompor a reserva ou atender a alguma necessidade imediata.
No entanto, separar uma parte desses valores pode reduzir bastante o peso de contas como IPVA, IPTU, material escolar e seguro do carro. O mais importante é decidir o destino do dinheiro antes de gastá-lo.
Comece com o valor que for possível
A partir de uma venda, de um trabalho extra ou de um valor recebido ao longo do ano, talvez você consiga começar com R$ 30, R$ 50 ou R$ 100 por mês.
Essa quantia pode não pagar todas as despesas anuais, mas diminuirá o valor que precisará sair do próximo salário ou ser colocado no cartão de crédito.
Por exemplo, se você guardar R$ 50 durante dez meses, terá R$ 500. Talvez esse valor não cubra todo o material escolar, mas já evita que a compra inteira precise ser parcelada.
Defina uma prioridade por vez
Se você ainda não consegue se preparar para todas as despesas, comece pela que vence primeiro ou pela que mais pesa no orçamento.
Depois que esse valor estiver organizado, inclua a próxima. A organização financeira também se constrói aos poucos e precisa respeitar a realidade da sua família.
Checklist para organizar as despesas anuais
Use esta lista para colocar o planejamento em prática:
- Consultar extratos e faturas dos últimos 12 meses;
- Listar as despesas que não aparecem todos os meses;
- Anotar o valor pago por cada uma no ano anterior;
- Acrescentar uma margem para possíveis reajustes;
- Registrar o mês de vencimento de cada conta;
- Somar o total previsto para o ano;
- Dividir o valor por 12 ou pelos meses restantes;
- Escolher quais despesas serão priorizadas;
- Definir um valor mensal que realmente caiba no orçamento;
- Separar esse dinheiro da conta usada no dia a dia;
- Programar uma transferência mensal, se possível;
- Rever os valores sempre que uma conta for paga ou reajustada;
- Incluir novas despesas assim que forem identificadas.
O planejamento precisa acompanhar a vida da família
O valor reservado para despesas anuais não precisa permanecer igual para sempre. Os filhos crescem, o custo da escola muda, o carro pode ser vendido, novas despesas aparecem e outras deixam de existir.
Por isso, procure revisar o planejamento pelo menos duas vezes por ano. Essa atualização também se torna necessária sempre que a realidade da família mudar, seja por um aumento ou uma redução da renda, pela quitação de uma dívida ou pela inclusão de uma nova parcela no orçamento.
Além disso, situações como mudança de escola ou de residência, compra ou venda de um veículo, início de uma despesa de saúde ou cancelamento de algum serviço anual também podem alterar os valores previstos.
Dessa forma, o planejamento continua acompanhando a vida da família, em vez de se transformar em uma lista antiga que já não combina com a rotina da casa.
Conclusão
As despesas anuais podem dar a impressão de que aparecem de repente, mas muitas delas fazem parte do calendário da família todos os anos.
Quando você identifica esses gastos, calcula um valor mensal e guarda o dinheiro separadamente, deixa de depender apenas do cartão, do limite ou da esperança de que sobre alguma coisa no mês do vencimento.
Talvez você ainda não consiga reservar o valor ideal. Mesmo assim, não desconsidere o que é possível fazer agora. Guardar uma parte significa precisar parcelar menos, pagar menos juros e atravessar os meses mais caros com mais tranquilidade.
Organização financeira não é prever cada detalhe da vida. É olhar para aquilo que já sabemos que vai acontecer e abrir espaço para essas despesas antes que elas se transformem em dívidas.
Escolha hoje uma conta anual, divida o valor pelos meses restantes e dê o primeiro passo. O próximo vencimento pode chegar — mas, desta vez, não precisa encontrar você completamente despreparada.
Perguntas Frequentes sobre Despesas Anuais no Orçamento Familiar
1. O que são despesas anuais?
Despesas anuais são contas que não aparecem todos os meses, mas fazem parte da rotina financeira da família. IPVA, IPTU, licenciamento, material escolar, seguro do carro, presentes e assinaturas anuais são alguns exemplos.
Mesmo quando não sabemos o valor exato, geralmente conseguimos prever que esses gastos chegarão em determinada época do ano.
2. O que fazer quando não consigo guardar o valor ideal?
Comece com o valor que for possível manter. Guardar R$ 30, R$ 50 ou R$ 100 por mês talvez não cubra todas as contas, mas já reduz a quantia que precisará sair do salário ou ser parcelada no cartão.
Para mim, um planejamento menor e possível é mais útil do que uma meta alta que a família não conseguirá sustentar.
3. Posso começar o planejamento no meio do ano?
Sim. Nesse caso, divida o valor da despesa pela quantidade de meses que faltam até o vencimento.
Se uma conta de R$ 800 vencer daqui a quatro meses, por exemplo, você precisará separar R$ 200 por mês. Se esse valor não for possível, guarde o que conseguir e planeje como pagará a diferença.
4. Onde guardar o dinheiro das despesas anuais?
O valor deve ficar separado do dinheiro utilizado nas contas mensais. Você pode usar uma conta específica, uma caixinha do banco ou outra opção segura e de fácil acesso.
Como você já sabe quando precisará usar esse dinheiro, escolha uma opção que permita resgatá-lo com facilidade e sem correr o risco de perder parte do valor no vencimento da conta.
5. Posso usar o 13º salário para pagar as contas anuais?
Sim. Parte do 13º salário pode ajudar no pagamento de despesas como IPVA, IPTU e material escolar. No entanto, evite depender apenas dele, especialmente quando existem dívidas ou outras necessidades familiares.
Se for possível, combine uma pequena reserva mensal com parte do 13º. Dessa forma, o planejamento não fica concentrado em uma única fonte de dinheiro.
6. O que fazer se a despesa ficar mais cara do que o previsto?
Utilize o valor que já conseguiu guardar e reorganize o orçamento para cobrir a diferença. Depois, atualize a previsão para o próximo ano com base no preço novo.
Também pode ser útil acrescentar uma pequena margem aos gastos que costumam sofrer reajustes. Essa margem não precisa ser exagerada, mas ajuda a evitar que qualquer aumento desorganize todo o planejamento.
7. Quais despesas anuais devem ser priorizadas?
Comece pelas contas com vencimento mais próximo e por aquelas que podem trazer consequências mais sérias se não forem pagas.
Impostos, despesas escolares necessárias, seguro e manutenção preventiva podem receber prioridade, dependendo da realidade da família. Presentes, viagens e comemorações também podem ser planejados, mas com valores que não comprometam as necessidades essenciais.
8. Com que frequência devo revisar o planejamento?
Procure revisar os valores pelo menos duas vezes por ano. Também atualize o planejamento quando a renda mudar, uma dívida for quitada, surgir uma nova parcela ou alguma despesa deixar de existir.
O orçamento precisa acompanhar a vida da família. Por isso, não há problema em ajustar os valores sempre que a realidade mudar.
💜Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
📚 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil.Caderno de Educação Financeira – Gestão de Finanças Pessoais.
- ANBIMA – Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. Como Investir em Você: planejamento financeiro. Disponível em: Como Investir em Você
💜 Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue Aprendendo Sobre Finanças no Musa Investe.
Se esse conteúdo ajudou você a enxergar a organização financeira de uma forma mais leve e possível para a vida real, continue acompanhando o Musa Investe para aprender mais sobre dinheiro, planejamento e tranquilidade financeira no dia a dia.
Se você quer continuar aprendendo sobre organização financeira para mulheres reais, leia também:
📌 Como Criar um Orçamento Pessoal que Realmente Funciona
📌Transforme Suas Finanças com o Método 50-30-20
📌 Educação Financeira para Mulheres: O Caminho para o Sucesso Pessoal