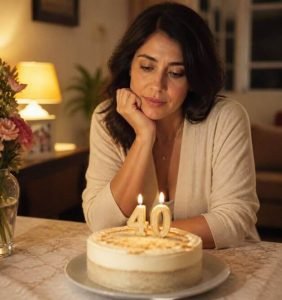
Completar 40 anos costuma trazer muitas reflexões. Para algumas mulheres, é o momento de olhar para tudo o que já conquistaram.
Para outras, também é quando surgem perguntas que foram adiadas durante muito tempo. Foi exatamente isso que aconteceu com Luciana.
No mês em que completou 40 anos, ela percebeu que havia trabalhado por quase duas décadas, cuidado da casa, ajudado a família e pago inúmeras contas, mas ainda não tinha construído nenhuma reserva para o futuro.
Até aquele momento, Luciana nunca havia pensado seriamente em sua aposentadoria. Ela acreditava que ainda teria tempo para cuidar disso depois.
Entretanto, ao fazer as contas, percebeu que os anos estavam passando e que continuar adiando poderia deixar essa tarefa cada vez mais difícil.
A história de Luciana mostra que olhar para o futuro aos 40 anos pode causar preocupação, mas também pode representar o começo de uma mudança importante.
Luciana não podia voltar no tempo para começar mais cedo, mas podia decidir o que faria com o dinheiro a partir daquele momento.
Eu acredito que cada pessoa tem o seu próprio tempo. A vida é individual, e não podemos colocar todas as mulheres na mesma caixinha, como se todas tivessem vivido as mesmas experiências ou recebido as mesmas oportunidades.
É claro que, quanto mais cedo começamos a pensar na aposentadoria, mais tempo temos para nos preparar. No entanto, embora o tempo siga em frente, a vida não acontece em linha reta.
Existem filhos para criar, contas para pagar, imprevistos, recomeços e tantas outras questões que, muitas vezes, acabam ocupando toda a nossa atenção.
Por isso, se você ainda não começou, não transforme essa descoberta em culpa ou frustração. Respeite a sua história e faça do momento presente o seu ponto de partida.
Uma vida sem pensar na aposentadoria
Luciana trabalhava desde os 21 anos e sempre se considerou uma pessoa responsável. Ela pagava as contas em dia, mantinha as compras da casa organizadas e raramente assumia dívidas que não conseguia pagar.
Por isso, durante muito tempo, acreditou que sua vida financeira estava sob controle. Todos os meses, recebia seu salário, pagava as despesas e utilizava o restante com as necessidades que surgiam ao longo do caminho.
Algumas vezes, comprava roupas. Em outras, ajudava um familiar, fazia pequenos reparos em casa ou aproveitava para sair com as amigas. Quando sobrava algum dinheiro, ele permanecia na conta até aparecer uma nova despesa.
Luciana não gastava tudo de forma irresponsável. O problema é que também não tinha o hábito de separar uma parte do salário para seus objetivos.
Assim, os meses foram passando sem que ela percebesse o quanto aquele comportamento poderia afetar seu futuro.
O aniversário de 40 anos trouxe uma pergunta inesperada
Poucos dias depois do aniversário, Luciana conversava com uma colega de trabalho sobre o tempo de contribuição para o INSS.
Durante a conversa, a colega comentou que, além da contribuição previdenciária, também guardava uma quantia mensal para complementar a renda na aposentadoria.
Aquela informação deixou Luciana inquieta. Naquela noite, ela abriu o aplicativo do banco e começou a analisar suas contas. Havia pouco mais de R$ 800 disponíveis, mas aquele dinheiro seria usado para pagar despesas do mês seguinte.
Ela não tinha uma reserva de emergência, investimentos ou qualquer valor separado para a aposentadoria. Foi nesse momento que uma pergunta começou a incomodá-la:
Como eu vou me manter quando não puder ou não quiser mais trabalhar no mesmo ritmo?
Luciana sentiu medo e também um pouco de culpa por não ter pensado nisso antes. Essa reação é muito comum.
Quando percebemos que adiamos um objetivo importante, a primeira vontade pode ser criticar as escolhas que fizemos. Porém, eu não acredito que a culpa ajude a construir um plano financeiro.
O passado serve para mostrar o que precisa mudar. As decisões que realmente podem transformar nossa vida começam no presente.
O problema não era apenas não ter dinheiro guardado
À primeira vista, Luciana acreditou que o problema era simplesmente não possuir investimentos. Entretanto, ao observar sua rotina financeira com mais atenção, percebeu que havia algo anterior a isso: ela nunca tinha incluído o futuro em seu orçamento.
A aposentadoria parecia uma realidade distante. Por esse motivo, todas as necessidades do presente recebiam prioridade.
Quando aparecia uma promoção, Luciana comprava. Se alguém precisava de ajuda, ela tentava colaborar. E, quando sobravam R$ 200 no final do mês, aquele dinheiro acabava sendo utilizado porque ainda não tinha uma finalidade definida.
O futuro sempre ficava com aquilo que restasse. Na prática, quase nunca restava.
Para mim, esse é um dos pontos mais importantes dessa história: muitas mulheres não deixam de guardar dinheiro porque não se preocupam com o futuro. Elas apenas passaram tantos anos cuidando das necessidades imediatas que nunca aprenderam a se colocar entre as prioridades do orçamento.
O que Luciana não estava percebendo
Luciana acreditava que precisaria ter começado aos 20 ou aos 30 anos para conseguir construir alguma coisa. Como não havia feito isso, imaginava que já era tarde demais.
Além disso, pensava que só valeria a pena começar quando pudesse investir uma quantia alta. Guardar R$ 100 ou R$ 200 por mês parecia pouco diante de tantos anos sem economizar. Esses pensamentos faziam com que ela continuasse parada.
No entanto, Luciana ainda tinha tempo para criar uma estratégia. O valor acumulado dependeria de quanto conseguiria investir, da rentabilidade, do período de contribuição e, principalmente, da constância.
A meu ver, naquele momento, o mais importante não era Luciana se culpar pelo que não havia feito, mas começar com as condições que tinha. A culpa não faria os anos voltarem nem colocaria dinheiro em sua reserva.
Por outro lado, cada valor guardado a partir dali poderia ajudá-la a construir um futuro mais tranquilo.
💜 Talvez o começo não fosse exatamente como ela gostaria, mas, ainda assim, seria um começo.
Luciana também não estava percebendo que esperar por uma grande sobra poderia significar adiar esse começo por mais cinco ou dez anos.
Começar aos 40 não produz o mesmo resultado de começar aos 20. É importante falar sobre isso com sinceridade. Ainda assim, começar aos 40 é muito diferente de chegar aos 50 sem ter dado o primeiro passo.
A decisão que Luciana tomou
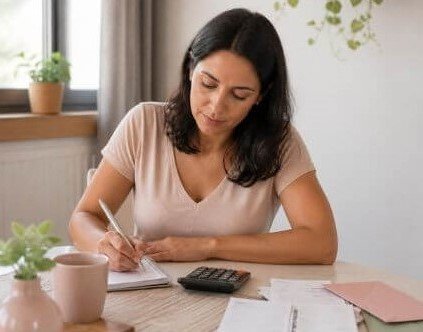
Depois do susto inicial, Luciana decidiu que não tomaria nenhuma decisão por impulso. Ela não contratou imediatamente uma previdência privada nem escolheu um investimento apenas porque alguém disse que era o melhor.
Antes disso, resolveu entender sua situação atual. Durante um mês, anotou tudo o que recebia e gastava. Também consultou seu histórico de contribuições previdenciárias e começou a pesquisar quais seriam as regras aplicáveis à sua aposentadoria.
Afinal, antes de planejar uma renda complementar, ela precisava compreender o que já estava construindo por meio do INSS.
Há dois pontos fundamentais aqui que o Musa Investe sempre ressalta: compreender a sua vida financeira é essencial e buscar conhecimento sobre a sua real situação trará a você a bagagem necessária para tomar as melhores decisões.
Com essa bagagem, Luciana estabeleceu duas prioridades:
- Criar uma reserva de emergência;
- Começar a separar uma quantia mensal para a aposentadoria.
Essa divisão foi importante porque a reserva de emergência e o dinheiro da aposentadoria possuem funções diferentes.
A reserva serviria para lidar com imprevistos, como uma despesa médica ou a perda de renda. Já o valor destinado à aposentadoria deveria permanecer investido por muitos anos.
Sem essa separação, Luciana poderia acabar retirando o dinheiro do futuro sempre que surgisse um problema no presente.
O orçamento de Luciana revela onde começar
Luciana recebia um salário líquido de R$ 4.200 por mês. Ao organizar suas despesas, encontrou a seguinte situação:
| Despesas mensais | Valor |
|---|---|
| Moradia e contas da casa | R$ 1.450 |
| Alimentação | R$ 750 |
| Transporte | R$ 420 |
| Saúde e medicamentos | R$ 280 |
| Ajuda à família | R$ 250 |
| Lazer e cuidados pessoais | R$ 350 |
| Compras, aplicativos e pequenos gastos | R$ 400 |
| Outras despesas | R$ 150 |
| Total mensal | R$ 4.050 |
No papel, sobravam apenas R$ 150 por mês. Contudo, Luciana percebeu que alguns gastos poderiam ser ajustados sem transformar sua vida em uma sequência de privações.
Ela cancelou duas assinaturas pouco utilizadas, reduziu as compras por impulso e estabeleceu um limite para os pedidos de comida e os pequenos gastos do dia a dia.
Com essas mudanças, conseguiu liberar mais R$ 300 no orçamento. Somados aos R$ 150 que já poderiam sobrar, Luciana passou a ter R$ 450 por mês para seus objetivos.
O primeiro plano de Luciana
Nos primeiros meses, ela decidiu dividir o valor da seguinte forma:
| Objetivo | Valor mensal |
|---|---|
| Reserva de emergência | R$ 300 |
| Aposentadoria | R$ 150 |
| Total separado por mês | R$ 450 |
Luciana gostaria de investir um valor maior para a aposentadoria. Entretanto, compreendeu que precisava começar com uma quantia que pudesse manter.
Eu sempre sugiro aqui no Musa Investe que você comece com um plano mais modesto, mas que realmente caiba no seu orçamento durante muitos anos, em vez de estabelecer uma meta alta demais e abandoná-la depois de dois meses.
Para mim, é muito melhor começar com um valor menor e conseguir manter a constância do que criar um plano perfeito no papel, mas impossível de sustentar na vida real. Por isso, os R$ 150 não representavam o plano definitivo de Luciana. Eles representavam o começo.
Depois de formar uma reserva inicial, ela pretendia aumentar gradualmente o valor destinado à aposentadoria.
Quanto ela poderia acumular apenas com suas contribuições?
Se Luciana investisse R$ 150 por mês durante 25 anos, ela faria R$ 45.000 em contribuições próprias, sem considerar qualquer rendimento:
R$ 150 × 12 meses × 25 anos = R$ 45.000
Quando conseguisse aumentar o investimento para R$ 500 por mês, suas contribuições ao longo de 25 anos chegariam a:
R$ 500 × 12 meses × 25 anos = R$ 150.000
Esses valores não representam o saldo final dos investimentos, porque ainda seria necessário considerar a rentabilidade, a inflação, os impostos e os custos de cada produto financeiro.
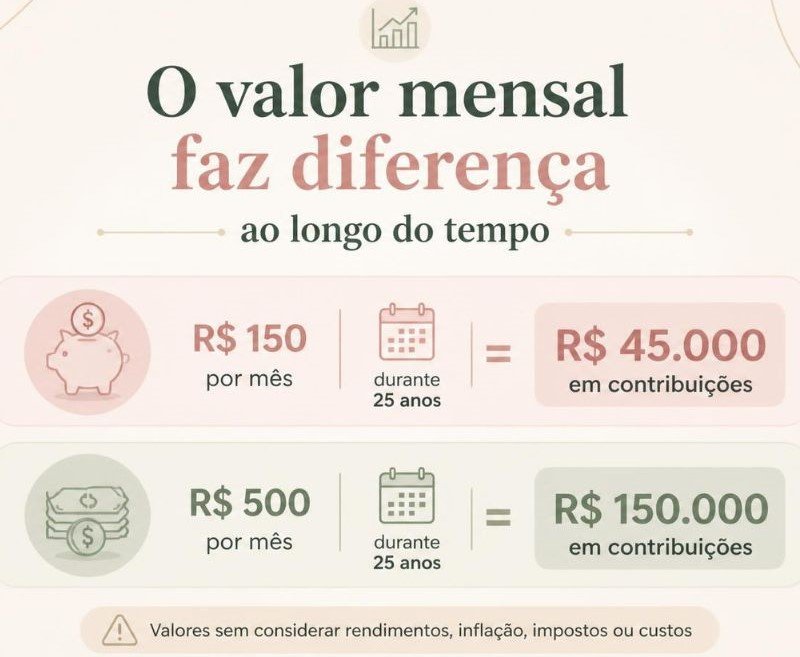
Mesmo assim, a conta ajudou Luciana a perceber algo importante: uma contribuição mensal que parece pequena pode se transformar em um valor significativo quando é mantida por muitos anos.
Ao mesmo tempo, ela entendeu que não bastava escolher qualquer aplicação. Para planejar a aposentadoria, seria necessário avaliar prazo, inflação, risco, liquidez, custos e adequação dos investimentos ao seu perfil.
Para quem deseja se aprofundar nesse tema, eu recomendo a leitura do post Como Planejar seus Investimentos para uma Aposentadoria Tranquila. Lá você vai encontrar todas as informações e o passo a passo para começar.
Luciana começou sem tentar recuperar o tempo perdido de uma vez
Nos primeiros meses, Luciana ainda ficava ansiosa quando pensava no futuro. Em alguns momentos, sentia vontade de cortar todas as despesas de lazer para investir o máximo possível.
Em outros, pensava em desistir porque acreditava que seus primeiros depósitos eram pequenos demais. Entretanto, ela decidiu seguir um caminho mais equilibrado.
Em vez de tentar compensar 20 anos em poucos meses, passou a revisar o orçamento sempre que recebia um aumento, uma renda extra ou o décimo terceiro salário.
Também criou uma transferência automática para o dia seguinte ao pagamento. Dessa forma, o investimento deixou de depender do que sobrasse no final do mês.
Essa é uma orientação que sempre gosto de dar. Afinal, quando esperamos sobrar dinheiro, outras despesas quase sempre encontram uma forma de ocupar aquele espaço. Separar o valor no início do mês transforma o futuro em uma prioridade real.
O que aprendemos com a história de Luciana?
A primeira lição é que não existe idade perfeita para começar a cuidar da aposentadoria.
Quanto mais cedo começamos, mais tempo o dinheiro tem para permanecer investido. Porém, perceber essa vantagem não deve ser motivo para desistir quando o começo acontece mais tarde.
A segunda lição é que aposentadoria não deve ser tratada como um objetivo isolado.
Antes de definir quanto investir, é necessário analisar o orçamento, as dívidas, a reserva de emergência, a situação previdenciária e os objetivos para essa fase da vida. Além disso, o planejamento não precisa começar com respostas perfeitas.
Luciana ainda não sabia exatamente com que idade desejava parar de trabalhar nem qual renda mensal precisaria ter. Mesmo assim, começou a organizar as informações e a guardar dinheiro. Com o tempo, ela poderia ajustar sua contribuição e tornar o plano mais preciso.
A história de Luciana mostra que cuidar da aposentadoria também é uma forma de cuidar de nós mesmas. Muitas mulheres passam anos priorizando os filhos, a casa, o companheiro e outros familiares.
Entretanto, construir segurança para o próprio futuro não é egoísmo. É uma maneira de preservar autonomia e evitar que toda a responsabilidade financeira seja transferida para outras pessoas mais adiante.
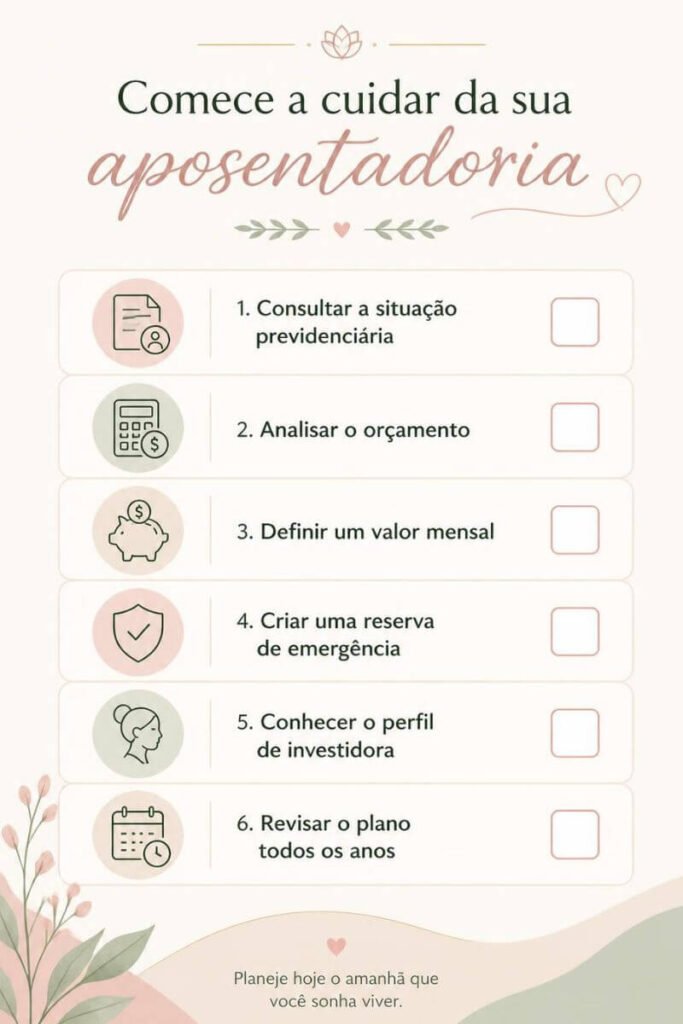
O que você pode fazer hoje para começar a planejar sua aposentadoria?
Se você se identificou com Luciana, não tente resolver tudo de uma vez. Comece entendendo sua realidade.
1. Consulte sua situação previdenciária
Verifique seu histórico de contribuições e confira se os vínculos e pagamentos estão registrados corretamente.
Essa consulta ajuda a identificar possíveis períodos sem contribuição ou informações que precisam ser corrigidas. Além disso, permite que você tenha uma visão inicial da proteção previdenciária que está construindo.
2. Descubra quanto pode separar atualmente
Analise sua renda e suas despesas dos últimos meses. Em vez de escolher um valor aleatório, procure uma quantia que possa ser mantida com regularidade. Se hoje você só consegue começar com R$ 50, esse pode ser o seu ponto de partida.
O importante é não confundir um valor inicial com um limite permanente. À medida que sua situação melhorar, a contribuição poderá crescer.
3. Cuide da sua reserva de emergência
Se você ainda não possui uma reserva, inclua esse objetivo no planejamento.
Ela ajuda a proteger os investimentos de longo prazo. Assim, quando surgir um imprevisto, você não precisará necessariamente retirar o dinheiro destinado à aposentadoria ou recorrer a uma dívida.
4. Pense na vida que deseja ter no futuro
A aposentadoria não é apenas uma data ou um valor acumulado.
Pergunte a si mesma:
- Com que idade eu gostaria de reduzir o ritmo de trabalho?
- Pretendo continuar morando na mesma cidade?
- Terei despesas com aluguel?
- Gostaria de viajar ou realizar algum projeto?
- Minha família dependerá financeiramente de mim?
- Quanto custa manter a vida que desejo?
Talvez você não consiga responder a tudo agora. Ainda assim, essas perguntas ajudam a transformar uma preocupação distante em um objetivo mais concreto.
5. Estude antes de escolher um investimento
Não escolha um produto apenas pela promessa de rentabilidade ou pela indicação de outra pessoa. Observe o prazo, os riscos, os custos, a tributação, a possibilidade de resgate e a proteção contra a inflação.
Além disso, avalie se o investimento combina com seu perfil e com o tempo disponível até o objetivo.
6. Reveja o plano todos os anos
Sua renda, suas despesas e seus objetivos podem mudar. Por isso, revise o planejamento periodicamente e tente aumentar as contribuições sempre que houver espaço no orçamento.
Parte do décimo terceiro, das férias, de uma renda extra ou de um aumento salarial também pode ajudar a acelerar a construção desse patrimônio.
Ainda dá tempo de começar depois dos 40?
Sim, ainda dá tempo de construir um futuro financeiro mais organizado. Talvez seja necessário investir um valor maior do que alguém que começou aos 20 anos.
Também pode ser preciso rever expectativas, aumentar o prazo ou combinar diferentes estratégias. No entanto, nenhuma dessas possibilidades muda o fato de que começar agora é melhor do que continuar adiando.
Uma sugestão que considero muito importante para quem começa depois dos 40 é não tentar compensar o tempo assumindo riscos excessivos ou estabelecendo um valor mensal impossível de manter.
O melhor caminho é entender a situação atual, organizar o orçamento e começar com uma quantia possível. Depois, esse valor pode ser aumentado aos poucos, principalmente quando houver uma renda extra, um aumento salarial ou a redução de alguma despesa.
Luciana chegou aos 40 anos sem reserva e sem um plano para a aposentadoria. Ela poderia ter permitido que a culpa a paralisasse. Em vez disso, decidiu usar aquela descoberta como um ponto de partida.
Seu primeiro investimento não resolveu todo o futuro. Porém, representou algo que ela nunca havia feito antes: reservar uma parte do dinheiro de hoje para cuidar da mulher que seria daqui a alguns anos.
Talvez você também não possa mudar as escolhas financeiras do passado. Mas pode olhar para o valor que entra na sua conta hoje e decidir que, a partir de agora, o seu futuro também terá espaço no orçamento.
Perguntas Frequentes sobre Começar a Planejar a Aposentadoria
1. É tarde demais para começar a investir para a aposentadoria aos 40 anos?
Não. Embora começar mais cedo ofereça mais tempo para acumular dinheiro, iniciar aos 40 anos ainda pode fazer uma diferença importante no futuro. O melhor ponto de partida é a sua realidade atual. Depois disso, você poderá aumentar os investimentos conforme o orçamento permitir.
2. Quanto devo guardar por mês para a aposentadoria?
Não existe um valor único que sirva para todas as pessoas. Essa quantia dependerá da sua renda, das despesas, da idade em que pretende se aposentar e do padrão de vida que deseja manter. Comece com um valor possível e revise o planejamento sempre que sua situação financeira mudar.
3. Vale a pena começar investindo apenas R$ 50 ou R$ 100 por mês?
Sim. Talvez esse valor não seja suficiente para alcançar sozinho toda a renda desejada na aposentadoria, mas pode ajudar a criar o hábito de investir. O mais importante é não permanecer parada esperando o momento em que poderá guardar uma quantia maior.
4. Devo formar uma reserva de emergência antes de investir para a aposentadoria?
A reserva de emergência deve fazer parte do planejamento porque protege você diante de imprevistos. Entretanto, dependendo da sua situação, pode ser possível construir a reserva e iniciar os investimentos para a aposentadoria ao mesmo tempo, destinando uma quantia maior para a necessidade mais urgente.
5. Posso depender apenas da aposentadoria do INSS?
O INSS exerce uma função importante na proteção previdenciária, mas o valor do benefício pode não ser suficiente para manter o padrão de vida desejado. Por isso, é importante consultar seu histórico de contribuições, conhecer seus direitos e avaliar a construção de uma renda complementar.
6. Qual é o melhor investimento para quem está começando aos 40 anos?
O melhor investimento dependerá do prazo, dos objetivos, da tolerância ao risco e da situação financeira de cada pessoa. Antes de escolher, observe a segurança, a rentabilidade, os custos, a tributação, a liquidez e a proteção contra a inflação. Não invista apenas porque determinado produto foi indicado por outra pessoa.
7. Como calcular quanto precisarei na aposentadoria?
Comece estimando quanto custará sua vida nessa fase. Considere moradia, alimentação, saúde, lazer e outros compromissos. Depois, desconte as possíveis fontes de renda, como o benefício previdenciário. A diferença ajudará a estimar quanto deverá ser construído por meio dos investimentos.
8. É melhor investir para a aposentadoria ou quitar as dívidas primeiro?
As dívidas com juros elevados, como cartão de crédito e cheque especial, geralmente devem receber prioridade. Porém, a decisão depende do tipo de dívida, dos juros cobrados e do espaço disponível no orçamento. Em algumas situações, pode ser possível negociar as dívidas e começar a guardar um pequeno valor ao mesmo tempo.
9. Preciso contratar uma previdência privada?
Não necessariamente. A previdência privada é uma das possibilidades, mas não é a única. Existem outros investimentos que podem fazer parte do planejamento. Antes de contratar um plano, verifique as taxas, a tributação, as regras de resgate e se o produto realmente combina com seu objetivo.
10. O que fazer quando sinto culpa por não ter começado antes?
Reconheça que sua vida teve prioridades, dificuldades e circunstâncias próprias. A culpa não recupera o tempo que passou e ainda pode impedir que você comece. Em vez de olhar apenas para o que não foi feito, concentre-se na decisão que pode tomar hoje, mesmo que o primeiro passo seja pequeno.
Que tal dar o próximo passo hoje?
Se você quer continuar organizando sua vida financeira, leia também:
📌Como montar sua primeira reserva de emergência
📌Planejamento Financeiro: O Que é e Por Que Ele é Essencial
📌 Um jeito simples de organizar seu orçamento mensal
📌 Gastos Invisíveis: Pequenas Despesas que acabam com seu Dinheiro
Aqui no Musa Investe, você encontra conteúdos práticos e acolhedores para ajudar mulheres reais a conquistar mais segurança, tranquilidade e liberdade financeira. Que tal dar o próximo passo hoje?