Organizar as contas da casa já exige atenção quando o mesmo salário entra todos os meses. Quando a renda varia, essa tarefa pode trazer ainda mais insegurança.
Em um mês, o dinheiro dá conta das despesas e ainda sobra um pouco. No seguinte, a entrada diminui, mas o aluguel, a escola, o mercado e as outras contas continuam chegando.
Essa é a realidade de muitas mulheres autônomas, comissionadas, empreendedoras, prestadoras de serviços ou que dependem de trabalhos temporários. Também acontece em famílias nas quais apenas uma parte da renda é fixa.
Se você vive essa situação, talvez já tenha tentado montar o orçamento usando o valor de um mês bom. O problema aparece quando o mês seguinte não repete o mesmo resultado.
Então, o cartão acaba cobrindo a diferença, uma conta fica para depois e a sensação de desorganização volta. No entanto, ter renda variável não significa viver sem planejamento.
Significa apenas que o orçamento precisa funcionar de outro jeito: em vez de depender de uma previsão perfeita, ele deve proteger a casa quando a entrada for menor e dar uma função ao dinheiro quando a entrada for maior.
💜 Você não precisa adivinhar exatamente quanto ganhará no próximo mês. Precisa saber qual é o menor valor com que a família consegue manter o essencial e o que fará quando a renda ficar acima ou abaixo dele.
Neste post, você aprenderá como organizar o orçamento familiar com renda variável, calcular uma renda-base, definir prioridades e criar uma reserva para os meses mais fracos. Tudo de forma prática, com exemplos , tabela e checklist.
Quando a renda muda, o orçamento também precisa mudar
Um orçamento tradicional costuma começar pela renda do mês e depois distribuir esse valor entre as despesas. Com renda variável, usar apenas o último pagamento pode criar uma visão enganosa.
Imagine que uma profissional receba R$ 4.800 em um mês movimentado. Se ela organizar todas as contas como se essa fosse sua renda habitual, poderá assumir parcelas e compromissos difíceis de manter quando entrar apenas R$ 3.200.
Por isso, eu não sugiro usar o melhor mês como referência. Para mim, um orçamento seguro não é aquele que parece perfeito quando tudo vai bem, mas o que continua funcionando quando o movimento diminui.
Isso também não significa organizar a vida sempre pelo pior cenário possível e nunca aproveitar o dinheiro. A ideia é construir uma base realista, separar o que mantém a casa funcionando e criar regras simples para os meses melhores.
Antes de fazer qualquer conta, descubra como sua renda se comporta
Reúna os valores líquidos que realmente entraram nos últimos seis meses. Se o trabalho muda bastante ao longo do ano — por exemplo, as vendas aumentam em dezembro e caem em janeiro —, vale analisar os últimos 12 meses.
Considere somente o valor que ficou disponível depois dos custos necessários para gerar a renda.
Uma confeiteira, por exemplo, não deve tratar todo o valor das encomendas como dinheiro da família. Ingredientes, embalagens, entregas e outras despesas do trabalho precisam sair primeiro.
Registre:
- quanto entrou em cada mês;
- quais meses foram mais fortes e mais fracos;
- se existe alguma época de maior movimento;
- quais custos estão ligados ao trabalho;
- quanto realmente ficou disponível para a família.
Atenção ao faturamento
Faturamento não é a mesma coisa que renda disponível. Se você vendeu R$ 5.000, mas gastou R$ 1.200 para produzir e entregar os pedidos, não poderá organizar as despesas da casa com os R$ 5.000 completos. Primeiro, separe os custos do trabalho.
Se você ainda não registra essas informações, comece agora e use os dados que já possui, como extratos bancários, comprovantes de Pix, notas e agendas de atendimento. Não espere ter um histórico perfeito para dar o primeiro passo.
Encontre uma renda-base que não dependa de um mês perfeito
A média ajuda a entender o comportamento da renda, mas não deve ser usada sozinha. Ela pode subir por causa de um ou dois meses muito bons e esconder os períodos de queda.
Por isso, compare três informações:
- Média líquida: some o que ficou disponível nos últimos seis meses e divida por seis.
- Menor renda do período: observe o mês com a entrada mais baixa.
- Despesas essenciais: calcule quanto a família precisa para manter moradia, alimentação, contas básicas, transporte, saúde e outras necessidades indispensáveis.
A renda-base pode ser definida a partir de um valor conservador, próximo dos meses mais fracos e compatível com o histórico da família. Ela servirá para planejar as despesas recorrentes.
Não existe uma porcentagem única que funcione para todas as pessoas.
Se a renda média for R$ 4.200, mas cair com frequência para perto de R$ 3.400, montar compromissos fixos de R$ 4.200 deixa o orçamento vulnerável.
Nesse caso, pode ser mais prudente usar R$ 3.400 ou outro valor próximo como base inicial e revisar essa decisão conforme novos dados surgirem.
✨A renda-base não é um limite para os seus sonhos. Ela é o chão do orçamento: o valor usado para impedir que os compromissos da casa cresçam na mesma velocidade dos meses melhores.
E se a renda dos meses mais fracos não pagar todas as despesas essenciais?
Ao fazer as contas, você pode perceber que a renda dos meses mais fracos não é suficiente para pagar moradia, alimentação, transporte, saúde e outras necessidades da família.
Por exemplo: se as despesas essenciais somam R$ 3.500, mas em alguns meses você recebe apenas R$ 3.000, existe uma diferença de R$ 500 que precisa ser planejada.
Primeiro, veja se alguma despesa pode ser reduzida ou renegociada sem comprometer as necessidades da casa. Talvez seja possível trocar um plano, rever uma assinatura, pesquisar preços ou negociar o vencimento de alguma conta.
Depois, pense em maneiras de tornar uma parte da renda mais previsível. Uma profissional autônoma pode oferecer pacotes mensais, incentivar agendamentos antecipados ou buscar clientes recorrentes.
Entretanto, essas alternativas precisam combinar com o tipo de trabalho e com a rotina de cada mulher.
Nos meses em que a renda ficar acima do necessário, separe parte da diferença para formar uma reserva destinada aos períodos mais fracos. Assim, esse dinheiro ajudará a completar o orçamento quando a entrada diminuir.
Uma coisa que sempre gosto de reforçar quando a renda não cobre nem o essencial, cortar pequenos gastos pode ajudar, mas nem sempre resolve o problema. Nesse caso, será necessário reunir diferentes medidas: ajustar o que for possível, renegociar alguns compromissos, fortalecer a renda e construir a reserva aos poucos.
A história de Daniela: ela ganhava bem, mas nunca sabia quanto podia gastar
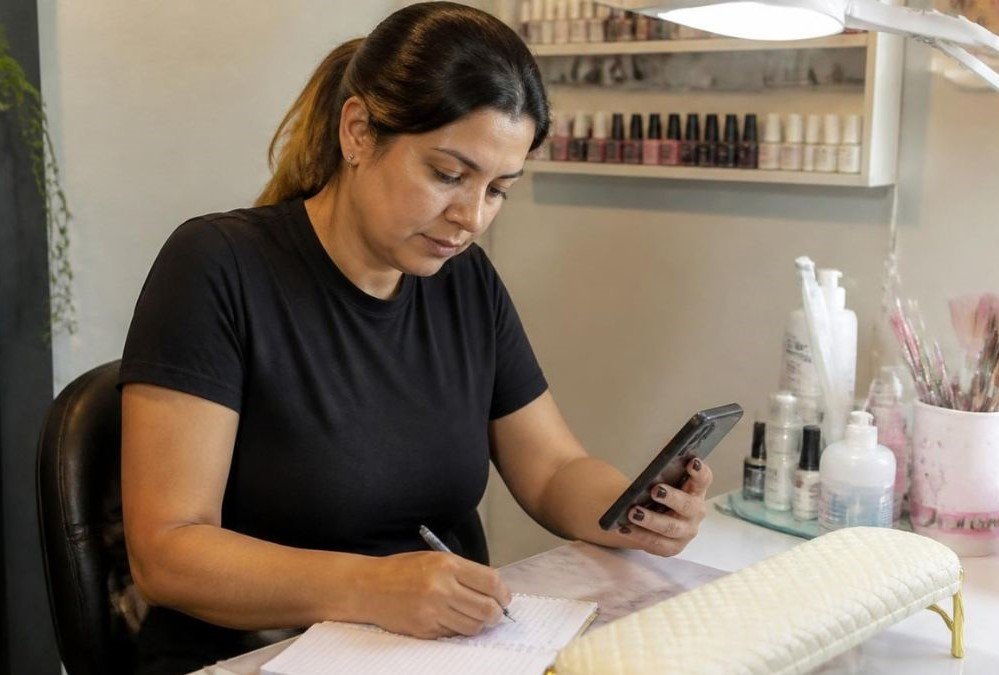
Daniela tem 37 anos, é manicure e mora com os dois filhos. O movimento do salão muda ao longo do mês. Perto de datas comemorativas e feriados, a agenda costuma ficar cheia. Em outras semanas, aparecem cancelamentos e horários vazios.
Durante muito tempo, ela organizou a casa de acordo com o dinheiro disponível no momento. Quando recebia mais, antecipava uma compra, fazia um passeio com as crianças ou assumia uma parcela. Se o mês seguinte fosse fraco, usava o cartão para completar o mercado e pagar alguma conta.
Daniela não gastava sem pensar. O que faltava era uma forma de distinguir três coisas: o dinheiro do trabalho, o valor necessário para manter a família e a sobra verdadeira de um mês bom.
Depois de consultar extratos, comprovantes de Pix e sua agenda, ela levantou a renda líquida dos últimos seis meses:
| Mês | Renda líquida disponível para a família |
|---|---|
| Janeiro | R$ 3.200 |
| Fevereiro | R$ 3.500 |
| Março | R$ 4.100 |
| Abril | R$ 3.700 |
| Maio | R$ 4.800 |
| Junho | R$ 3.300 |
| Total em seis meses | R$ 22.600 |
| Média mensal | R$ 3.766,67 |
Embora a média fosse de aproximadamente R$ 3.767, Daniela percebeu que três meses ficaram em R$ 3.500 ou menos. Por isso, ela não montou o orçamento usando a média completa. Preferiu adotar inicialmente uma renda-base de R$ 3.300.
Orçamento familiar
Ao listar as despesas da família, chegou a este orçamento essencial:
| Despesas planejadas com a renda-base | Valor mensal |
|---|---|
| Aluguel | R$ 900 |
| Água, energia, internet e telefone | R$ 360 |
| Alimentação | R$ 850 |
| Transporte | R$ 280 |
| Despesas dos filhos | R$ 350 |
| Saúde e medicamentos | R$ 160 |
| Parcela de dívida já assumida | R$ 200 |
| Pequenos gastos pessoais e lazer | R$ 100 |
| Margem para despesas que variam | R$ 100 |
| Total planejado | R$ 3.300 |
A tabela mostrou que o orçamento estava apertado e que Daniela ainda não tinha espaço fixo para formar sua reserva. Ela decidiu, então, não criar novas parcelas e estabelecer uma regra para tudo o que entrasse acima de R$ 3.300.
O que Daniela fez quando recebeu R$ 4.500
Naquele mês, a diferença entre a renda e a base foi de R$ 1.200:
R$ 4.500 − R$ 3.300 = R$ 1.200
Ela distribuiu o valor da seguinte forma:
| Destino do valor acima da renda-base | Valor |
|---|---|
| Reserva para meses de renda menor | R$ 600 |
| Reserva de emergência | R$ 300 |
| Material escolar previsto para o início do ano | R$ 180 |
| Lazer com os filhos | R$ 120 |
| Total distribuído | R$ 1.200 |
No primeiro momento, guardar parte do dinheiro de um mês bom parecia estranho. Afinal, havia várias coisas que ela queria resolver. Porém, essa divisão evitou que toda a entrada extra virasse aumento permanente de despesas.
Dois meses depois, Daniela recebeu apenas R$ 3.050. Em vez de completar os R$ 250 que faltavam com o cartão, retirou esse valor da reserva destinada aos meses fracos.
Essa mudança não tornou a renda previsível, mas tornou sua decisão mais previsível. Ela passou a saber o que fazer tanto nos meses bons quanto nos meses difíceis.
Eu considero essa regra mais importante do que tentar encaixar uma porcentagem rígida em todas as famílias. Primeiro, o dinheiro protege o mês seguinte e os gastos já previstos.
Depois, a família decide quanto pode usar para antecipar objetivos e aproveitar o presente sem transformar um mês bom em novas obrigações fixas.
Defina quanto da renda será destinado à família
Quando tudo entra e sai da mesma conta, fica difícil perceber se o negócio realmente deu resultado e quanto pode ser usado pela família. Não é preciso começar com um sistema complicado. Uma conta separada ou dois controles diferentes já ajudam.
O caminho pode ser este:
- Receba os pagamentos do trabalho em um espaço separado.
- Retire os custos necessários para manter a atividade.
- Separe valores destinados a tributos e outras obrigações aplicáveis à sua realidade.
- Transfira para a conta da família a renda-base definida.
- Distribua o que exceder a base segundo uma regra criada com antecedência.
Se você trabalha como autônoma ou empreendedora, vale buscar orientação contábil para entender impostos, contribuições e obrigações específicas da sua atividade. Esses valores não devem ser descobertos somente quando a cobrança chegar.
Dica: Crie o seu “salário da casa”
Mesmo que os clientes paguem em dias diferentes, escolha uma ou duas datas para transferir a renda-base para o orçamento familiar. Isso reduz a sensação de que cada novo Pix já está livre para ser gasto.
Dê uma função ao dinheiro dos meses melhores
Quando a renda ultrapassar a base, evite decidir no impulso. Crie uma ordem de distribuição que respeite a fase financeira da sua família.
Uma possível sequência é:
- completar o valor necessário para o mês atual;
- reforçar a reserva para meses de baixa renda;
- pagar despesas anuais ou previsíveis;
- formar ou recompor a reserva de emergência;
- antecipar dívidas, quando isso trouxer uma economia real e não deixar a família desprotegida;
- separar dinheiro para objetivos, lazer e desejos da família.
Essa ordem pode mudar. Quem tem uma dívida cara talvez precise dar mais prioridade a ela. Já uma profissional que enfrenta longos períodos sem trabalho pode precisar fortalecer primeiro a proteção da renda.
Eu gosto de reforçar que lazer não precisa desaparecer do orçamento. Se todo mês melhor servir apenas para cobrir problemas, o planejamento se torna pesado e difícil de manter. A diferença é separar um valor que caiba de verdade, depois de proteger as prioridades.
Crie duas reservas com funções diferentes
Para quem tem renda variável, separar as reservas evita confusão.
1. Reserva para meses de renda menor
Essa reserva serve para completar o orçamento quando a renda fica abaixo da base planejada. Por exemplo, se a família precisa de R$ 3.300 para organizar o mês, mas recebe apenas R$ 3.000, pode retirar os R$ 300 restantes dessa reserva.
Comece com uma meta possível, como acumular o equivalente a um mês de despesas essenciais. Depois, aumente conforme a frequência e a duração dos períodos de baixa.
2. Reserva de emergência
Protege a família diante de situações realmente inesperadas, como problema de saúde, reparo urgente ou interrupção mais longa da renda. Quem trabalha por conta própria pode precisar de uma reserva maior justamente porque não conta com a mesma previsibilidade mensal.
Não existe um valor universal. Calcule a meta com base nas despesas essenciais, e não no melhor mês de renda. Você pode começar conhecendo o passo a passo do artigo Reserva de emergência: como começar do zero, mesmo ganhando pouco.
✨A reserva do mês fraco corrige uma oscilação esperada da renda. A reserva de emergência protege a família diante do que não estava previsto.
Dar nomes diferentes ajuda a não usar todo o dinheiro para a mesma finalidade.
Planeje também as despesas que não chegam todo mês
Material escolar, IPVA, manutenção da casa, presentes, consultas, roupas das crianças e taxas anuais não são necessariamente emergências. Mesmo sem aparecerem todos os meses, muitas dessas despesas podem ser previstas.
Faça uma lista anual, estime os valores e divida cada um pelo número de meses que faltam até o pagamento. Se o material escolar deverá custar R$ 900 daqui a seis meses:
R$ 900 ÷ 6 = R$ 150 por mês
Nos meses melhores, você pode adiantar uma parte maior dessa meta. Assim, quando a despesa chegar, ela não precisará disputar espaço com o aluguel ou ir para o cartão.
Se ainda não registra as contas da família, veja também como fazer uma planilha para orçamento familiar. Você pode adaptar as colunas para incluir renda-base, renda recebida e destino do valor excedente.
Veja também como incluir despesas anuais no orçamento familiar e aprenda a reservar pequenas quantias ao longo do ano para evitar o aperto quando essas contas chegarem.
Faça escolhas que a família consiga manter nos meses fracos
Com renda variável, uma parcela pequena isoladamente pode parecer inofensiva. O risco aparece quando várias prestações fixas se acumulam e ocupam a renda antes mesmo de ela entrar.
Antes de assumir uma nova parcela, faça esta avaliação.
| Pergunta | O que observar |
|---|---|
| A parcela cabe na renda-base? | Considere a renda dos meses mais fracos, não apenas o valor recebido em um mês de maior movimento. |
| Conseguirei pagar se a renda diminuir? | Pense de onde sairá o dinheiro se a entrada cair durante dois meses seguidos. |
| Essa compra precisa ser feita agora? | Avalie se o gasto é essencial, se pode esperar ou se existe uma alternativa mais econômica. |
| Já tenho outras parcelas? | Some as prestações atuais para descobrir quanto da renda dos próximos meses já está comprometido. |
| Precisarei usar minha reserva? | Evite assumir uma parcela que dependa do dinheiro separado para os períodos de renda menor. |
Eu sempre gosto de reforçar uma parcela não cabe no orçamento apenas porque é pequena. Ela precisa ser mantida até o final, inclusive nos meses em que a renda diminuir.
Uma rotina simples para acompanhar o orçamento sem viver fazendo contas
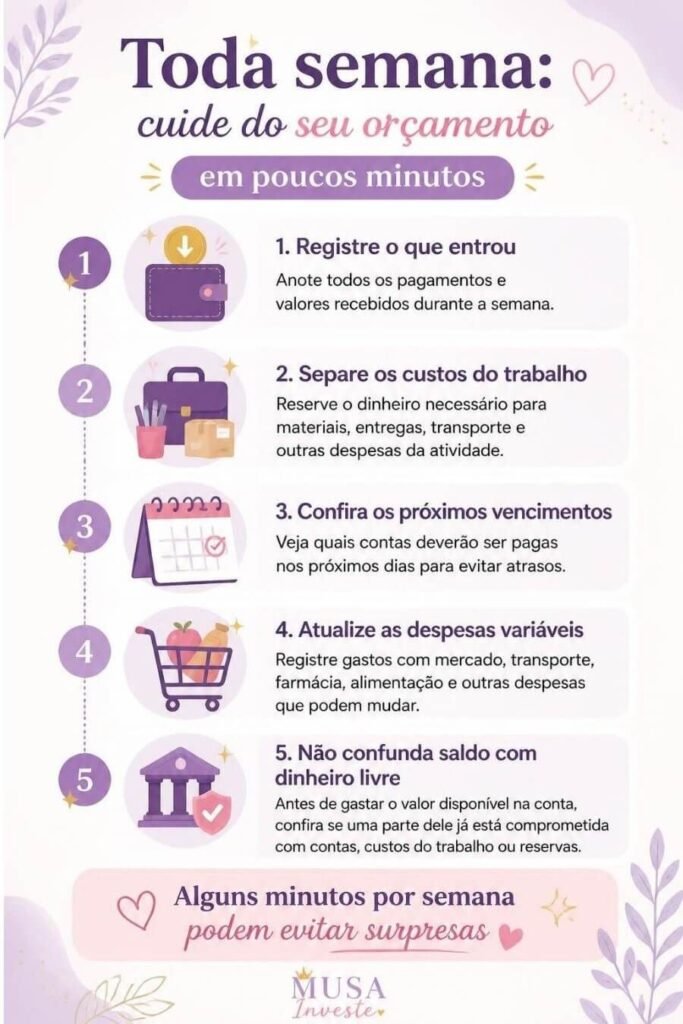
Você não precisa abrir a planilha todos os dias. Uma rotina curta e constante tende a funcionar melhor do que passar horas organizando tudo apenas quando o problema já apareceu.
O que fazer toda semana:
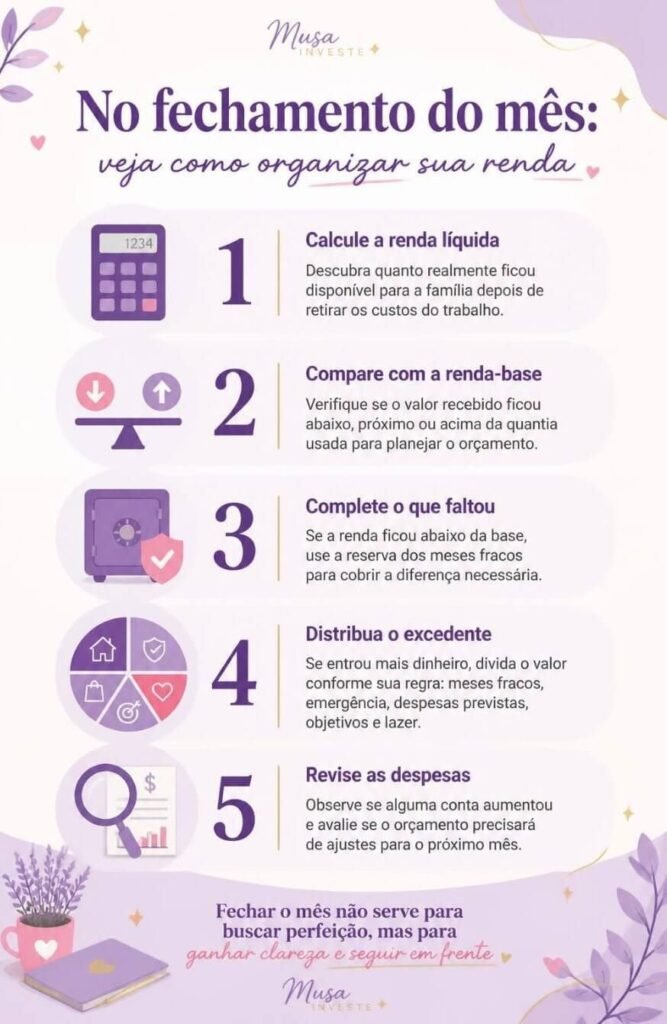
No fechamento do mês
Cuidado importante:
Não aumente a renda-base por causa de um único mês excelente. Espere o histórico mostrar que a mudança se tornou mais constante. Da mesma forma, se a renda caiu por vários meses, revise o orçamento cedo, antes de consumir toda a reserva.
Checklist: meu orçamento está preparado para uma renda que varia?
Use esta lista como ponto de partida, não como cobrança.
- Registrei a renda líquida dos últimos seis meses.
- Separei faturamento, custos do trabalho e dinheiro da família.
- Identifiquei meus meses mais fortes e mais fracos.
- Calculei quanto custa manter as despesas essenciais da casa.
- Defini uma renda-base conservadora.
- Criei uma regra para distribuir o dinheiro que entrar acima da base.
- Comecei uma reserva para os meses de renda menor.
- Separei essa reserva da reserva de emergência.
- Listei despesas anuais e sazonais.
- Evito assumir parcelas que só cabem nos meses bons.
- Escolhi um dia da semana para atualizar o controle.
- Combinei as prioridades com as outras pessoas da família, quando possível.
Se você ainda não consegue marcar todos os itens, escolha apenas um para começar hoje. O checklist deve orientar seu próximo passo, não aumentar sua ansiedade.
Faça hoje em 15 minutos
Abra seus extratos, anote quanto entrou nos últimos seis meses e destaque o menor valor. Esse levantamento já mostrará se o orçamento atual depende de meses acima da média.
Conclusão
Você não precisa esperar a renda se tornar fixa para cuidar melhor do dinheiro da família. Também não precisa prever cada pagamento com exatidão.
O ponto de partida é conhecer o seu histórico, escolher uma renda-base prudente e proteger as despesas essenciais. Depois, crie uma regra para os meses melhores, prepare-se para as contas anuais e forme reservas com objetivos claros.
Eu acredito que o maior ganho desse processo não está apenas na planilha. Ele aparece quando uma semana fraca deixa de significar desespero, quando um mês bom não desaparece sem direção e quando você consegue tomar decisões sem contar com um dinheiro que ainda nem entrou.
Comece com os números que possui hoje. Anote as entradas, calcule o custo essencial da casa e defina o primeiro destino para o próximo valor que ficar acima da sua base.
Um orçamento familiar realista não elimina as oscilações da renda, mas impede que cada oscilação controle a vida da família.
Perguntas frequentes sobre orçamento familiar com renda variável
1. Como organizar o orçamento se minha renda muda todos os meses?
Para começar, registre os valores líquidos recebidos nos últimos seis meses. Em seguida, identifique os períodos de maior e menor movimento, calcule as despesas essenciais e defina uma renda-base compatível com a realidade da família.
Nos meses melhores, separe parte do excedente para os períodos em que a renda diminuir. Assim, você evita assumir compromissos contando apenas com os meses de maior faturamento.
2. Como calcular a média da renda variável?
Some a renda líquida disponível dos últimos seis meses e divida o resultado por seis. Por exemplo, se você recebeu R$ 22.600 nesse período:
R$ 22.600 ÷ 6 = R$ 3.766,67
Portanto, sua renda líquida média foi de aproximadamente R$ 3.767 por mês. No entanto, não use essa média de forma isolada. Compare o resultado com os meses mais fracos e com o valor das despesas essenciais.
3. O que é renda-base?
A renda-base é o valor de referência usado para organizar as despesas mensais da família. Ela deve considerar o histórico da renda e os períodos de menor movimento.
Se a sua média mensal é de R$ 3.800, mas você recebe cerca de R$ 3.300 em vários meses, pode ser mais seguro planejar as despesas recorrentes usando um valor próximo de R$ 3.300.
4. Faturamento e renda líquida são a mesma coisa?
Não. O faturamento representa todo o dinheiro recebido pelas vendas ou pelos serviços. Já a renda líquida corresponde ao valor que sobra depois de retirar os custos necessários para realizar o trabalho.
Se uma confeiteira faturou R$ 5.000, mas gastou R$ 1.200 com ingredientes, embalagens e entregas, sobraram R$ 3.800 antes de considerar outras obrigações aplicáveis à atividade.
5. O que fazer quando a renda do mês fica abaixo da renda-base?
Calcule a diferença entre o valor recebido e a renda-base. Depois, use a reserva dos meses fracos para completar apenas o necessário.
Se a renda-base é de R$ 3.300, mas entraram R$ 3.050, faltaram R$ 250. Nesse caso, a reserva pode cobrir essa diferença sem obrigar a família a recorrer ao cartão ou atrasar uma conta.
6. O que fazer com o dinheiro que entra acima da renda-base?
Crie uma regra antes de receber o excedente. Em seguida, distribua esse dinheiro entre a reserva para meses fracos, a reserva de emergência, as despesas anuais, a antecipação de dívidas, os objetivos da família e o lazer.
Essa divisão não precisa seguir uma porcentagem fixa. Ela deve respeitar as prioridades e o momento financeiro da sua família.
7. A reserva para meses fracos é igual à reserva de emergência?
Não. A reserva para meses fracos cobre oscilações esperadas da renda. Já a reserva de emergência protege a família diante de acontecimentos inesperados, como um problema de saúde, um reparo urgente ou uma interrupção mais longa do trabalho.
Separar essas duas finalidades evita que uma queda comum no movimento consuma todo o dinheiro reservado para uma emergência.
8. Quanto devo guardar para os meses de renda menor?
Não existe um valor único, pois essa quantia depende das oscilações da sua renda. Por isso, observe quanto costuma faltar nos meses mais fracos e por quanto tempo essa redução normalmente permanece.
Se faltam aproximadamente R$ 400 durante três meses do ano, uma primeira meta pode ser acumular R$ 1.200. Depois, você poderá aumentar essa proteção conforme sua realidade permitir.
9. Posso assumir parcelas mesmo tendo renda variável?
Pode, desde que a prestação caiba na renda-base e não dependa dos meses de maior movimento. Antes da compra, some as parcelas que já possui e observe quanto da renda dos próximos meses está comprometido.
Eu sempre gosto de reforçar que uma parcela não cabe no orçamento apenas porque parece pequena. Ela precisa ser mantida até o final, inclusive quando a renda diminuir.
10. Com que frequência devo revisar o orçamento?
Registre as entradas e despesas pelo menos uma vez por semana e faça o fechamento no final de cada mês. Além disso, a cada três ou seis meses, recalcule a média da renda, atualize as despesas essenciais e verifique se a renda-base ainda é realista.
Revisar o planejamento não significa apagar o progresso. Significa ajustar as decisões à realidade atual da família.
💜Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
📚 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil.Caderno de Educação Financeira – Gestão de Finanças Pessoais.
- ANBIMA – Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. Como Investir em Você: planejamento financeiro. Disponível em: Como Investir em Você
💜 Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue Aprendendo Sobre Finanças no Musa Investe.
Se esse conteúdo ajudou você a enxergar a organização financeira de uma forma mais leve e possível para a vida real, continue acompanhando o Musa Investe para aprender mais sobre dinheiro, planejamento e tranquilidade financeira no dia a dia.
Se você quer continuar aprendendo sobre organização financeira para mulheres reais, leia também:
📌 Planejamento Financeiro para Mães Solo: Passo a Passo para ter Estabilidade
📌Transforme Suas Finanças com o Método 50-30-20
📌 Educação Financeira para Mulheres: O Caminho para o Sucesso Pessoal
📌 Mulheres Endividadas: Como Usar o Desenrola Brasil para começar a sair das Dívidas Sem
Para facilitar a organização da sua família, preparei uma versão deste checklist que você pode baixar, imprimir e preencher com calma. Use o material para acompanhar seus avanços e identificar qual pode ser o próximo passo do seu planejamento. Desespero