Você abre o aplicativo do banco e encontra uma oferta de empréstimo com uma parcela menor do que aquela que já paga. Na hora, pensa no alívio que esse dinheiro faria no orçamento: sobraria um pouco mais para o mercado, para os filhos ou para uma conta que está ficando para depois.
Mas, junto com a esperança, vem a dúvida: vale a pena trocar uma dívida cara por outra mais barata ou isso pode complicar ainda mais as contas?
A troca pode ajudar, desde que reduza os custos e tenha condições que você consiga cumprir. Porém, uma parcela menor, sozinha, não mostra se a proposta é vantajosa.
Uma coisa que sempre gosto de reforçar é que a decisão precisa fazer sentido em dois lugares: no custo total da dívida e na rotina da sua casa. Afinal, economizar juros é importante, mas você também precisa continuar pagando suas despesas essenciais.
Antes de aceitar a oferta, entenda o que está sendo trocado
Trocar uma dívida significa substituir uma obrigação atual por outra, buscando condições melhores. Isso pode acontecer de formas diferentes.
Na renegociação, você conversa com o próprio credor para tentar mudar as condições de pagamento. Já na portabilidade de crédito, solicita a transferência de uma operação para outra instituição financeira.
Também existe a possibilidade de contratar um novo empréstimo e usar o dinheiro para quitar outra dívida. Nesse caso, você precisa conferir os custos da nova contratação e garantir que a dívida anterior seja encerrada.
Segundo o Banco Central, a portabilidade permite transferir uma operação de crédito entre instituições em busca de condições mais vantajosas. Entretanto, contratar outro empréstimo por conta própria não é automaticamente a mesma coisa que fazer uma portabilidade.
Por isso, antes de avançar, pergunte à instituição: “Esta proposta é uma portabilidade, uma renegociação ou um novo empréstimo?”
📌 Peça duas informações por escrito: quanto custa quitar a dívida atual hoje e quais são todas as condições da nova proposta. Assim, você compara valores concretos.
A parcela menor traz alívio, mas confira quanto tempo ela vai acompanhar você
Uma prestação mais baixa pode fazer diferença para quem já precisa escolher qual conta pagar primeiro. Portanto, esse alívio merece ser considerado.
No entanto, a redução também pode acontecer porque o pagamento foi estendido por muito mais tempo. Nesse cenário, você paga menos por mês, mas pode desembolsar mais ao final.
Eu prefiro olhar para a última parcela antes de comemorar a primeira. Saber quando a dívida termina ajuda a entender por quanto tempo aquela decisão vai comprometer sua renda.
Além disso, vale imaginar os próximos meses. Há matrícula escolar, despesas de saúde ou algum período em que sua renda costuma diminuir? A proposta precisa caber também nessas situações.
Uma parcela menor pode aliviar o mês. Para saber se a dívida ficou mais barata, compare também o custo total e o prazo.
O CET ajuda você a enxergar além dos juros anunciados
Ao comparar propostas, você provavelmente encontrará uma taxa de juros em destaque. Porém, esse número não mostra sozinho tudo o que será cobrado.
O Custo Efetivo Total, conhecido como CET, considera juros e outras despesas da operação, como tributos, tarifas e seguros, quando houver. Segundo o Banco Central, as instituições devem informar esse custo para permitir a comparação entre ofertas.
💜Na prática, peça o CET por escrito e confira se as propostas usam o mesmo período de referência: anual com anual, por exemplo.
Além disso, observe o valor financiado, o prazo, o total das parcelas e eventuais pagamentos separados. Comparar apenas a taxa anunciada pode esconder diferenças importantes.
Uma pergunta simples para fazer ao banco é:
“Qual é o CET anual, quanto vou pagar no total e existe alguma cobrança além dessas parcelas?”
Uma história para entender a decisão na vida cotidiana
O caso de Daniela é um exemplo fictício, criado para explicar a comparação. Os valores são ilustrativos e não representam ofertas de crédito.
Daniela trabalha como recepcionista e tem uma filha em idade escolar. Depois de um período com despesas médicas e consertos em casa, ficou com uma dívida que ainda exigia 12 parcelas de R$ 500.
Todo mês, os R$ 500 saíam da conta e deixavam pouco espaço para os imprevistos. Por isso, quando recebeu uma oferta de 24 parcelas de R$ 290, sentiu que finalmente conseguiria respirar.
Antes de aceitar, porém, Daniela fez uma conta que ainda não tinha colocado no papel: multiplicou a parcela pelo número de meses.
A proposta diminuía o compromisso mensal em R$ 210, mas aumentava o desembolso total e prolongava a dívida por mais um ano.
Então, ela pediu o valor atualizado para quitar o contrato e buscou outra proposta. Encontrou uma opção de 12 parcelas de R$ 440, suficiente para liquidar o saldo informado pelo credor.
Nesse exemplo, todas as propostas cobrem a mesma quitação e não exigem entrada nem pagamentos adicionais. Veja a diferença:
Tabela com a comparação das propostas e a dívida atual
| O que comparar | Continuar com a dívida atual | Nova proposta A | Nova proposta B |
|---|---|---|---|
| Parcelas a pagar | 12 | 12 | 24 |
| Valor de cada parcela | R$ 500 | R$ 440 | R$ 290 |
| Total a pagar daqui para a frente | R$ 6.000 | R$ 5.280 | R$ 6.960 |
| Redução da parcela mensal | — | R$ 60 | R$ 210 |
| Diferença em relação ao total atual | — | R$ 720 a menos | R$ 960 a mais |
A proposta A representava uma economia nominal de R$ 720, mantendo o prazo. Já a proposta B oferecia mais alívio mensal, mas custava R$ 960 a mais.
Ainda assim, Daniela precisava responder a outra pergunta: os R$ 440 cabiam no orçamento? Se a resposta fosse não, a economia no papel não bastaria. Ela teria de continuar negociando.
Esse é o cuidado que considero essencial: a melhor proposta precisa ser compreendida e possível de pagar.
Como fazer essa comparação com os seus números
Primeiro, solicite ao credor o saldo atualizado para quitação e as informações do contrato. Não confunda esse saldo com a soma das parcelas futuras: são valores diferentes.
Depois, reúna as propostas para quitar a mesma dívida, na mesma data de referência. Assim, você evita comparar ofertas que cobrem valores diferentes.
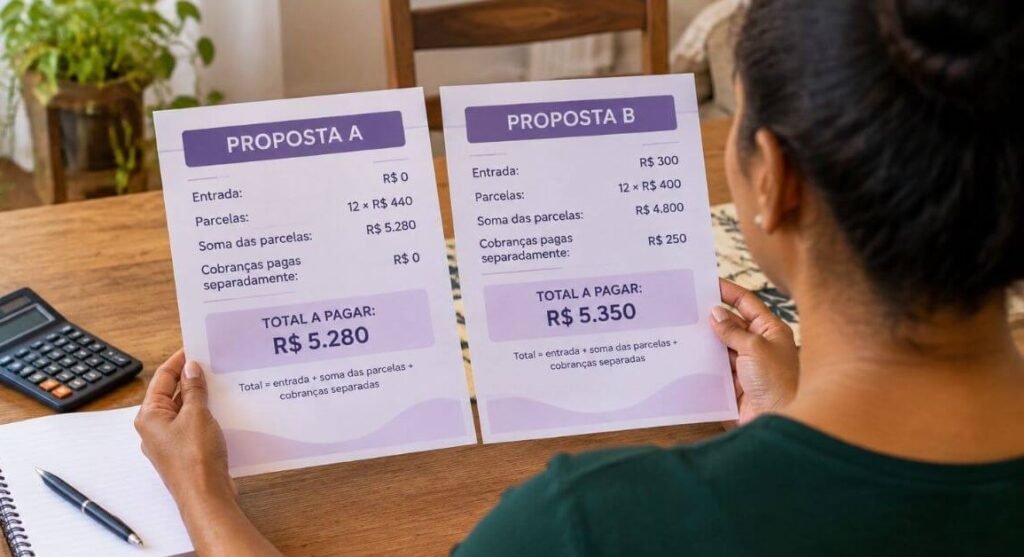
Para calcular o desembolso total de uma proposta com parcelas fixas, use:
Entrada + soma de todas as parcelas + cobranças pagas separadamente.
Se o contrato tiver parcelas variáveis ou correção por algum índice, peça uma explicação específica. Nesse caso, uma multiplicação simples não representa todo o custo futuro.
Em seguida, coloque a prestação no orçamento. Desconte da renda as despesas essenciais, outras parcelas e os gastos que não aparecem todos os meses, mas você sabe que vão chegar.
Por fim, confira se ainda existe alguma margem. Uma prestação que só cabe quando nada sai do previsto pode trazer novos atrasos.
“Gostaria de receber a proposta por escrito, com valor financiado, CET anual, quantidade e valor das parcelas, total a pagar, cobranças adicionais e condições para quitação da dívida anterior.”
Quando trocar a dívida pode fazer sentido
A substituição merece atenção quando você encontra um custo menor, consegue pagar a nova prestação e tem clareza sobre o encerramento do contrato anterior. Além disso, pode ajudar a organizar o pagamento de uma dívida que vinha sendo renovada sem uma perspectiva clara de término.
Entretanto, comece também pela negociação com o credor atual. Talvez ele ofereça condições melhores sem que você precise contratar outro produto.
Se você utiliza o cartão para completar despesas do mês, aproveite para rever esse uso. No post sobre como usar o cartão de crédito com inteligência, explico cuidados que ajudam nessa organização.
A troca será mais útil se vier acompanhada de uma mudança possível na rotina. Caso contrário, você pode quitar uma dívida e voltar a usar o mesmo limite para pagar as contas seguintes.
Quando é melhor parar e olhar a proposta com mais cuidado
Desconfie da pressa para assinar e de ofertas que destacam apenas quanto “vai sobrar” na sua conta.
Também examine com atenção propostas com dinheiro extra, conhecido como “troco”. Esse valor aumenta o crédito contratado e pode mudar as condições da operação. O próprio Banco Central recomenda cuidado com esse tipo de oferta.
Outro ponto é a garantia. Se a proposta envolve um imóvel ou veículo, considere o risco de perder esse bem em caso de inadimplência. Uma taxa menor não deve fazer você ignorar uma consequência tão importante.
Por outro lado, se o orçamento já está negativo antes das parcelas, contratar crédito pode apenas adiar a dificuldade. Nesse caso, vale buscar uma renegociação mais ampla e, se necessário, orientação do Procon.
Não existe vergonha em perceber que uma proposta ainda não cabe. Essa informação ajuda você a negociar com mais clareza.
Antes de assinar, confira este checklist
Reserve alguns minutos para revisar:
- Solicitei o saldo atualizado para quitar a dívida atual.
- Comparei propostas que cobrem o mesmo valor de quitação.
- Recebi o CET e as condições por escrito.
- Conferi entrada, parcelas e cobranças adicionais.
- Calculei quanto pagarei no total.
- Verifiquei quando termina o novo contrato.
- Incluí a prestação no orçamento junto das outras despesas.
- Considerei meses de renda menor e gastos irregulares.
- Entendi os riscos de eventuais garantias.
- Sei como a dívida anterior será quitada.
- Tenho um plano para evitar acumular novamente o saldo que será pago.
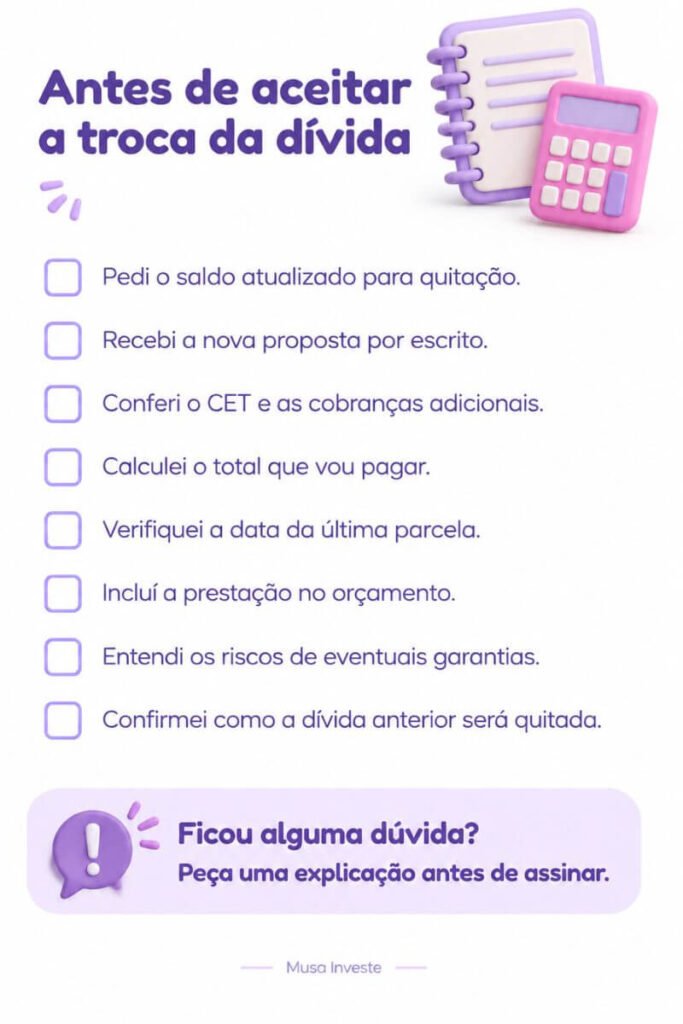
Se algum item ficou sem resposta, peça esclarecimentos antes de contratar.
Depois da troca, confirme a quitação e acompanhe o orçamento
Após a operação, confira se o pagamento chegou ao credor anterior e solicite o comprovante de quitação. Além disso, guarde o novo contrato e registre os vencimentos.
Se você contratou um empréstimo separado para pagar a dívida, faça essa quitação conforme o combinado. Deixar o dinheiro disponível para outros gastos pode resultar em duas obrigações ao mesmo tempo.
Em seguida, observe o orçamento dos primeiros meses. Se a prestação diminuiu, use essa diferença conforme a necessidade da sua casa: colocar uma conta essencial em dia ou começar uma pequena reserva são possibilidades.
A proposta de sair das dívidas também envolve construir alguma proteção para os próximos imprevistos. Você pode continuar essa reflexão no post sobre a mudança da dívida para a reserva de emergência.
Conclusão: Vale a pena trocar uma dívida cara por outra mais barata? A resposta precisa aparecer nas contas
Sim, a troca pode valer a pena quando melhora as condições de pagamento, reduz custos e permite encerrar a dívida anterior sem criar um compromisso impossível de manter.
Porém, se a prestação diminui apenas porque o prazo cresceu, reconheça o que a proposta oferece: um alívio mensal que pode ter um preço maior. Em algumas situações, esse fôlego será necessário, mas você merece conhecer o custo antes de decidir.
Aqui no Musa Investe, o cuidado começa por essa clareza. Você não precisa aceitar uma oferta na hora nem entender todos os termos de primeira. Pode pedir explicações, comparar e negociar.
O objetivo é chegar a uma prestação que você consiga pagar e a uma data em que essa dívida termine, preservando as necessidades da sua casa.
Antes de aceitar a próxima oferta, coloque lado a lado o CET, o total a pagar, o prazo e o espaço no orçamento. Essa comparação pode mudar a sua decisão — e evitar meses de aperto.
Se este conteúdo ajudou você a entender uma proposta, compartilhe com outra mulher que também esteja tentando reorganizar as contas.
Perguntas frequentes sobre trocar uma dívida cara por outra mais barata
1. Vale a pena pegar um empréstimo para quitar outra dívida?
Pode valer a pena quando o novo empréstimo reduz o custo da dívida e oferece parcelas que cabem no orçamento. Porém, antes de contratar, compare o CET, o total a pagar e o prazo. Além disso, confirme que o valor será suficiente para quitar a dívida anterior.
2. Uma parcela menor significa que vou pagar menos?
Não necessariamente. Se o prazo aumentar, você pode pagar menos por mês e desembolsar mais ao final. Por isso, multiplique o valor das parcelas pela quantidade de meses e acrescente a entrada e eventuais cobranças separadas.
3. O que devo comparar entre duas propostas?
Compare o valor necessário para quitar a mesma dívida, o CET, a entrada, as parcelas, o prazo e o total a pagar. Também confira se a proposta exige alguma garantia, como um veículo ou imóvel, pois isso muda os riscos da contratação.
4. Qual é a diferença entre renegociação e portabilidade?
Na renegociação, você combina novas condições com o próprio credor. Já na portabilidade, transfere uma operação de crédito para outra instituição. Portanto, pergunte qual modalidade está sendo oferecida e solicite as condições por escrito.
5. Posso trocar uma dívida do cartão por um empréstimo?
Essa possibilidade merece avaliação quando o empréstimo apresenta custos menores. Entretanto, a prestação precisa caber no orçamento, e o dinheiro deve quitar o saldo que você pretende substituir. Depois, reveja o uso do cartão para evitar acumular uma nova dívida enquanto paga o empréstimo.
6. E se a proposta for mais barata, mas a parcela ainda não couber?
Nesse caso, continue negociando. Uma economia no custo total não resolve o problema se você precisar atrasar despesas essenciais para pagar a prestação. Primeiro, calcule quanto consegue comprometer por mês e use esse valor como referência na conversa com o credor.
7. Vale a pena aceitar dinheiro extra junto com a troca da dívida?
Antes de aceitar, peça também uma simulação sem esse valor adicional. O dinheiro extra aumenta o compromisso assumido e pode elevar o custo total. Assim, você consegue avaliar a troca sem misturá-la com uma nova necessidade de crédito.
8. Como evitar ficar com duas dívidas depois da troca?
Confirme como acontecerá a quitação do contrato anterior e acompanhe a conclusão. Se você receber o dinheiro de um novo empréstimo, use-o para o pagamento combinado e guarde o comprovante. Por fim, solicite a confirmação de que a dívida anterior foi integralmente quitada.
💜Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
📚 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Serasa Experian, Mapa da Inadimplência e Renegociação de Dívidas.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil. Empréstimos e financiamentos: contratos, CET e cuidados na contratação
- Banco Central do Brasil. Portabilidade de crédito
- Portal do Investidor (CVM). Planejamento e gestão de reservas financeiras.
- Livre-se das Dívidas – Reinaldo Domingos
💜 Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue Aprendendo Sobre Finanças no Musa Investe.
Se esse conteúdo ajudou você a enxergar a organização financeira de uma forma mais leve e possível para a vida real, continue acompanhando o Musa Investe para aprender mais sobre dinheiro, planejamento e tranquilidade financeira no dia a dia.
Se você quer continuar aprendendo sobre organização financeira para mulheres reais, leia também:
📌Como dar os primeiros passos para organizar sua vida financeira sem pressão
📌 Um jeito simples de organizar seu orçamento mensal
📌 Educação financeira para mulheres reais no dia a dia
📌Planejamento financeiro para mães que cuidam de tudo sozinhas