Você recebe uma proposta para quitar uma dívida com desconto. Por alguns minutos, imagina o alívio de encerrar aquela pendência. Então, olha o saldo da conta e lembra do aluguel, das compras do mercado e de uma despesa dos filhos que ainda precisa pagar.
Será que vale a pena usar o dinheiro guardado? Ou seria melhor parcelar e manter uma quantia disponível?
Escolher entre pagar dívidas à vista ou parcelar envolve comparar o custo do acordo e o que você consegue pagar sem comprometer as necessidades da sua casa.
Aqui no Musa Investe, eu defendo que essa decisão precisa considerar a vida que acontece depois do pagamento. Afinal, quitar uma dívida traz alívio, mas você também precisa chegar ao fim do mês com condições de cuidar de si e da sua família.
Neste post, vamos fazer essa comparação com calma, usando números e situações que ajudam você a decidir no dia a dia.
Antes de escolher, veja quanto desse dinheiro está realmente disponível
O saldo da sua conta pode dar a impressão de que você consegue pagar uma dívida à vista. Porém, parte daquele dinheiro talvez já tenha destino: alimentação, transporte, contas que ainda vão vencer ou uma consulta marcada.
Por isso, antes de aceitar qualquer proposta, separe o dinheiro necessário para as despesas até a próxima entrada de renda. Depois, considere os compromissos que não aparecem todos os meses, mas que você já sabe que virão.
Material escolar, manutenção da casa e impostos, por exemplo, não deixam de existir porque você está negociando uma dívida. Para organizar esses valores, veja também como incluir despesas anuais no orçamento familiar.
Só então avalie quanto pode direcionar ao acordo.
Uma coisa que sempre gosto de reforçar é que dinheiro na conta não significa, automaticamente, dinheiro livre para gastar. Fazer essa separação evita que uma decisão aparentemente boa provoque um novo aperto algumas semanas depois.
💜Antes de aceitar a proposta: Confira quanto você tem disponível depois de separar as contas que ainda vão vencer, as despesas essenciais e uma proteção para imprevistos. Esse valor ajuda a avaliar se a quitação à vista é viável.
Quando pagar a dívida à vista pode ser uma boa escolha
Pagar à vista pode valer a pena quando o credor oferece uma redução no valor e você consegue quitar a dívida sem deixar o orçamento descoberto.
Além da economia, encerrar o compromisso libera os próximos meses daquela parcela. Isso pode facilitar a organização financeira, especialmente quando você já administra várias prestações.
Entretanto, o desconto precisa fazer sentido junto com a sua realidade. Se o pagamento consumir o dinheiro do aluguel ou obrigar você a usar crédito para comprar comida, será necessário procurar outra condição.
Na minha opinião, um bom desconto merece atenção, mas não deve decidir sozinho o destino do seu dinheiro. Também precisamos olhar para o que ficará disponível depois da quitação.
Antes de pagar, peça uma proposta por escrito e confirme que o valor encerra integralmente a dívida negociada. Confira, ainda, os dados do credor e o canal de pagamento.
O desconto só ajuda de verdade quando você consegue aproveitá-lo sem comprometer as despesas essenciais da sua casa.
Quando parcelar pode ser mais adequado para sua realidade
Parcelar pode ser uma alternativa quando você não consegue quitar a dívida agora, mas tem condições de assumir um pagamento mensal.
Nesse caso, o acordo distribui o desembolso ao longo do tempo. Em contrapartida, pode aumentar o total pago e comprometer uma parte da sua renda durante vários meses.
Por isso, não basta pensar: “essa parcela parece pequena”. É preciso somá-la às prestações que você já paga e verificar quanto sobra depois das necessidades da casa.
Eu acredito que uma parcela sustentável tem mais utilidade do que uma proposta atraente que você não conseguirá cumprir. Isso não significa aceitar qualquer prazo ou qualquer custo: procure a condição mais econômica entre aquelas que cabem no seu orçamento.
Além disso, observe a data do vencimento. Uma parcela que vence antes do salário pode criar dificuldades, mesmo quando o valor parece adequado.
Se você trabalha por conta própria ou recebe valores diferentes a cada mês, faça essa avaliação usando uma renda conservadora, que represente também os meses mais fracos. Para isso, considere a renda líquida disponível para a família, depois de descontar os custos do trabalho.
À vista ou parcelado? Compare o que muda no seu orçamento
As duas opções podem fazer sentido, dependendo do custo e da sua capacidade de pagamento. A tabela abaixo ajuda a organizar essa comparação.
| O que observar | Pagamento à vista | Pagamento parcelado |
|---|---|---|
| Total pago | Pode ser menor quando existe desconto. | Pode ser maior; some entrada, parcelas e cobranças adicionais. |
| Dinheiro disponível agora | Exige uma quantia maior de uma só vez. | Distribui o pagamento, embora possa exigir entrada. |
| Compromisso nos próximos meses | Encerra a dívida negociada se a proposta prever quitação integral. | Ocupa parte da renda até o fim do acordo. |
| Principal cuidado | Não consumir o dinheiro necessário para manter a casa. | Não assumir parcelas que dependam de um mês excepcionalmente bom. |
| Quando considerar | Quando há economia e dinheiro suficiente após proteger o orçamento. | Quando a quitação não é viável, mas existe capacidade mensal para cumprir o acordo. |
Depois de preencher essa comparação com os valores da sua proposta, observe dois pontos: quanto você pagará no total e quanto ficará disponível para viver durante o pagamento.
Assim, você evita escolher apenas pelo tamanho do desconto ou pelo valor da prestação.
Uma situação do dia a dia: o desconto que não cabia naquele momento
Márcia, de 39 anos, trabalhava como atendente e morava com a filha. Depois de alguns meses difíceis, acumulou uma dívida cujo saldo informado pelo credor era de R$ 2.400.
Quando recebeu uma proposta de quitação por R$ 1.800 à vista, ficou animada. Ela tinha R$ 2.000 guardados e queria encerrar aquela preocupação.
Porém, ao fazer as contas, percebeu que sobrariam apenas R$ 200. Aqueles R$ 2.000 eram sua única proteção para imprevistos, e o orçamento mensal já exigia cuidado.
A outra proposta era pagar 12 parcelas de R$ 180, sem entrada nem cobranças adicionais no exemplo. O total seria de R$ 2.160.
Antes de decidir, Márcia anotou sua renda líquida de R$ 3.000 e separou R$ 2.500 para as despesas habituais e outros compromissos. Além disso, reservou R$ 150 por mês para despesas irregulares previstas.
Dessa forma, restavam R$ 350 mensais antes do novo acordo. Com a parcela de R$ 180, sobrariam R$ 170.
Márcia tentou negociar uma condição melhor. Como o credor manteve as propostas, ela escolheu parcelar, após avaliar que conseguiria cumprir o compromisso e preservar sua proteção financeira.
A escolha teria sido diferente se ela dispusesse de mais dinheiro além da reserva. No entanto, naquele momento, quitar à vista deixaria sua casa mais exposta a um novo imprevisto.
📌 O aprendizado dessa situação é olhar além da vontade de encerrar a dívida: a decisão também precisa caber na vida que continua depois dela.
Vamos colocar os números no papel?
Usando o exemplo de Márcia, a comparação fica assim:
| Informação | Valor |
|---|---|
| Saldo da dívida informado pelo credor | R$ 2.400 |
| Proposta para quitação à vista | R$ 1.800 |
| Proposta parcelada | 12 × R$ 180 |
| Total do parcelamento | R$ 2.160 |
| Diferença entre parcelar e pagar à vista | R$ 360 |
Nesse exemplo, pagar à vista economizaria R$ 360 em relação ao parcelamento. Já em comparação com o saldo informado de R$ 2.400, a redução seria de R$ 600, equivalente a 25%.
Entretanto, Márcia também precisava avaliar o impacto sobre os R$ 2.000 guardados. A economia de R$ 360 vinha acompanhada da redução de sua proteção para apenas R$ 200.
Isso não torna o parcelamento automaticamente melhor. Se a parcela não coubesse ou o custo fosse muito elevado, ela precisaria continuar negociando.
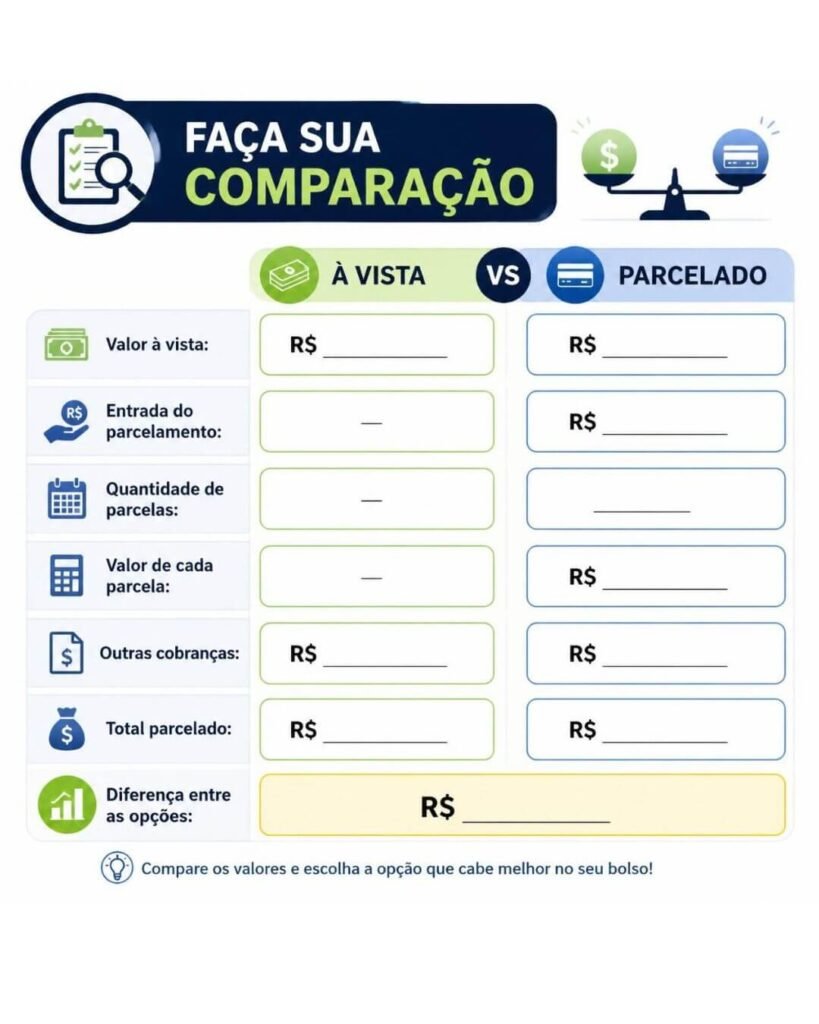
Para comparar sua própria proposta, use esta conta:
Total parcelado = entrada + soma de todas as parcelas + eventuais cobranças adicionais.
Em seguida:
Diferença de custo = total parcelado − valor para quitação à vista.
Esse resultado mostra a diferença em reais. Ele não representa, sozinho, a taxa de juros ou o Custo Efetivo Total da operação.
Agora, faça sua comparação com os seus próprios valores. Preencha os campos abaixo e confira o custo total de cada proposta. Assim, você poderá avaliar qual opção cabe no seu orçamento sem comprometer as despesas essenciais da sua casa.
Antes de aceitar uma parcela, descubra quanto realmente cabe
Uma parcela de R$ 150 pode caber no orçamento de uma mulher e pesar demais no de outra, mesmo que as duas recebam o mesmo salário.
Isso acontece porque cada casa tem necessidades diferentes. Aluguel, medicamentos, filhos, transporte e outras dívidas mudam a quantia disponível.
Portanto, comece pela sua renda líquida e desconte as despesas necessárias, os compromissos existentes e uma provisão para gastos irregulares. Depois, avalie uma parcela que deixe alguma margem.
No exemplo de Márcia:
| Organização mensal | Valor |
|---|---|
| Renda líquida | R$ 3.000 |
| Despesas habituais e outros compromissos | − R$ 2.500 |
| Provisão para despesas irregulares previstas | − R$ 150 |
| Disponível antes do novo acordo | R$ 350 |
| Parcela proposta | − R$ 180 |
| Margem restante | R$ 170 |
Essa margem ainda pode ser pequena para algumas famílias. Por isso, use a conta como método de análise, sem tratar os valores do exemplo como uma regra.
Eu sugiro que você negocie com base no que consegue pagar, em vez de assumir um compromisso esperando que tudo dê certo todos os meses.
Se o resultado for zero ou negativo, a proposta ainda não cabe. Nesse caso, apresente uma contraproposta e busque orientação, se necessário, para reorganizar as dívidas.
Para fazer esse levantamento, você também pode consultar o guia prático para sair das dívidas.
Vale usar a reserva de emergência para quitar uma dívida?
Essa é uma dúvida compreensível: de um lado, você quer reduzir o custo da dívida; de outro, sabe o esforço que fez para guardar aquele dinheiro.
Usar parte da reserva pode fazer sentido, especialmente diante de uma dívida cara. Contudo, a decisão exige avaliar o desconto, o custo de manter a dívida, a estabilidade da renda e quanto ficará disponível para imprevistos.
Se você consumir toda a reserva e precisar contratar crédito novamente pouco depois, poderá voltar ao problema que estava tentando resolver.
Por outro lado, manter o dinheiro intocado enquanto uma dívida acumula custos elevados também pode prejudicar suas finanças. Portanto, avalie as duas consequências e tente negociar uma condição que reduza a dívida sem deixar a casa completamente desprotegida.
Uma coisa que considero importante é que a reserva e o pagamento das dívidas precisam fazer parte do mesmo planejamento. A quantia que você consegue usar depende dos riscos e das necessidades da sua família.
Para continuar essa reflexão, leia também a história de Patrícia sobre dívidas e reserva de emergência.
O que perguntar ao credor antes de fechar o acordo
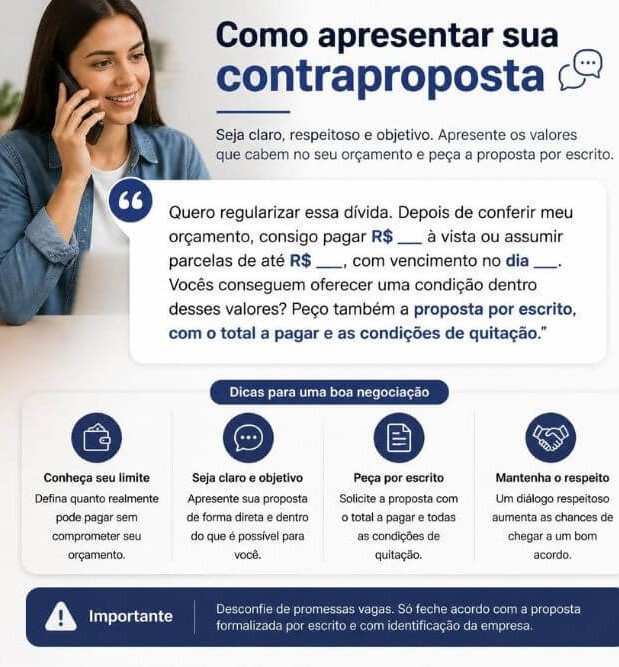
Depois de descobrir quanto pode pagar, peça os detalhes da proposta. Assim, você compara condições concretas, em vez de decidir apenas pela mensagem de “desconto especial”.
Confirme o valor à vista, a entrada, o número de parcelas, os vencimentos e o total a pagar. Pergunte também o que acontece se houver atraso e se o pagamento previsto encerra integralmente a dívida negociada.
Quando a proposta envolver uma operação de crédito com instituição financeira, confira o Custo Efetivo Total (CET). Ele reúne juros, tarifas, tributos e outros custos da operação, permitindo comparar propostas com mais informação. O Banco Central orienta os consumidores a observar esse indicador antes de contratar crédito.
Além disso, guarde a proposta e os comprovantes. Faça a negociação por canais oficiais e confira os dados do recebedor antes de pagar.
Seu checklist antes de decidir
Antes de confirmar o pagamento, confira:
- Separei o dinheiro das despesas essenciais até a próxima entrada de renda.
- Considerei despesas irregulares e outras parcelas que já pago.
- Calculei o total à vista e o total parcelado, incluindo entrada e cobranças adicionais.
- Avaliei quanto ficará disponível depois da quitação.
- Verifiquei se a parcela cabe também nos meses mais apertados.
- Entendi as consequências de um eventual atraso.
- Pedi uma condição melhor ou apresentei uma contraproposta.
- Confirmei por escrito quais dívidas o acordo encerra.
- Conferi o canal de negociação e os dados do pagamento.
Se alguma resposta ainda estiver indefinida, esclareça esse ponto antes de fechar o acordo. Afinal, você precisa saber o que está assumindo.
Para ajudar você a decidir entre pagar uma dívida à vista ou parcelar, preparei um checklist que você pode baixar, imprimir e preencher com calma. O botão para baixar o material está no final deste post.
Antes de fechar o acordo, use o checklist para conferir os valores, avaliar as condições e escolher uma opção que caiba no seu orçamento sem comprometer as necessidades da sua casa.
Conclusão: Pagar a dívida precisa ajudar você a seguir em frente
Escolher entre pagar dívidas à vista ou parcelar exige olhar para o custo da proposta e para as necessidades da sua casa.
Quando existe desconto e dinheiro realmente disponível, a quitação pode trazer economia e liberar o orçamento dos próximos meses. Já quando pagar tudo agora deixaria você sem condições de lidar com as despesas, um parcelamento viável pode ser mais adequado.
Eu acredito que o melhor acordo é aquele que você consegue cumprir, com o menor custo possível dentro da sua realidade. Se nenhuma das propostas cabe, continuar negociando é uma atitude responsável.
Hoje, escolha uma dívida e coloque as duas opções no papel. Compare os totais, confira o que sobra e defina seu limite antes de conversar com o credor. Você não precisa resolver todas as pendências de uma vez para começar a recuperar o controle.
Quitar uma dívida deve ajudar você a seguir em frente com mais segurança. As contas de hoje e as necessidades dos próximos meses também fazem parte dessa decisão.
Se este conteúdo ajudou você, compartilhe com uma mulher que esteja tentando negociar suas dívidas. Uma comparação clara pode ajudá-la a escolher um acordo que realmente consiga manter.
Perguntas frequentes sobre pagar dívidas à vista ou parcelar
1.É melhor pagar uma dívida à vista ou parcelar?
Depende do custo da proposta e do dinheiro que você tem disponível. Pagar à vista pode ser mais econômico quando existe desconto e a quitação não compromete as despesas da casa. Por outro lado, parcelar pode ser mais adequado quando você precisa distribuir o pagamento e consegue assumir as prestações.
Eu acredito que a melhor escolha é a condição mais econômica entre aquelas que você consegue cumprir sem deixar faltar o essencial.
2.Como saber se o desconto à vista vale a pena?
Compare o valor à vista com o total do parcelamento, incluindo entrada e eventuais cobranças adicionais. Por exemplo, se a quitação custa R$ 1.800 e o parcelamento soma R$ 2.160, pagar à vista economiza R$ 360.
Entretanto, confira também quanto sobrará depois do pagamento. O desconto perde parte da vantagem se você precisar contratar uma nova dívida para cobrir as despesas do mês.
3.Vale a pena usar todo o dinheiro guardado para quitar uma dívida?
Antes de usar tudo, avalie o custo da dívida e o risco de ficar sem dinheiro para imprevistos. Uma dívida cara pode justificar o uso de parte da reserva, mas consumir toda a sua proteção exige cuidado, principalmente quando a renda varia.
Por isso, tente negociar uma condição que reduza o custo da dívida e preserve algum dinheiro para as necessidades da sua família.
4. Como descobrir se a parcela cabe no meu orçamento?
Comece pela renda líquida e desconte as despesas essenciais, as parcelas que já paga e os valores destinados a despesas irregulares. Em seguida, veja quanto sobra para o novo acordo, deixando uma margem para variações nos gastos.
Se a prestação só cabe quando você deixa uma conta importante para depois, ela ainda não cabe no orçamento.
5. Uma parcela menor significa um acordo melhor?
Não necessariamente. Uma prestação menor pode vir acompanhada de um prazo mais longo e de um total maior a pagar.
Assim, compare o valor da parcela, a duração do compromisso e o custo total. Uma coisa que sempre gosto de reforçar é que a prestação precisa caber no mês, mas o preço do acordo também merece atenção.
6. Quem tem renda variável pode parcelar uma dívida?
Pode, desde que avalie a prestação com base em uma renda conservadora, considerando os meses mais fracos. Para quem trabalha por conta própria, essa conta deve usar o dinheiro disponível depois dos custos do trabalho.
Além disso, evite assumir uma parcela contando com vendas, comissões ou serviços que ainda não estão garantidos.
7. E se nenhuma das propostas couber no meu orçamento?
Apresente uma contraproposta com o valor que você realmente consegue pagar. Você pode pedir uma entrada menor, outra data de vencimento ou uma revisão das condições, embora o credor não tenha obrigação de aceitar sua sugestão.
Enquanto isso, mantenha as necessidades da casa no planejamento. Aceitar um acordo impossível de cumprir pode trazer um novo atraso e mais preocupação.
8. Como evitar voltar a se endividar depois do acordo?
Inclua o pagamento no orçamento e acompanhe as contas durante os próximos meses. Além disso, considere despesas que não aparecem todo mês e, quando houver espaço, forme ou recomponha uma pequena reserva.
Você não precisa organizar tudo de uma vez. O importante é manter um plano que consiga seguir e ajustá-lo quando sua realidade mudar.
💜Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
📚 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Serasa Experian, Mapa da Inadimplência e Renegociação de Dívidas.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil. Caderno de Educação Financeira – Gestão de Finanças Pessoais.
- Portal do Investidor (CVM). Planejamento e gestão de reservas financeiras.
- Livre-se das Dívidas – Reinaldo Domingos
💜 Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue Aprendendo Sobre Finanças no Musa Investe.
Se esse conteúdo ajudou você a enxergar a organização financeira de uma forma mais leve e possível para a vida real, continue acompanhando o Musa Investe para aprender mais sobre dinheiro, planejamento e tranquilidade financeira no dia a dia.
Se você quer continuar aprendendo sobre organização financeira para mulheres reais, leia também:
📌Como dar os primeiros passos para organizar sua vida financeira sem pressão
📌 Um jeito simples de organizar seu orçamento mensal
📌 Educação financeira para mulheres reais no dia a dia
📌Planejamento financeiro para mães que cuidam de tudo sozinhas