O salário cai na conta, você paga sua parte do aluguel, ajuda no supermercado e acerta as despesas dos filhos. Quando termina, quase não sobra nada. Enquanto isso, seu parceiro consegue guardar dinheiro e ainda fazer planos pessoais.
Se vocês dividem tudo pela metade, mas recebem salários diferentes, talvez você conheça essa sensação.
Como dividir as contas quando o casal ganha valores diferentes? Uma possibilidade é repartir as despesas proporcionalmente à renda de cada um. Assim, quem recebe mais contribui com uma parcela maior das contas comuns.
Porém, uma divisão equilibrada também precisa considerar o trabalho doméstico, os cuidados com os filhos e as necessidades de cada pessoa.
Na prática, aqui no Musa Investe, recomendamos um acordo que os dois consigam cumprir sem que um deles precise se endividar para acompanhar o padrão de vida do outro. Por isso, antes de escolher uma fórmula, vale olhar para a rotina de vocês e para quanto sobra para cada um depois que os boletos são pagos.
Você paga metade das contas, mas fica sem dinheiro para você?
Dividir tudo ao meio parece simples: chegou uma conta de R$ 200, cada um paga R$ 100.
Entretanto, esses R$ 100 podem representar esforços muito diferentes. Para quem ganha R$ 2.000, o valor corresponde a 5% do salário. Já para quem recebe R$ 6.000, representa aproximadamente 1,67%.
Agora imagine essa diferença aplicada ao aluguel, à alimentação, à energia e às demais despesas da casa. No fim do mês, uma pessoa pode continuar confortável, enquanto a outra precisa adiar uma consulta, desistir de um curso ou usar o cartão para completar as compras.
Por isso, eu considero importante fazer uma pergunta antes de manter o meio a meio: depois de contribuir com a casa, os dois ainda conseguem cuidar das próprias necessidades?
💜 Pagar o mesmo valor não significa fazer o mesmo esforço financeiro.
Isso não quer dizer que dividir pela metade nunca funciona. Quando as rendas são próximas e as despesas cabem no orçamento de ambos, esse modelo pode atender ao casal. No entanto, ele merece revisão quando deixa uma das pessoas constantemente no limite.
Vamos fazer a conta de um jeito que você consiga usar hoje?
Na divisão proporcional, cada pessoa paga uma parte das despesas correspondente à sua participação na renda total do casal.
Para começar, usem a renda líquida, ou seja, o valor recebido depois dos descontos obrigatórios. Se alguém trabalha por conta própria, considerem o dinheiro disponível após os custos do negócio.
Veja uma simulação:
- Você recebe R$ 2.000 líquidos por mês.
- Seu parceiro recebe R$ 6.000 líquidos por mês.
- Juntos, vocês recebem R$ 8.000.
- As despesas compartilhadas somam R$ 4.000.
Nesse caso, sua renda corresponde a 25% do total. A renda dele representa os outros 75%. Portanto, vocês podem aplicar essas proporções às despesas comuns.
| Item | Você | Seu parceiro |
|---|---|---|
| Renda líquida mensal | R$ 2.000 | R$ 6.000 |
| Participação na renda do casal | 25% | 75% |
| Pagamento no meio a meio | R$ 2.000 | R$ 2.000 |
| Renda comprometida no meio a meio | 100% | 33,33% |
| Pagamento proporcional | R$ 1.000 | R$ 3.000 |
| Renda comprometida na divisão proporcional | 50% | 50% |
| Valor restante após as despesas comuns | R$ 1.000 | R$ 3.000 |
Percebe a diferença? No meio a meio, você entregaria todo o salário para pagar as despesas compartilhadas. Já na divisão proporcional, os dois comprometeriam metade da própria renda. Ainda assim, os valores restantes seriam diferentes.
Além disso, esse dinheiro precisaria cobrir eventuais despesas pessoais e objetivos individuais. Portanto, a proporção é um ponto de partida para a conversa, não uma solução automática para todas as desigualdades.
Como dividir na prática?
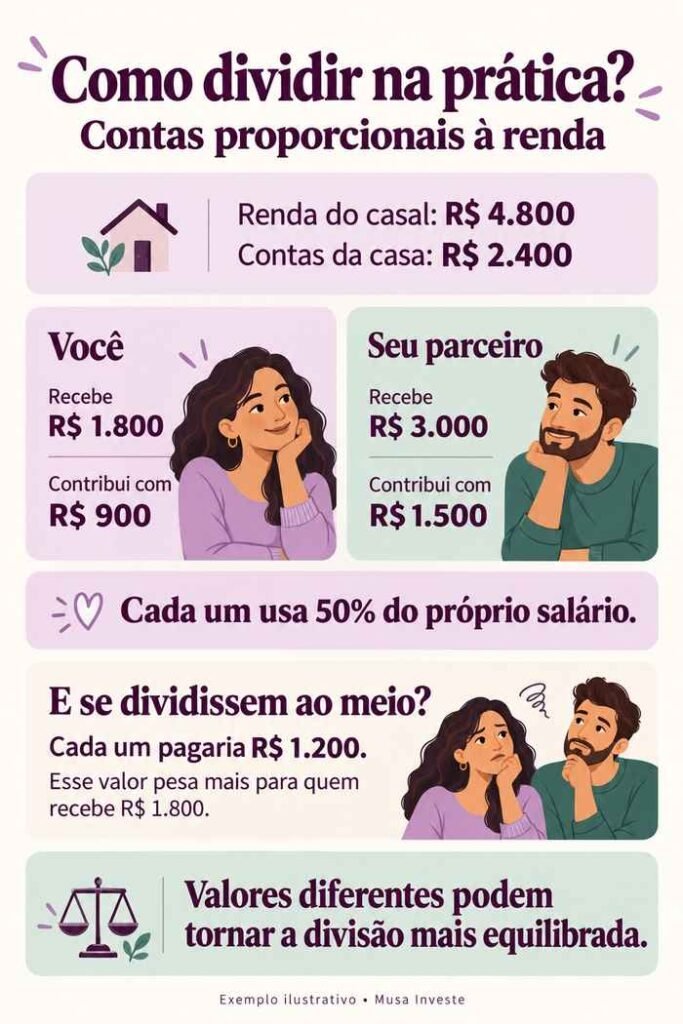
Imagine que você recebe R$ 1.800 e seu parceiro recebe R$ 3.000 por mês. Juntos, vocês têm R$ 4.800, e as contas da casa somam R$ 2.400.
Sua renda ÷ renda total do casal × despesas compartilhadas = sua contribuição.
R$ 1.800,00 ÷ R$ 4.800,00 x R$ 2.400,00 = R$ 900,00
Nesse exemplo, a divisão proporcional fica assim:
- Você paga R$ 900.
- Seu parceiro paga R$ 1.500.
Assim, cada um usa metade do próprio salário para pagar as despesas compartilhadas.
Se dividissem tudo ao meio, cada um pagaria R$ 1.200. Porém, esse valor pesaria mais para você, que recebe menos. Por isso, contribuir com valores diferentes pode tornar a divisão mais equilibrada para os dois.
Uma história real: Marina e Felipe dividem as contas conforme a renda
Em uma reportagem publicada pela Folha de S.Paulo, em 26 de julho de 2026, a gerente de marketing Marina Souza e o advogado Felipe Santana contaram como organizam as despesas da família.
O casal mantém contas bancárias separadas e divide os gastos proporcionalmente à renda de cada um. Como Felipe recebe mais, assume uma parcela maior das despesas.
Além disso, os dois conversam antes de decidir sobre compras maiores, investimentos e planos para o futuro. Para acompanhar o orçamento, registram receitas, despesas e vencimentos em anotações e fazem revisões mensais.
O que considero importante nessa história é que as contas separadas não impedem o planejamento conjunto. Cada um mantém sua organização, enquanto os dois participam das decisões da família.
Por isso, antes de copiar a divisão de outro casal, observem os próprios números. O acordo precisa caber no bolso dos dois e acompanhar as mudanças da vida de vocês.
Antes de dividir, combinem o que realmente é conta da casa
Às vezes, o casal concorda com uma porcentagem, mas continua discutindo porque cada pessoa entende “despesa compartilhada” de um jeito. Por isso, façam uma lista antes de calcular a contribuição.
Em geral, vocês podem incluir moradia, água, energia, alimentação da casa, internet e despesas combinadas com os filhos. Além disso, vale prever gastos que não aparecem todos os meses, como manutenção da casa e material escolar.
Já roupas de uso individual, hobbies e assinaturas pessoais precisam de uma conversa específica. O mesmo vale para parcelas e dívidas anteriores ao relacionamento: não presumam que tudo entrará automaticamente no orçamento comum.
Também recomendo cuidado com a divisão por boletos. Um paga o aluguel e o outro assume supermercado, farmácia e “as pequenas compras”. Entretanto, essas compras podem crescer sem que ninguém perceba.
Assim, se vocês preferirem separar as contas por categoria, comparem os totais no fechamento do mês. Para organizar essa lista, veja o passo a passo de como fazer uma planilha para orçamento familiar.
O combinado precisa incluir os imprevistos
Além das contas habituais, decidam como pagar uma compra extra de mercado, um reparo urgente ou uma despesa inesperada dos filhos. Dessa forma, quem resolve o problema primeiro não acaba assumindo o custo sozinho por falta de conversa.
E o trabalho que você faz em casa, onde entra nessa divisão?
Imagine uma mulher que reduziu a jornada de trabalho para buscar os filhos na escola, acompanhar consultas e cuidar da rotina da casa. Enquanto isso, o parceiro conseguiu manter mais horas de trabalho remunerado.
Nesse cenário, olhar apenas para os salários deixa uma parte importante da contribuição dela fora da conversa. Por isso, eu não considero suficiente ajustar o Pix e manter toda a responsabilidade doméstica nas costas da mesma pessoa. O casal também precisa conversar sobre tempo, descanso e oportunidades de trabalhar.
Vale colocar na mesa:
- Quem acompanha as tarefas escolares e as consultas?
- Quem planeja as refeições e percebe o que falta em casa?
- Quem falta ao trabalho quando uma criança adoece?
- Quem acompanha vencimentos e faz os pagamentos?
Além disso, dividir tarefas exige compartilhar a responsabilidade de lembrar, organizar e resolver. Você não deveria precisar gerenciar tudo para que a outra pessoa participe.
📌Seu salário não mede toda a sua contribuição para a família.
Se um dos dois está sem renda, a divisão proporcional atribuiria as despesas financeiras a quem recebe. Porém, o acordo também precisa prever acesso ao dinheiro para necessidades pessoais e participação nas decisões.
Quem está cuidando da família continua precisando de autonomia, descanso e planos para o próprio futuro.
Como começar essa conversa sem transformar tudo em cobrança?
Escolha um momento em que vocês possam olhar os números com calma. De preferência, evite começar a discussão no meio de uma compra ou logo depois de uma conta atrasada.
Em seguida, explique o impacto da divisão atual na sua vida. Uma maneira de começar é:
“Quero rever como dividimos as despesas. Depois de pagar minha parte, estou ficando sem dinheiro para minhas necessidades e para guardar. Podemos olhar nossos salários e testar outra divisão?”
Assim, você apresenta uma situação concreta e abre espaço para construir um acordo.
Depois, coloquem no papel quanto cada um recebe, quanto a casa custa e quais compromissos precisam ser considerados. Se a conversa ficar apenas no “eu pago mais” ou “você gasta demais”, voltem aos valores registrados.
Para aprofundar esse assunto, leia também como conversar sobre dinheiro com o parceiro e evitar conflitos no relacionamento.
Uma orientação que gosto de dar é que o acordo deixe espaço para os dois fazerem perguntas e proporem ajustes. Afinal, contribuir com uma quantia maior não deveria significar ter mais poder sobre as escolhas da família.
Quando a renda muda, o combinado também pode mudar
Uma divisão que funcionava há seis meses pode deixar de funcionar depois de uma demissão, uma promoção ou uma redução na jornada.
Por isso, combinem quando revisar os valores. Vocês podem fazer uma conferência mensal e recalcular a contribuição sempre que houver uma mudança relevante.
Se alguém tem renda variável, uma alternativa é usar a média líquida dos últimos três a seis meses. Entretanto, observem também os meses mais fracos e evitem assumir despesas fixas com base no melhor faturamento. Além disso, não incluam bônus ou comissões incertas como se fossem garantidos.
Testem por um mês:
Registrem as rendas, definam as despesas compartilhadas e calculem a contribuição de cada um. Depois de 30 dias, confiram os gastos reais e conversem sobre o que precisa mudar.
Também vale avaliar o padrão de vida escolhido. Se uma pessoa prefere um imóvel ou uma viagem que a outra não consegue pagar, vocês precisam ajustar a escolha ou combinar uma contribuição maior de quem deseja aquele gasto.
Afinal, mesmo uma divisão proporcional pode ficar pesada quando o custo total da casa é alto demais.
A casa precisa funcionar, e seus planos também precisam caber
Depois de pagar as despesas compartilhadas, você consegue cuidar da saúde, manter alguma atividade de que gosta e guardar dinheiro para seus objetivos?
Essa pergunta importa porque o planejamento do casal precisa considerar o futuro dos dois.
Se houver espaço no orçamento, combinem uma contribuição para a reserva da família e preservem também alguma autonomia financeira individual. Os valores podem começar pequenos, de acordo com a realidade de vocês.
Para dar esse primeiro passo, veja como começar uma reserva de emergência mesmo ganhando pouco.
Por outro lado, se as despesas essenciais já consomem toda a renda disponível, mudar a proporção não fará o dinheiro aparecer. Nesse caso, vocês precisarão rever os gastos possíveis e avaliar caminhos para aumentar a renda, sem atribuir toda a responsabilidade a quem ganha menos.
Checklist: o acordo de vocês funciona na vida real?
Antes de encerrar a conversa, confiram juntos:
- Anotamos a renda líquida de cada pessoa.
- Definimos quais despesas são compartilhadas.
- Incluímos os pequenos gastos e as despesas que variam.
- Calculamos quanto cada um vai contribuir.
- Conferimos se o valor cabe no orçamento dos dois.
- Consideramos o cuidado com os filhos e o trabalho doméstico.
- Combinamos como tratar despesas pessoais e dívidas.
- Definimos quem paga cada conta e em qual data.
- Os dois conseguem acompanhar as informações do orçamento.
- Marcamos uma data para revisar o acordo.
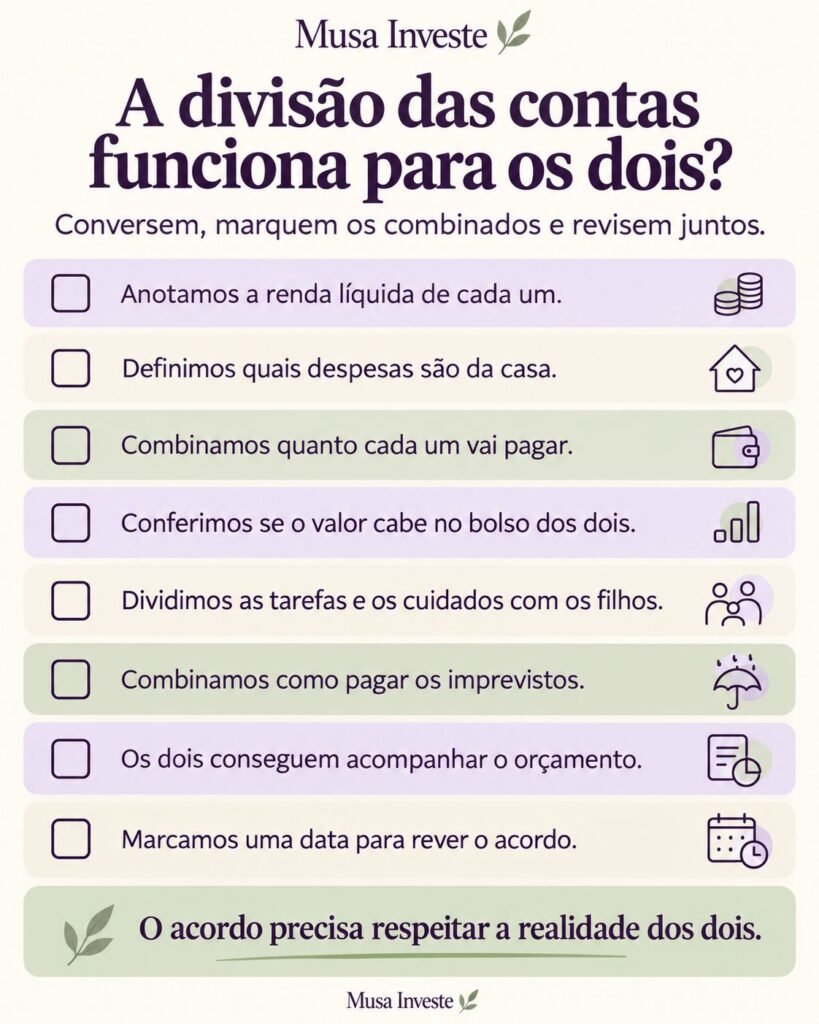
Se ficaram itens em aberto, comecem por eles. Vocês não precisam resolver todos os detalhes em uma noite; porém, precisam sair da conversa sabendo qual será o próximo passo.
Conclusão: Você pode contribuir com a família sem deixar suas necessidades para depois
Aprender como dividir as contas quando o casal ganha valores diferentes começa com números, mas exige atenção à rotina.
A divisão proporcional pode aliviar o peso sobre quem recebe menos. Entretanto, ela funciona melhor quando acompanha uma conversa honesta sobre despesas, cuidados com a casa e planos para o futuro.
A ideia está boa! Basta retirar o “é que” para deixar a frase mais fluida:
Eu sempre gosto de reforçar que nenhum acordo deveria ser considerado bom apenas porque os boletos estão pagos. Também é preciso observar como cada pessoa chega ao fim do mês: se consegue cuidar das próprias necessidades, guardar algum dinheiro ou se fica sempre no aperto.
Por isso, pegue as rendas líquidas de vocês, some as despesas compartilhadas e faça a simulação. Depois, compare o resultado com a divisão atual.
Você tem o direito de participar das decisões e de construir seu próprio futuro enquanto contribui para a família. Sua segurança financeira precisa ter lugar no orçamento.
E na sua casa: vocês dividem as contas pela metade, proporcionalmente ou de outra maneira? Conte nos comentários como chegaram a esse acordo, sem precisar expor valores.
Perguntas frequentes sobre como dividir as contas do casal
1. Quem ganha mais deve pagar uma parte maior das contas?
Quando os salários são diferentes, a divisão proporcional pode tornar a contribuição mais equilibrada. Assim, quem recebe mais paga uma parcela maior das despesas compartilhadas. Porém, o acordo também precisa considerar as necessidades de cada pessoa e as responsabilidades com a casa e os filhos.
2. É errado dividir tudo pela metade?
Não. O meio a meio pode funcionar quando os dois conseguem pagar sua parte sem comprometer as necessidades pessoais. No entanto, se uma pessoa fica sempre no aperto enquanto a outra mantém uma boa folga financeira, vale rever o combinado.
3. Como dividir as contas com salários de R$ 1.800 e R$ 3.000?
Se as despesas compartilhadas somarem R$ 2.400, quem recebe R$ 1.800 contribui com R$ 900, e quem ganha R$ 3.000 paga R$ 1.500. Nesse exemplo, cada pessoa destina metade do próprio salário às contas da casa.
4. Precisamos ter uma conta conjunta?
Não. Vocês podem manter contas separadas e combinar quem fará os pagamentos ou transferir suas contribuições para uma conta destinada às despesas comuns. O importante é que ambos consigam acompanhar os valores e os vencimentos.
5. E quando um dos dois está desempregado?
Nesse período, o acordo precisa acompanhar a nova realidade. Quem tem renda pode precisar assumir as despesas, respeitando os limites do orçamento. Além disso, conversem sobre necessidades pessoais e revisem os gastos, sem transformar a falta de renda em motivo para excluir alguém das decisões.
6. O trabalho doméstico deve entrar nessa conversa?
Sim. Cuidar dos filhos, preparar refeições e organizar a casa exige tempo e pode limitar as oportunidades de trabalho remunerado. Por isso, a divisão financeira precisa vir acompanhada de uma conversa sobre tarefas, descanso e oportunidades para os dois.
7. Como dividir as despesas quando a renda varia todo mês?
Uma alternativa é usar a média da renda líquida dos últimos meses como referência. Entretanto, observem os períodos de menor ganho antes de assumir compromissos fixos. Depois, revisem as contribuições conforme os valores realmente recebidos.
8. Quem contribui mais pode decidir sozinho como o dinheiro será usado?
Contribuir com uma quantia maior não deveria dar mais poder sobre as escolhas da família. As decisões sobre despesas compartilhadas precisam permitir que os dois façam perguntas, expressem suas necessidades e proponham ajustes.
9. Depois de pagar as contas, cada um pode ter seu próprio dinheiro?
Sim, vocês podem combinar um valor para despesas e objetivos individuais. Além disso, vale incluir metas compartilhadas no planejamento. O cuidado é verificar se o acordo preserva espaço para as necessidades dos dois, sem deixar uma pessoa constantemente sem dinheiro.
10. Quando devemos rever a divisão das contas?
Vale conferir o orçamento todos os meses e rever o acordo quando houver mudanças importantes, como aumento salarial, desemprego, nascimento de um filho ou redução da jornada de trabalho. O combinado precisa acompanhar a vida de vocês.
💜Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
📚 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil.Caderno de Educação Financeira – Gestão de Finanças Pessoais.
- ANBIMA – Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. Como Investir em Você: planejamento financeiro. Disponível em: Como Investir em Você
💜 Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue Aprendendo Sobre Finanças no Musa Investe.
Se esse conteúdo ajudou você a enxergar a organização financeira de uma forma mais leve e possível para a vida real, continue acompanhando o Musa Investe para aprender mais sobre dinheiro, planejamento e tranquilidade financeira no dia a dia.
Se você quer continuar aprendendo sobre organização financeira para mulheres reais, leia também:
📌 Planejamento Financeiro para Mães Solo: Passo a Passo para ter Estabilidade
📌Transforme Suas Finanças com o Método 50-30-20
📌 Educação Financeira para Mulheres: O Caminho para o Sucesso Pessoal
📌 Mulheres Endividadas: Como Usar o Desenrola Brasil para começar a sair das Dívidas Sem