Esta história é fictícia, com valores ilustrativos, e retrata uma situação comum de quem trabalha por conta própria.
Você recebe um Pix pelo seu trabalho, abre o aplicativo do banco e pensa: quanto desse dinheiro posso gastar sem apertar as contas da semana?
Para quem trabalha por conta própria, essa dúvida aparece até nas compras pequenas. Tem semana em que entram vários pagamentos de uma vez. Em outra, o próximo Pix demora, mas as contas da casa e os gastos do trabalho continuam chegando.
Foi com uma vontade simples, a de pedir pizza numa sexta-feira, que Juliana percebeu como era difícil decidir quanto podia gastar. Nesta história, você vai acompanhar como ela começou a separar o dinheiro das encomendas do dinheiro da casa e encontrou um valor de referência para planejar o mês.
A história de Juliana, que fazia bolos na cozinha de casa
Na sexta-feira, Juliana terminou de entregar dois bolos de aniversário e recebeu o restante dos pagamentos por Pix. Logo depois, abriu o aplicativo do banco e viu que tinha R$ 760 na conta.
Na hora, pensou em pedir uma pizza para comer com a filha e aproveitar a noite sem cozinhar. Antes de fazer o pedido, porém, lembrou que ainda precisava comprar os ingredientes das encomendas da semana seguinte.
Então, fechou o aplicativo e foi ver o que tinha na geladeira. Até dava para pagar a pizza naquela noite. A dúvida era outra. Depois de comprar os ingredientes, será que ainda sobraria dinheiro para o resto da semana?
O problema aparecia quando chegava a hora de pagar as contas
As encomendas variavam bastante. Em um fim de semana, Juliana mal dava conta das entregas. Em outro, o celular passava o sábado inteiro sem uma mensagem de cliente. Enquanto isso, o aluguel vencia no mesmo dia todo mês.
Os Pix das clientes entravam na mesma conta de onde saíam as compras da casa, as embalagens e as entregas.
Quando a agenda estava cheia, Juliana respirava aliviada e aproveitava para resolver despesas que vinha adiando. Já nos meses mais fracos, precisava esperar um pagamento cair para cobrir uma conta que já estava perto de vencer.
O que ela ainda não tinha colocado no papel
Juliana sabia quanto cobrava por um bolo. Também sabia quanto custava uma caixa de ovos ou um pacote de farinha. O que faltava era juntar essas informações e ver quanto sobrava do trabalho depois de pagar os custos.
Além disso, parte dos Pix que ela recebia eram sinais de encomendas futuras. O dinheiro aparecia na conta na hora, mas uma parte ainda seria usada para fazer os bolos.
Quando Juliana somou os gastos das próximas entregas e as contas da casa que estavam para vencer, entendeu por que o saldo do aplicativo dava a impressão de que cabia mais coisa no mês.
Eu começaria com uma pergunta bem simples. Se eu gastar esse dinheiro hoje, o que ainda preciso pagar antes do próximo Pix? Pensar nas próximas datas ajuda a decidir até sobre uma compra pequena, como a pizza de sexta.
A decisão que tomou para separar o dinheiro da casa
Para começar, Juliana pegou os extratos dos três meses anteriores e anotou quanto recebeu pelas encomendas e quanto gastou com o trabalho. Além disso, incluiu as despesas que costumava esquecer, como as embalagens compradas de última hora e as entregas que pagava do próprio bolso.
Em seguida, passou a usar uma conta para as encomendas e outra para as despesas pessoais. Assim, antes de transferir dinheiro para a casa, ela conferia o que ainda precisava pagar para manter o trabalho funcionando.
Com as contas no papel, Juliana usou o mês mais fraco como referência para definir quanto podia destinar às despesas de casa. Já nos meses de maior movimento, guardava parte do que sobrava para completar o orçamento quando as encomendas diminuíssem.
Eu sugiro começar com um valor que caiba num mês mais fraco. Afinal, quando o orçamento depende de uma agenda cheia, basta uma encomenda cancelada para ter de refazer as contas. Com o tempo, se os próximos meses mostrarem que a renda mudou, dá para ajustar esse valor.
Os números que deram a Juliana uma referência
| Mês | Valor recebido pelas encomendas | Custos do trabalho | Valor disponível após os custos |
|---|---|---|---|
| Abril | R$ 3.400 | R$ 1.150 | R$ 2.250 |
| Maio | R$ 4.800 | R$ 1.600 | R$ 3.200 |
| Junho | R$ 3.000 | R$ 1.000 | R$ 2.000 |
Com base nos três meses que analisou, Juliana decidiu planejar as despesas pessoais com R$ 2.000 por mês. Esse foi o menor valor que sobrou depois de pagar os custos do trabalho. Como as contas essenciais da casa somavam R$ 1.800, ela podia destinar até R$ 200 a outras despesas, como lazer e compras que podiam esperar.
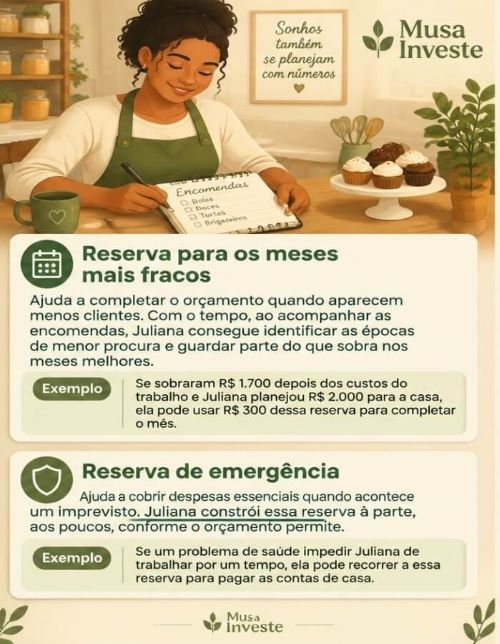
Já em um mês de maior movimento, como maio, sobrariam R$ 1.200 depois de descontar os custos do trabalho e transferir os R$ 2.000 para a casa. Por isso, Juliana passou a guardar parte do que sobrava nos meses bons. Assim, quando apareciam menos clientes, ela podia usar a reserva para os meses mais fracos para completar o orçamento da casa.
Por exemplo, se em um mês mais fraco sobrassem R$ 1.700 depois de pagar os custos do trabalho, ela poderia usar R$ 300 do valor guardado para chegar aos R$ 2.000 que havia planejado para a casa.
Com o tempo, ao anotar quanto recebia mês a mês, Juliana começou a perceber em quais épocas as encomendas costumavam diminuir. Assim, conseguia se preparar com antecedência e ter uma ideia melhor de quanto precisava guardar nos meses de maior movimento.
Tipos de Reservas:
Eu gosto de separar essas duas reservas porque cada uma tem uma função no orçamento. A reserva para os meses mais fracos ajuda a pagar as contas quando o trabalho rende menos, algo que faz parte da rotina de quem trabalha por conta própria.
A reserva de emergência fica para imprevistos, como um problema de saúde que impeça Juliana de trabalhar por um tempo. Quando havia espaço no orçamento, ela também separava um valor para construir essa proteção aos poucos.
O que a história de Juliana ensina sobre renda variável
O que mais me chama a atenção nessa história é como uma dúvida pequena mostrava um problema maior. Juliana olhava para o saldo querendo decidir sobre o jantar. Para responder, precisava saber quanto daquele dinheiro já tinha destino.
Quando ela passou a separar os valores, ficou mais fácil decidir com antecedência. Se quisesse pedir uma pizza de R$ 70 e ainda tivesse os R$ 200 livres para outras despesas, saberia que restariam R$ 130.
Se já tivesse usado boa parte desse valor, poderia combinar com a filha de pedir no fim de semana seguinte. Assim, o lazer também ganhou um espaço no orçamento.
O que você pode fazer hoje para saber quanto pode gastar
- Abra o extrato do último mês. Marque quanto você realmente recebeu pelo trabalho e anote à parte os pagamentos que ainda espera receber.
- Separe o que precisa ficar no negócio. Some os custos do trabalho e confira quanto precisa reservar para as encomendas ou serviços que já aceitou. Considere cada despesa uma única vez.
- Some as contas essenciais da casa. Inclua os gastos que vencem antes da próxima entrada de dinheiro.
- Compare alguns meses, se tiver os registros. Use um mês mais fraco como referência inicial para planejar quanto pode tirar para as despesas pessoais.
- Dê um destino ao excedente dos meses melhores. Se houver espaço, guarde parte para cobrir as contas quando a renda cair.
Se hoje você só tiver tempo para olhar uma semana, comece por ela. Primeiro, abra o extrato. Em seguida, veja quais contas vencem nos próximos dias. Por fim, separe o dinheiro que ainda precisa para trabalhar.
Da próxima vez que um Pix cair, você já terá uma ideia mais clara de quanto pode usar e de quanto precisa ficar ali.
Conclusão: Quando a renda varia, saber o que já tem destino faz diferença
Tudo começou com uma dúvida de sexta-feira. Será que dava para pedir uma pizza com a filha e ainda ter dinheiro para comprar os ingredientes da semana seguinte?
Quando Juliana passou a separar o dinheiro das encomendas das contas de casa, ficou mais fácil responder a essa pergunta. Ela conseguia ver quanto precisava ficar no negócio e quanto ainda cabia no orçamento da família.
Aos poucos, ela também percebeu em quais épocas apareciam menos clientes. Assim, nos meses de maior movimento, podia guardar parte da sobra para completar as contas nos períodos mais fracos.
Em paralelo, começou a montar sua reserva de emergência, destinada aos imprevistos, como um problema de saúde que a impedisse de trabalhar por um tempo.
Se você também trabalha por conta própria, eu começaria pelas contas dos próximos dias. Assim, antes de usar o próximo Pix, você já sabe o que está perto de vencer. Primeiro, separe o que precisa ficar para os custos do trabalho. Em seguida, confira quanto já está comprometido com as despesas de casa. Com o que sobrar, você pode decidir o que cabe no orçamento hoje e quanto vale guardar para depois.
Perguntas frequentes sobre como organizar o orçamento com renda variável
1. Como saber quanto posso gastar se trabalho por conta própria?
Primeiro, considere o dinheiro que já entrou. Logo depois, separe o que ainda precisa pagar para trabalhar, como materiais e entregas. Assim, você consegue ver quanto pode destinar às contas de casa. Depois, desconte as despesas essenciais desse valor. Com o que sobrar, você pode decidir quanto gastar com lazer, compras e outras despesas que podem esperar.
2. Posso usar a média dos últimos meses para montar meu orçamento?
Pode. Eu gosto de olhar a média para entender quanto costuma sobrar e depois testar se o orçamento caberia em um mês mais fraco. Juliana, por exemplo, ficou com R$ 2.250, R$ 3.200 e R$ 2.000 depois de pagar os custos do trabalho. Ela usou R$ 2.000 como referência inicial porque era o menor valor dos três meses que analisou.
3. Como separar o dinheiro do negócio das contas de casa?
Uma forma é receber os pagamentos do trabalho em uma conta e transferir para outra só o valor que você pode usar nas despesas pessoais. Se hoje tudo passa pela mesma conta, comece marcando no extrato o que pertence ao trabalho e o que é gasto da casa. Já dá para enxergar quanto precisa ficar reservado.
4. Posso gastar o sinal que recebi por uma encomenda?
Antes de usar esse dinheiro para uma despesa pessoal, confira quanto ainda vai gastar para entregar o pedido. Se você recebeu R$ 150 de sinal e ainda precisa de R$ 100 para ingredientes e embalagem, por exemplo, separe esses R$ 100 antes de decidir o que fazer com o restante.
5. O que fazer quando ganho menos do que preciso para pagar as contas?
Veja quais despesas vencem antes da próxima entrada e quais compras podem esperar. Se você guardou parte do que sobrou em um mês melhor, pode usar esse dinheiro para cobrir a diferença. No exemplo de Juliana, se sobrassem R$ 1.700 após os custos do trabalho, ela precisaria de R$ 300 para completar os R$ 2.000 planejados para a casa.
6. Dá para incluir lazer no orçamento mesmo com renda variável?
Dá, quando sobra espaço depois de separar os custos do trabalho e as contas da casa. Juliana tinha até R$ 200 para despesas flexíveis. Se ainda tivesse esse valor disponível, uma pizza de R$ 70 caberia no orçamento e deixaria R$ 130 para outras despesas.
Que tal dar o próximo passo hoje?
Se você quer continuar organizando sua vida financeira, leia também:
📌Renda Diferente Todo Mês? Veja Como Organizar o Orçamento da Família
📌Como incluir o lazer no orçamento familiar sem apertar as contas da casa
📌 Como Incluir Despesas Anuais no Orçamento Familiar sem Passar Aperto
📌 Como Organizar Contas Atrasadas Sem Desespero: Um Guia real para Mulheres reais
Aqui no Musa Investe, você encontra conteúdos práticos e acolhedores para ajudar mulheres reais a conquistar mais segurança, tranquilidade e liberdade financeira. Que tal dar o próximo passo hoje?