Estar endividada vai muito além de ter boletos atrasados. Às vezes, significa abrir o aplicativo do banco com receio, perder o sono fazendo contas ou chegar ao fim do mês sem saber como pagar tudo. E nem sempre a dívida começou com uma compra por impulso.
Para muitas mulheres, ela surgiu no supermercado, na farmácia, no material escolar dos filhos, em uma emergência ou simplesmente porque, durante algum tempo, a renda não foi suficiente para acompanhar todas as despesas.
De acordo com uma pesquisa da Serasa Experian, realizada em fevereiro de 2025, o número de inadimplentes no Brasil atingiu cerca de 75 milhões de pessoas.
Atualizando os dados dessa pesquisa que é realizada mensalmente pelo Serasa Experian, em maio de 2026, o número de inadimplentes no Brasil aumentou para 83,5 milhões de pessoas.
Por isso, se você está endividada, a primeira coisa que quero dizer é: este artigo não foi escrito para julgar suas escolhas. Ele foi criado para ajudar você a entender onde está e construir um caminho possível para seguir em frente.
Quando comecei a estudar e colocar a educação financeira em prática na minha própria vida, percebi que organização financeira não significa ter uma planilha perfeita ou nunca cometer erros.
Para mim, significou aprender a olhar para os números com mais clareza e tomar decisões com mais consciência. Foi assim que entendi uma coisa importante:
💜 Sair das dívidas não começa quando você paga a primeira parcela. Começa quando você decide entender a sua situação financeira e construir um plano que realmente caiba na sua vida.
Neste post, quero ajudar você a fazer exatamente isso, entender seu cenário financeiro.
Entenda a sua Situação Financeira (Primeiro Passo)
Quando existem várias contas para pagar, a vontade é resolver tudo rapidamente. Mas agir sem conhecer a situação completa pode levar a acordos que não cabem no orçamento e, consequentemente, a novas dívidas.
O primeiro passo é reunir todas as informações.
Pegue um caderno, uma folha de papel ou uma planilha e anote:
- para quem você deve;
- quanto deve atualmente;
- qual é a taxa de juros, se souber;
- se a dívida está atrasada;
- qual é o valor da parcela;
- se existe alguma proposta de negociação.
Embora essa tarefa possa parecer difícil no início, esse diagnóstico é essencial para criar um plano eficiente e evitar decisões erradas.
Tabela para organizar suas dívidas
| Dívida | Valor atual | Parcela | Taxa de Juros | Situação | Prioridade |
|---|---|---|---|---|---|
| Cartão de crédito | R$ 3.000 | — | 14% ao mês Alta | Atrasada | Alta |
| Empréstimo pessoal | R$ 2.500 | R$ 250 | 3% ao mês Média | Em dia | Média |
| Loja | R$ 600 | R$ 100 | Consultar | Atrasada | Avaliar |
Para preencher a tabela, consulte a fatura, o contrato, o aplicativo da instituição financeira ou entre em contato com o credor.
Procure informações como taxa de juros mensal, Custo Efetivo Total (CET), saldo atualizado, quantidade de parcelas e valor total do acordo.
Se não encontrar a taxa de juros, não deixe de incluir a dívida. Escreva “consultar” e complete essa informação posteriormente.
Os percentuais da tabela são apenas exemplos. Para montar seu plano, use as taxas informadas nos documentos das suas próprias dívidas.
Como saber se os juros da dívida são altos?
Em vez de tentar decidir sozinha se uma taxa é alta, média ou baixa, anote o percentual exato e compare as suas dívidas.
Por exemplo, se o cartão cobra 14% ao mês e o empréstimo cobra 3% ao mês, o cartão tem o custo maior e tende a crescer mais rapidamente. Nesse caso, ele merece atenção especial.
Também tenha cuidado para não comparar uma taxa mensal com outra anual. Para que a comparação faça sentido, as taxas precisam estar no mesmo período. Se tiver dúvidas, peça ao credor as seguintes informações:
- Qual é a taxa de juros mensal?
- Qual é o Custo Efetivo Total (CET)?
- Qual é o saldo atualizado da dívida?
- Quanto pagarei no total se aceitar o acordo?
- Existem multa e juros por atraso?
📌 O CET ajuda a entender o custo completo da operação, pois pode incluir não apenas os juros, mas também tarifas, seguros e outros encargos.
Como definir a prioridade de cada dívida?
A dívida com os juros mais altos merece atenção, mas ela não é o único critério. Antes de escolher qual pagar primeiro, observe também as consequências do atraso.
Você pode usar esta ordem para fazer uma avaliação inicial:
- Proteja as necessidades básicas: preserve despesas como alimentação, moradia, água, energia, medicamentos e transporte para o trabalho.
- Observe as consequências mais urgentes: dívidas que podem causar corte de serviço essencial, perda de um bem necessário ou outro impacto grave precisam ser avaliadas rapidamente.
- Compare as taxas de juros: entre as demais dívidas, aquelas com juros maiores costumam crescer mais depressa.
- Verifique a situação da dívida: confira se está atrasada, se continua acumulando encargos e se já existe cobrança ou proposta de negociação.
- Considere o valor disponível: a prioridade precisa resultar em uma parcela que caiba no orçamento até o fim, sem comprometer as despesas essenciais.
Você pode classificar a prioridade desta maneira
- Alta: exige atenção rápida por causa dos juros elevados ou de uma consequência urgente;
- Média: precisa continuar sendo paga, mas está em dia e tem custo menor;
- Avaliar: faltam informações sobre juros, saldo ou condições de negociação.
💜 Uma orientação que sempre gosto de dar, a prioridade não deve ser definida apenas pelo tamanho da dívida. Uma dívida menor pode crescer rapidamente por causa dos juros, enquanto outra pode exigir atenção primeiro pelas consequências do atraso. Por isso, antes de pagar, procure entender o custo e o impacto de cada uma.
No exemplo da tabela, o cartão recebeu prioridade alta porque está atrasado e apresenta a maior taxa de juros. O empréstimo ficou com prioridade média porque está em dia e tem juros menores. Já a dívida da loja precisa ser avaliada, pois ainda falta descobrir quanto ela está custando.
✨ Não tente resolver as dívidas enquanto estiver fazendo a lista. Neste primeiro momento, seu objetivo é apenas enxergar a situação completa. Clareza vem antes da estratégia. Faça isso agora.
Se eu pudesse indicar apenas um primeiro passo para quem está endividada, seria este: coloque todas as dívidas no papel antes de tentar resolver qualquer uma delas.
Sei que pode dar um frio na barriga, mas aquilo que permanece apenas na nossa cabeça costuma parecer ainda maior e mais confuso. Quando os números ficam visíveis, você começa a enxergar o que precisa de atenção primeiro e quais decisões realmente são possíveis.
A história de uma mulher que decidiu encarar as dívidas
Patrícia, de 42 anos, trabalha como recepcionista em uma clínica médica e mora com a filha adolescente. Durante anos, viveu uma situação comum a muitas mulheres: trabalhava, cuidava da casa e pagava as contas, mas o dinheiro parecia nunca ser suficiente.
Quando surgia um imprevisto, como um conserto, uma despesa médica ou o material escolar da filha, o cartão de crédito se tornava a solução. Assim, as parcelas se acumulavam e ocupavam cada vez mais espaço no orçamento.
A mudança começou quando o carro de Patrícia precisou de um reparo urgente. Como dependia dele para trabalhar, precisava resolver o problema, mas já estava com o cartão comprometido e não tinha dinheiro guardado.
Foi nesse momento que percebeu algo importante: o problema não era apenas ter dívidas. Sem uma reserva financeira, cada novo imprevisto poderia se transformar em uma nova dívida.
Patrícia decidiu mudar sua forma de lidar com o dinheiro. Colocou todas as dívidas no papel, identificou gastos que passavam despercebidos e começou a planejar melhor o orçamento.
Ao mesmo tempo, passou a guardar R$ 50 por mês para construir uma pequena reserva. Conforme algumas dívidas eram quitadas, direcionava parte do dinheiro das antigas parcelas para aumentar o valor guardado.
Cerca de um ano depois, Patrícia havia quitado as dívidas que mais pesavam no orçamento e construído sua primeira reserva de emergência. Não era uma fortuna, mas já permitia enfrentar pequenos imprevistos sem recorrer imediatamente ao cartão.
Sua história mostra que sair das dívidas não é apenas pagar o que ficou para trás, mas também construir uma proteção para que os próximos imprevistos não se transformem em novas dívidas.
A mudança começou antes de as dívidas acabarem
O que mais chama minha atenção na história de Patrícia é que ela não esperou a vida financeira ficar perfeita para começar a guardar.
Ela reconheceu que, sem nenhuma proteção, o próximo imprevisto poderia levá-la novamente ao cartão. Por isso, começou com R$ 50 — um valor pequeno diante das dívidas, mas importante para mudar aquele ciclo.
Uma das coisas mais importantes que aprendi ao organizar minha própria vida financeira é que a mudança não começa quando tudo está perfeito. Ela começa quando temos coragem de olhar para a realidade sem culpa e escolher um próximo passo possível.
Foi exatamente essa mudança de perspectiva que transformou a vida financeira de Patrícia: ela deixou de apenas apagar incêndios e começou a construir segurança para o futuro.
Conheça a história completa de Patrícia em Como uma mulher saiu das dívidas e criou sua reserva de emergência.
Quanto você realmente pode pagar por mês?
Depois de conhecer as dívidas, vem uma pergunta importante: Quanto realmente sobra no seu orçamento para pagá-las? Não quanto você gostaria de pagar. Não quanto o credor está pedindo.
Mas quanto você consegue pagar sem deixar de cobrir suas necessidades básicas.
Faça esta conta:
Renda líquida – Despesas essenciais = Margem disponível
Exemplo prático: o orçamento de uma mulher com renda de R$ 3.500
| Despesa | Valor |
|---|---|
| Renda líquida | R$ 3.500 |
| Moradia e contas básicas | R$ 1.300 |
| Alimentação | R$ 700 |
| Transporte | R$ 350 |
| Saúde | R$ 250 |
| Outras despesas essenciais | R$ 300 |
| Total das despesas essenciais | R$ 2.900 |
| Valor restante | R$ 600 |
Aqui, existe um cuidado que sempre considero importante: não confunda o valor que sobrou no papel com o valor que pode ser totalmente comprometido.
Se você usar cada centavo restante para pagar a dívida, qualquer medicamento, conserto ou despesa escolar inesperada poderá desequilibrar novamente o orçamento. Por isso, antes de aceitar uma parcela, deixe uma pequena margem para os gastos que variam.
💜 Uma boa negociação não é aquela que exige o maior esforço possível. É aquela que você consegue manter até o fim, inclusive nos meses em que alguma despesa inesperada aparece.
À primeira vista, pode parecer que ela tem R$ 600 disponíveis para pagar dívidas. No entanto, é preciso observar se existem despesas irregulares, como material escolar, manutenção da casa, medicamentos ou outros gastos que não aparecem todos os meses.
Por isso, aceitar automaticamente uma parcela de R$ 600 poderia deixar o orçamento novamente vulnerável. Portanto, tenha cuidado para não aceitar uma parcela considerando apenas um mês tranquilo do orçamento.
Qual dívida pagar primeiro?
Com a lista das suas dívidas em mãos, chegou o momento de dar o próximo passo: montar um plano de pagamento que seja possível de cumprir, compatível com a sua realidade financeira e alinhado às suas prioridades.
Para organizar esse pagamento, existem duas estratégias bastante conhecidas: o método bola de neve e o método avalanche.
Os nomes podem até parecer complicados, mas, na prática, a lógica é bem simples. Isso porque a principal diferença entre os dois métodos está na escolha de qual dívida deve ser paga primeiro.
Vou explicar cada método de forma prática para que você possa entender as diferenças e avaliar qual deles faz mais sentido para a sua realidade.
Método avalanche: priorizar os juros mais altos
Nesse método, você direciona o dinheiro extra para a dívida com a maior taxa de juros, enquanto mantém os pagamentos necessários das demais.
A principal vantagem é financeira: reduzir o impacto dos juros ao longo do tempo.
Método bola de neve: começar pela menor dívida
Aqui, a prioridade é quitar primeiro a dívida de menor saldo.
A vantagem é comportamental:
Eliminar uma dívida mais rapidamente pode trazer sensação de progresso e motivação para continuar.
Qual escolher?
| Método | Prioridade | Principal vantagem | Pode ser útil para quem… |
|---|---|---|---|
| Avalanche | Maior taxa de juros | Pode reduzir o custo dos juros | Gosta de seguir uma estratégia matemática |
| Bola de neve | Menor saldo | Gera vitórias mais rápidas | Precisa visualizar o progresso para manter a motivação |
Como vimos anteriormente, a taxa de juros não deve ser o único critério para definir a prioridade. Considere também as dívidas que possam comprometer necessidades essenciais ou trazer consequências mais urgentes.
Exemplo numérico: bola de neve ou avalanche?
Imagine estas três dívidas:
| Dívida | Saldo | Taxa de juros |
|---|---|---|
| Loja | R$ 500 | 10% ao ano |
| Cartão | R$ 1.000 | 20% ao ano |
| Empréstimo | R$ 3.000 | 12% ao ano |
Pelo método bola de neve, a primeira seria a dívida de R$ 500. Pelo método avalanche, a prioridade seria a dívida com a maior taxa de juros, neste exemplo, o cartão.
No meu ponto de vista, o melhor método não é apenas aquele que parece mais vantajoso na calculadora. É aquele que você consegue seguir.
Se eliminar uma dívida pequena trouxer motivação para continuar, a bola de neve pode ajudar. Porém, se os juros altos estiverem aumentando rapidamente o saldo, priorizá-los pode trazer uma economia maior. O importante é entender por que você está escolhendo determinado caminho.
Renegociar uma dívida não é apenas conseguir desconto
Conseguir um desconto pode ser ótimo, mas ele não deve ser o único critério para aceitar uma proposta. Antes de fechar um acordo, observe:
- o valor atualizado da dívida;
- o desconto oferecido;
- a entrada exigida;
- a quantidade de parcelas;
- o valor de cada parcela;
- os juros da negociação;
- o valor total que será pago
- peça a proposta por escrito;
- confira a identificação da empresa;
- verifique a data de vencimento da primeira parcela;
- confirme quando ocorrerá a retirada da restrição do CPF.
Não olhe apenas para o valor da parcela.
Uma proposta pode parecer leve porque a parcela é pequena, mas esconder um prazo muito longo e um valor total bem maior.
Eu sempre sugiro fazer três perguntas antes de aceitar: quanto pagarei por mês, durante quanto tempo e qual será o valor total ao final? Essas respostas mostram se o acordo realmente é vantajoso.
Uma prestação pequena distribuída por muitos meses pode resultar em um custo total maior. Portanto, compare sempre as condições completas da negociação.
Antes de conversar com o credor, defina o valor máximo que realmente cabe no seu orçamento. Isso reduz o risco de aceitar uma proposta apenas pela vontade de resolver o problema rapidamente.
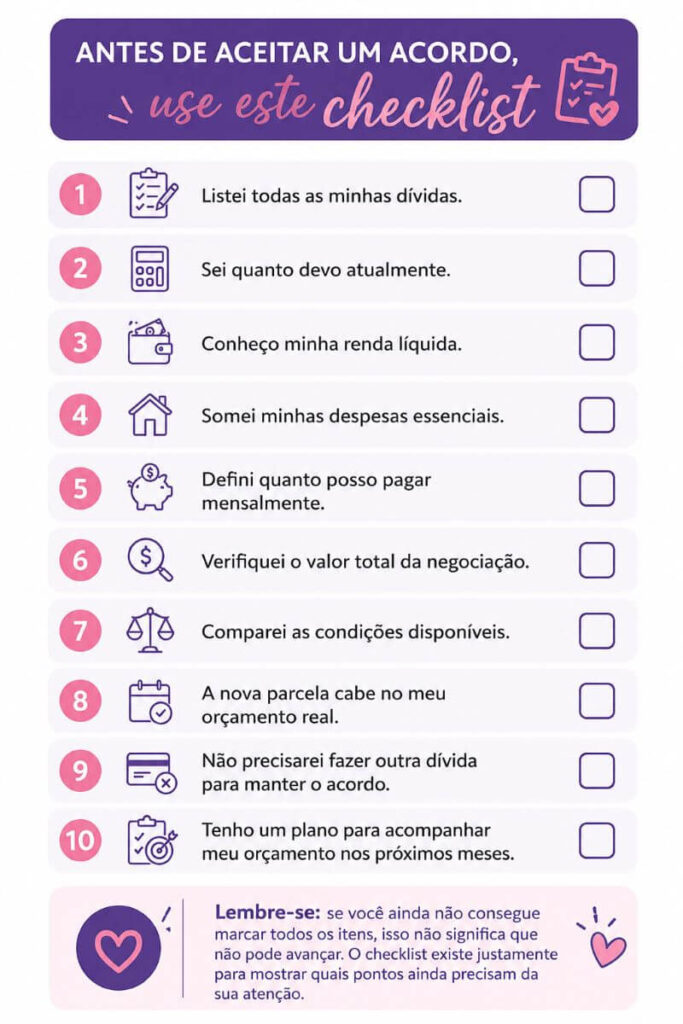
Antes de aceitar um acordo, use este checklist
Estratégia para Sair das Dívidas Mais Rápido
Além de negociar as dívidas e construir um plano de pagamento que caiba no orçamento, buscar formas possíveis de aumentar a renda pode ajudar a acelerar esse processo.
A seguir, vamos explorar maneiras práticas de gerar uma renda complementar e entender como direcionar esse dinheiro de forma estratégica para reduzir as dívidas e, aos poucos, recuperar o controle da vida financeira.
Aumentar a renda pode ajudar, mas não deve virar mais uma cobrança
Para uma mulher que já concilia trabalho, casa, filhos e outras responsabilidades, ouvir simplesmente “faça uma renda extra” pode parecer mais uma tarefa em uma rotina que já está sobrecarregada.
Eu não gosto de apresentar a renda extra como uma solução simples para o endividamento, porque sei que muitas mulheres já estão no limite do tempo e do cansaço.
Antes de assumir mais uma atividade, avalie quanto ela poderá render, quantas horas exigirá e quais custos poderá gerar. Nem toda renda extra compensa quando envolve transporte, materiais ou uma sobrecarga que não poderá ser mantida.
Por isso, antes de assumir um novo trabalho, avalie o que é possível na sua realidade. Algumas possibilidades são:
- vender objetos que não usa mais;
- oferecer um serviço que já sabe fazer;
- realizar trabalhos pontuais;
- usar uma habilidade profissional para conseguir uma renda complementar;
- direcionar valores extras, como bônus, para uma dívida prioritária.
Renda extra pode acelerar o plano, mas ela não precisa ser a base de toda a estratégia. O plano precisa funcionar dentro da sua realidade.
A seguir, apresentamos uma comparação entre as principais formas de aumentar a renda:
| Estratégia | Benefícios | Desvantagens |
|---|---|---|
| Trabalhos Freelance | Flexibilidade de horário, possibilidade de trabalhar de qualquer lugar. | Instabilidade na quantidade de projetos, remuneração variável. |
| Vendas online | Desapegar de itens, rápido retorno financeiro. | Necessidade de encontrar compradores, tempo de preparo e envio. |
| Educação | Fazer cursos rápidos possibilitando aumento de salário ou novos projetos. | Demora um pouco mais tem bons resultados. |
Veja quais dessas possibilidades podem se encaixar melhor na sua rotina e na sua realidade atual.
Como uma renda extra pode mudar o prazo da dívida?
Suponha, de forma simplificada e sem considerar juros adicionais, que uma mulher tenha uma dívida de R$ 5.000. Se ela destinar R$ 500 por mês, seriam necessários aproximadamente 10 meses.
Se conseguir acrescentar R$ 200 mensais, passando a pagar R$ 700, o prazo cairia para pouco mais de 7 meses. Porém, é importante entender que essa é uma simulação simplificada, criada apenas para mostrar como uma renda extra pode ajudar a acelerar o pagamento de uma dívida.
Nesse exemplo, consideramos apenas uma dívida. Se você possui várias, o dinheiro extra precisa ser usado de forma estratégica.
Em vez de dividir o valor aleatoriamente entre todas elas, avalie suas prioridades e o método de pagamento escolhido — como bola de neve ou avalanche — para decidir onde esse novo recurso financeiro pode fazer mais diferença.
Mas será que todo o dinheiro disponível deve ser usado apenas para pagar as dívidas?
Dependendo da situação, pode ser importante equilibrar a quitação das dívidas com a construção de uma pequena reserva para imprevistos.
O Caderno de Educação Financeira do Banco Central destaca que manter uma reserva para despesas inesperadas é uma medida recomendável para ajudar a evitar um novo endividamento.
Na prática, isso significa que, enquanto você segue seu plano de pagamento, guardar um valor possível — mesmo que pequeno — pode criar uma proteção para que uma emergência não leve você novamente ao cartão de crédito ou a um empréstimo.
Na história de Patrícia, que vimos anteriormente, ela escolheu justamente esse caminho: continuou pagando suas dívidas e, ao mesmo tempo, começou a construir uma pequena reserva financeira.
Mesmo guardando valores modestos no início, ela criou o hábito de se preparar para os imprevistos enquanto seguia seu plano de pagamento.
Aqui, não existe uma resposta única. Se a dívida tem juros muito altos, como o rotativo do cartão, ela pode precisar de prioridade. Por outro lado, ficar sem nenhum valor para emergências também aumenta o risco de recorrer novamente ao crédito.
Por isso, eu avaliaria o custo da dívida, a estabilidade da renda e os imprevistos mais prováveis antes de decidir quanto direcionar para cada objetivo.
💜Você não precisa necessariamente esperar a última dívida acabar para começar a construir uma proteção. Dependendo do custo das dívidas e da sua realidade, guardar um pequeno valor pode ajudar a impedir que o próximo imprevisto leve você novamente ao crédito.
Antes de negociar, faça a lição de casa
Depois de organizar suas dívidas e descobrir quanto realmente cabe no seu orçamento, chega um momento que pode causar insegurança: entrar em contato com os credores para tentar uma negociação.
Talvez você tenha receio de fazer essa ligação ou não saiba exatamente o que dizer. Por isso, antes de aceitar a primeira proposta, prepare-se.
Conhecer sua situação financeira e definir previamente quanto consegue pagar ajuda você a participar da negociação com mais clareza.
✨Lembre-se: o objetivo não é conseguir qualquer acordo, mas encontrar uma condição que você realmente consiga cumprir até o final.
Antes de negociar, faça sua parte de casa
Antes de entrar em contato com a empresa:
- tenha em mãos as informações sobre a dívida;
- saiba quanto realmente pode pagar por mês;
- pense em uma proposta que caiba no seu orçamento;
- pergunte sobre descontos, juros, entrada e valor total do acordo;
- não tenha receio de pedir tempo para analisar a proposta.
Durante a negociação, não tenha vergonha de dizer que a parcela proposta não cabe no seu orçamento. Aceitar um acordo impossível apenas para encerrar a conversa não resolve a dívida — só adia novamente o problema.
Se a proposta não for adequada, anote as condições, peça um prazo para analisar e volte a negociar quando estiver mais segura.
💜 A vontade de resolver uma dívida rapidamente pode fazer uma proposta parecer melhor do que realmente é. Antes de dizer “sim”, faça as contas com calma.
Onde buscar ajuda para negociar suas dívidas?
Você não precisa fazer todo esse processo sozinha. Existem canais que podem ajudar na consulta e na negociação de dívidas.
| Recurso | Para que serve |
|---|---|
| Serasa Limpa Nome | Consulta e negociação de dívidas de empresas participantes |
| Consumidor.gov.br | Canal público para comunicação e solução de conflitos com empresas participantes |
| Procon | Orientação e apoio em questões relacionadas aos direitos do consumidor |
| Canais oficiais do credor | Negociação direta com a instituição responsável pela dívida |
Importante: procure sempre os canais oficiais e confirme todas as condições antes de realizar qualquer pagamento.
E se existir uma dívida com juros muito altos?
Em alguns casos, mesmo depois de organizar o orçamento, uma dívida com juros elevados continua consumindo uma parte significativa da renda.
Nessa situação, pode fazer sentido avaliar se existe uma alternativa de crédito com custo total menor. Uma possibilidade é a portabilidade de crédito, quando aplicável.
Em termos simples, a dívida é transferida para outra instituição que oferece condições diferentes. Dependendo da operação, isso pode significar uma taxa de juros menor.
📌 Mas atenção: trocar uma dívida por outra só é vantajoso quando a nova condição é realmente melhor.
Antes de trocar uma dívida por outra, compare
Não olhe apenas para uma parcela menor. Verifique:
- a taxa de juros;
- o Custo Efetivo Total (CET);
- o número de parcelas;
- o valor total que será pago;
- as condições e garantias envolvidas;
- se a nova parcela realmente cabe no orçamento.
📌Uma parcela menor nem sempre significa uma dívida mais barata. Às vezes, o prazo maior reduz a prestação mensal, mas aumenta o valor total pago.
Eu teria bastante cuidado com uma troca de dívida feita apenas para aliviar a parcela mensal. Ela pode ser útil quando reduz os juros e o custo total, mas não deve servir para liberar crédito e criar novas compras.
A mudança só será vantajosa se a nova dívida realmente custar menos e o orçamento estiver preparado para manter os pagamentos.
Um plano de 7 dias para começar
- Dia 1: reúna todas as dívidas.
- Dia 2: descubra os valores atualizados.
- Dia 3: revise sua renda e despesas essenciais.
- Dia 4: calcule quanto realmente pode pagar.
- Dia 5: escolha a dívida que será priorizada.
- Dia 6: pesquise e compare propostas.
- Dia 7: dê o primeiro passo do seu plano.
Você não precisa quitar uma dívida em sete dias. O objetivo dessa semana é transformar preocupação em informação e informação em um plano.
Conclusão:
Sair das dívidas não significa apenas ver um boleto desaparecer. Significa recuperar, pouco a pouco, a possibilidade de decidir o que fazer com o próprio dinheiro. Significa conseguir planejar sem sentir que toda a renda já pertence ao passado.
Talvez sua jornada leve alguns meses. Talvez leve mais tempo. Cada realidade é diferente.
Uma das coisas mais importantes que aprendi ao organizar minha própria vida financeira é que a mudança não começa quando tudo está perfeito.
Ela começa quando temos coragem de olhar para a realidade sem culpa e escolher um próximo passo possível. Começa quando paramos de fugir dos números e passamos a tomar decisões mais conscientes com a realidade que temos hoje.
Você não precisa resolver toda a sua vida financeira de uma vez.
Comece descobrindo quanto deve. Depois, entenda quanto pode pagar. Compare as opções. Escolha o próximo passo possível.
💜 Talvez você não consiga terminar o dia sem dívidas. Mas pode terminá-lo com mais clareza, um plano e uma decisão diferente da que tomaria ontem. E é assim que uma mudança financeira começa.
Perguntas frequentes sobre negociação de dívidas
É melhor negociar a dívida diretamente com o credor?
Sim. Nesse sentido, entrar em contato diretamente com o credor pode ser um bom primeiro passo para conhecer as condições de negociação disponíveis.
No entanto, antes de aceitar qualquer proposta, compare com atenção o valor da entrada, as parcelas, os juros e, principalmente, o valor total que será pago ao final do acordo.
Como saber se uma proposta de negociação realmente cabe no meu orçamento?
Calcule quanto sobra depois de pagar suas despesas essenciais e considere também os gastos que não aparecem todos os meses.
A parcela precisa ser sustentável durante todo o período do acordo, e não apenas no mês da negociação.
Vale a pena trocar uma dívida cara por outra mais barata?
Pode valer a pena quando a nova dívida realmente apresenta um custo menor.
Compare a taxa de juros, o Custo Efetivo Total (CET), o prazo e o valor total a pagar antes de decidir.
O que fazer se eu não conseguir pagar a proposta oferecida pelo credor?
Evite aceitar um acordo que já começa acima da sua capacidade de pagamento.
Explique sua situação, faça uma contraproposta e pesquise outras possibilidades antes de assumir um compromisso.
Posso negociar minhas dívidas mesmo sem ter dinheiro para pagar à vista?
Sim. Nesse caso, muitos credores oferecem opções de parcelamento, o que pode facilitar a organização do pagamento ao longo dos meses.
No entanto, o mais importante é avaliar com cuidado se as condições oferecidas e o valor das parcelas são realmente compatíveis com a sua realidade financeira.
Onde posso buscar ajuda para negociar minhas dívidas?
Você pode procurar os canais oficiais do próprio credor e plataformas ou órgãos de proteção ao consumidor, como Serasa Limpa Nome, Consumidor.gov.br e Procon.
O que devo fazer depois de renegociar uma dívida?
Após a renegociação, inclua a nova parcela no orçamento e acompanhe seus gastos mensalmente para garantir que o acordo continue compatível com a sua realidade financeira.
Além disso, se possível, comece a construir uma pequena reserva de emergência.
Dessa forma, você cria uma proteção para os imprevistos e reduz o risco de precisar recorrer novamente ao crédito e fazer uma nova dívida.
💜Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
Última atualização: 20 de junho de 2026.
📚 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Serasa Experian, Mapa da Inadimplência e Renegociação de Dívidas.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil. Caderno de Educação Financeira – Gestão de Finanças Pessoais.
- Portal do Investidor (CVM). Planejamento e gestão de reservas financeiras.
💜 Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue aprendendo a sair das dívidas e organizar sua vida financeira
Se este conteúdo ajudou você a entender melhor como organizar suas dívidas, criar um plano de pagamento e negociar de forma mais consciente, continue acompanhando o Musa Investe.
Por aqui, você encontra conteúdos pensados para ajudar mulheres reais a cuidar melhor do dinheiro, respeitando sua rotina, suas prioridades e sua realidade financeira.
Além disso, sair das dívidas é apenas uma parte da jornada. Aos poucos, você também pode aprender a organizar o orçamento, construir uma reserva de emergência e tomar decisões financeiras com mais segurança.
Se você quer continuar dando novos passos para transformar sua relação com o dinheiro, leia também:
📌 Como Criar um Orçamento Pessoal que Realmente Funciona
📌Reserva de Emergência: Como Começar do Zero (Mesmo Ganhando Pouco)
📌Transforme Suas Finanças com o Método 50-30-20
📌 Educação Financeira para Mulheres: O Caminho para o Sucesso Pessoal
Uma resposta