
Hoje em dia, muitas pessoas ainda enfrentam dúvidas na hora de escolher entre financiamento ou consórcio ao adquirir um bem importante, como um carro ou imóvel.
Isso acontece porque ambas as opções apresentam características diferentes que influenciam diretamente no planejamento financeiro.
Compreender como cada modalidade funciona é fundamental para tomar decisões mais conscientes e evitar prejuízos ao longo do tempo.
✨ Enquanto o financiamento permite acesso imediato ao bem, o consórcio pode ser uma alternativa mais econômica para quem pode esperar.
Por isso, ao longo deste post, você vai entender as principais diferenças entre financiamento ou consórcio e descobrir qual opção faz mais sentido de acordo com o seu perfil e seus objetivos financeiros.
Financiamento ou Consórcio: Qual a Diferença?
Primeiramente, entender que o financiamento funciona como um tipo de empréstimo, no qual a instituição financeira libera o valor para a compra do bem de forma imediata.
Em contrapartida, o cliente paga parcelas mensais acrescidas de juros, o que pode aumentar significativamente o custo final.
Por outro lado, o consórcio é baseado em um modelo de compra coletiva, em que um grupo de pessoas contribui mensalmente com um valor comum.
Nesse caso, os participantes são contemplados por meio de sorteios ou lances, o que significa que não há garantia de acesso imediato ao bem.
Dessa forma, a principal diferença entre financiamento ou consórcio está tanto na presença de juros quanto no tempo de aquisição.
Enquanto o financiamento oferece rapidez, o consórcio exige planejamento e paciência, mas pode ser mais econômico a longo prazo.
Vantagens e Desvantagens
Financiamento
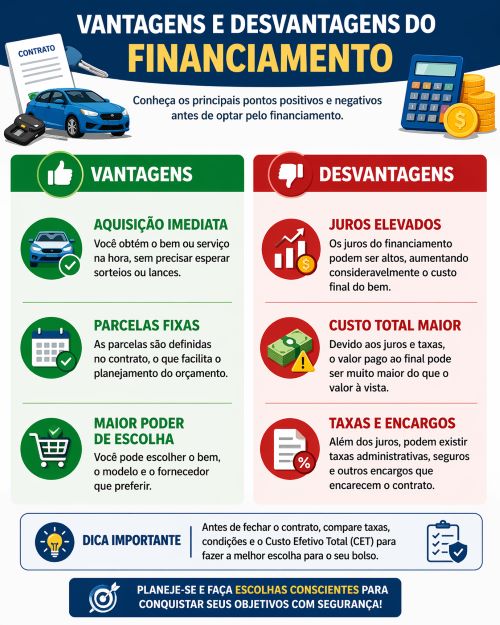
O financiamento se destaca pela possibilidade de adquirir o bem de forma imediata, sendo uma excelente opção para quem tem urgência.
Além disso, ele permite organizar o pagamento em parcelas mensais, o que facilita o Planejamento Financeiro no curto prazo.
Por outro lado, é importante considerar que essa modalidade envolve a cobrança de juros, que podem elevar significativamente o valor total pago ao longo do tempo.
Dessa maneira, o que inicialmente parece acessível pode se tornar mais caro se não houver uma análise cuidadosa das condições do contrato.
Sendo assim, embora o financiamento ofereça praticidade e rapidez, é essencial avaliar todos os custos envolvidos antes de tomar uma decisão.
Ele pode ser vantajoso em determinadas situações, mas exige atenção e planejamento para evitar impactos negativos no orçamento.
Consórcio
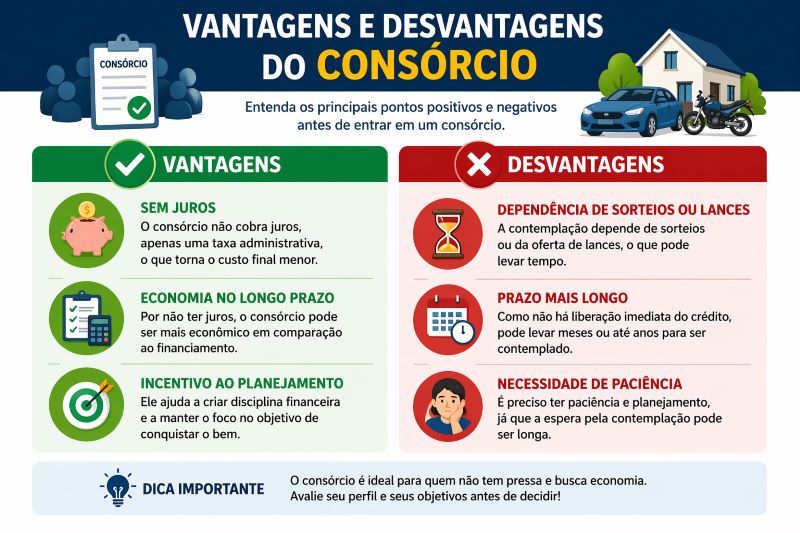
Em contrapartida o consórcio se destaca por não possuir juros, sendo cobrada apenas uma taxa administrativa.
Dessa forma, ele pode representar uma alternativa mais econômica para quem busca reduzir custos ao longo do tempo.
Sem contar que, essa modalidade incentiva o planejamento financeiro, já que o crédito não é liberado imediatamente.
Assim, o participante acaba desenvolvendo disciplina ao manter os pagamentos em dia enquanto aguarda a contemplação.
Entretanto, é importante considerar que a liberação do valor pode levar tempo, dependendo de sorteios ou lances.
Por isso, o consórcio exige paciência e organização, sendo mais indicado para quem não tem urgência na aquisição do bem.
Financiamento ou Consórcio: Qual Vale Mais a Pena?
De modo geral, a escolha entre financiamento ou consórcio está diretamente ligada aos seus objetivos financeiros e ao nível de urgência para adquirir o bem.
Isso porque cada modalidade atende a necessidades diferentes e pode impactar o seu orçamento de formas distintas.
Por um lado, se você precisa do bem de forma imediata, o financiamento pode ser a alternativa mais adequada, mesmo com a incidência de juros.
Por outro lado, se não há pressa e o foco é economizar no longo prazo, o consórcio tende a ser mais vantajoso.
Assim, antes de tomar qualquer decisão, é essencial analisar seu perfil financeiro, sua capacidade de pagamento e suas prioridades.
Consequentemente, você garante uma escolha mais consciente e alinhada com seus objetivos.
Exemplo Prático: Financiamento ou Consórcio na Vida Real
Para entender melhor a diferença entre financiamento ou consórcio, imagine a compra de um carro no valor de R$ 50.000.
No caso do financiamento, supondo uma taxa de juros, o valor das parcelas pode parecer acessível no início, mas o custo total ao final do contrato pode chegar a aproximadamente R$ 70.000, dependendo das condições.
Por outro lado, no consórcio, você também pagaria parcelas mensais, porém sem juros, apenas com a cobrança de uma taxa administrativa.
Nesse cenário, o valor total pago poderia ficar em torno de R$ 55.000 a R$ 60.000, variando conforme a administradora e o prazo escolhido.
Dessa forma, fica claro que o financiamento oferece a vantagem da aquisição imediata, enquanto o consórcio tende a ser mais econômico no longo prazo.
Portanto, a melhor escolha vai depender da sua urgência e da sua capacidade de planejamento financeiro.
Exemplos 1:
| Exemplo Prático: Qual a Melhor Escolha para Joana? Para entender melhor na prática, imagine a situação da Joana, que deseja comprar um carro no valor de R$ 80.000. Atualmente, ela já possui R$ 30.000 disponíveis para dar de entrada, porém precisa do veículo com urgência para atender suas necessidades do dia a dia. |
| Nesse caso, o financiamento se mostra a alternativa mais adequada, já que permite a aquisição imediata do carro. Além disso, como Joana dará uma entrada significativa, ela precisará financiar apenas R$ 50.000, o que reduz consideravelmente o valor dos juros e das parcelas ao longo do tempo. Por outro lado, embora o consórcio seja mais econômico por não ter juros, ele não atende à urgência da Joana, pois a contemplação pode demorar. Dessa forma, considerando seu perfil e necessidade imediata, o financiamento é a melhor escolha, desde que ela analise bem as condições e evite comprometer seu orçamento. |
Exemplo 2:
| Exemplo Prático: Qual a Melhor Escolha para Mônica? Para ilustrar outra situação comum, imagine a Mônica, que deseja comprar um veículo no valor de R$ 100.000. No entanto, diferente de outros casos, ela não possui nenhum valor disponível para dar de entrada ou lance e, além disso, não tem urgência para adquirir o carro. |
| Nesse cenário, o consórcio tende a ser a alternativa mais vantajosa, já que não há cobrança de juros, apenas taxa administrativa. Além disso, como Mônica não tem pressa, ela pode aguardar a contemplação por sorteio, pagando parcelas que cabem no seu orçamento e mantendo um planejamento financeiro mais equilibrado. Por outro lado, optar pelo financiamento sem entrada pode resultar em parcelas mais altas e um custo total significativamente maior devido aos juros. Dessa forma, considerando que Mônica não tem urgência e deseja economizar no longo prazo, o consórcio se apresenta como a melhor escolha para o seu perfil financeiro. |
Exemplo 3:
| Exemplo Prático: Roberta deve escolher Financiamento ou Consórcio? Para entender melhor, imagine a situação da Roberta, de 40 anos, que deseja comprar um imóvel no valor de R$ 300.000 para sair do aluguel. Atualmente, ela paga R$ 1.000 por mês e já possui R$ 100.000 disponíveis para dar de entrada. |
| Nesse caso, o financiamento tende a ser a opção mais vantajosa, principalmente porque permitirá que Roberta adquira o imóvel imediatamente e deixe de pagar aluguel. Além disso, com uma entrada de R$ 100.000, ela precisaria financiar cerca de R$ 200.000, o que ajuda a reduzir o valor das parcelas e dos juros ao longo do tempo. Por outro lado, embora o consórcio seja mais econômico no longo prazo, ele não garante contemplação imediata. Isso significa que Roberta continuaria pagando aluguel enquanto aguarda, o que pode gerar um custo adicional significativo. Dessa forma, considerando o valor do aluguel e o desejo de sair dele o quanto antes, o financiamento se mostra a melhor escolha para o perfil da Roberta, desde que as parcelas caibam no seu orçamento. |
Perguntas Essenciais Antes de Escolher entre Financiamento ou Consórcio
Antes de tomar qualquer decisão, é fundamental refletir sobre alguns pontos importantes.
Afinal, escolher entre financiamento ou consórcio envolve não apenas números, mas também seu momento financeiro e seus objetivos.
✅ Checklist: Perguntas para escolher entre financiamento e consórcio
Antes de tomar uma decisão, responda às perguntas abaixo. Elas ajudam a identificar qual opção faz mais sentido para a sua realidade financeira.
- ☐ Eu preciso do bem com urgência ou posso esperar?
- ☐ Tenho dinheiro para dar uma entrada ou oferecer um lance?
- ☐ Meu orçamento suporta parcelas com juros sem comprometer minhas finanças?
- ☐ Estou disposto(a) a esperar pela contemplação no consórcio?
- ☐ Qual é o valor total que posso pagar ao longo do contrato?
- ☐ Tenho disciplina financeira para manter os pagamentos mensais em dia?
- ☐ Prefiro pagar mais caro para ter o bem imediatamente ou economizar e esperar?
- ☐ Já comparei todas as taxas envolvidas, como juros e taxa de administração?
- ☐ Essa decisão comprometerá mais de 30% da minha renda mensal?
- ☐ Meu objetivo é de curto prazo ou posso planejar essa compra para o longo prazo?
Dica: Se você respondeu a essas perguntas com calma e analisou seu orçamento, estará muito mais preparado para escolher a alternativa que melhor se encaixa nos seus objetivos e na sua saúde financeira.
Aliás, esse tipo de análise faz parte de um bom planejamento.
Se você quer se aprofundar, confira nosso conteúdo sobre finanças pessoais para mulheres: como começar, ideal para quem está dando os primeiros passos.
Simule seu Financiamento Antes de Decidir
Antes de escolher entre financiamento ou consórcio, é essencial entender exatamente quanto você vai pagar ao longo do tempo.
Afinal, os juros podem impactar bastante o valor final.
Por isso, uma ótima alternativa é utilizar o simulador da Serasa, que permite visualizar parcelas, taxas e o custo total do financiamento de forma rápida e prática.
Acesse o simulador e veja qual opção cabe no seu bolso antes de tomar sua decisão.
Conclusão
Compreender as diferenças entre financiamento ou consórcio ajuda a tomar decisões financeiras mais conscientes e evita comprometer o orçamento de forma desnecessária.
Afinal, cada alternativa possui características próprias que podem influenciar diretamente no seu planejamento.
É importante levar em consideração fatores como urgência, organização financeira e capacidade de pagamento.
Dessa forma, você consegue avaliar com mais clareza qual opção realmente faz sentido para a sua realidade.
Portanto, antes de tomar qualquer decisão, analise seus objetivos e prioridades com atenção.
Assim, você aumenta suas chances de fazer uma escolha mais segura, equilibrada e alinhada com a sua saúde financeira no longo prazo.
Perguntas frequentes sobre financiamento ou consórcio
1. Qual é a principal diferença entre financiamento e consórcio?
No financiamento, você recebe o bem logo após a aprovação do crédito e paga parcelas com juros.
No consórcio, você participa de um grupo e aguarda a contemplação para utilizar a carta de crédito, pagando uma taxa de administração em vez de juros.
2. O que é mais barato: financiamento ou consórcio?
Em muitos casos, o consórcio apresenta um custo total menor porque não cobra juros como o financiamento.
No entanto, ele exige paciência, já que a contemplação pode demorar.
3. Quando o financiamento é a melhor opção?
O financiamento costuma ser mais indicado para quem precisa do imóvel, veículo ou outro bem imediatamente e tem condições de pagar as parcelas dentro do orçamento.
4. Quando vale mais a pena fazer um consórcio?
O consórcio pode ser uma boa alternativa para quem não tem urgência, deseja planejar a compra e busca uma opção com menor custo financeiro no longo prazo.
5. O que é a contemplação no consórcio?
É o momento em que o participante recebe o direito de utilizar a carta de crédito para comprar o bem.
A contemplação pode ocorrer por sorteio ou por lance.
6. Posso ser contemplado no primeiro mês do consórcio?
Sim. Embora não haja garantia, é possível ser contemplado logo no início por sorteio ou caso seu lance seja vencedor.
7. O financiamento exige entrada?
Na maioria dos casos, sim. O valor da entrada varia conforme a instituição financeira, o tipo de bem e a análise de crédito.
8. É possível dar um lance no consórcio?
Sim. O lance é uma oferta antecipada de parte do valor da carta de crédito para aumentar as chances de ser contemplado antes dos demais participantes.
9. O financiamento tem juros mais altos?
Os juros variam conforme a instituição financeira, o prazo, o perfil do cliente e o tipo de financiamento.
Por isso, é importante comparar diferentes propostas antes de contratar.
10. Posso quitar um financiamento ou consórcio antes do prazo?
Sim. No financiamento, geralmente é possível antecipar parcelas ou quitar o saldo devedor, reduzindo os juros futuros.
No consórcio, também é possível antecipar parcelas, conforme as regras do contrato da administradora.
11. Como saber qual opção é melhor para mim?
Analise fatores como urgência da compra, capacidade de pagamento, valor disponível para entrada ou lance, custo total da operação e seus objetivos financeiros.
A melhor escolha é aquela que se encaixa na sua realidade.
12. Qual é o maior erro ao escolher entre financiamento e consórcio?
O maior erro é decidir apenas com base no valor da parcela.
Antes de fechar o contrato, avalie o custo total, os juros ou taxas, o prazo de pagamento e o impacto da decisão no seu orçamento.
Assim, você evita comprometer sua saúde financeira e faz uma escolha mais consciente.
💜Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
📚 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Curso Passos da Riqueza – A influenciadora e educadora financeira Eitonilda.
- Curso Método DPA – A influenciadora e educadora financeira Veridiana Lopes.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil. https://www.bcb.gov.br/
💜 Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue Organizando Sua Vida Financeira
Se esse conteúdo ajudou você, continue aprendendo sobre organização financeira feminina no Musa Investe.
Leia também:
📌 Educação Financeira para Mulheres: Como Transformei Minha Relação com o Dinheiro
📌Renda Variável: o que é, como funciona e como começar a investir
📌 Como Sair das Dívidas: Um Passo a Passo Prático para Retomar o Controle da Sua Vida Financeira
📌Reserva de Emergência: Como Começar do Zero (Mesmo Ganhando Pouco)