No domingo, durante o almoço, Clara perguntou se nas próximas férias a família poderia passar uns dias na praia. A mãe, Mariana, gostou da ideia. Já tinha até pensado numa cidade.
Mas, quando tentou imaginar quanto gastariam com gasolina, hospedagem e refeições, percebeu que ainda faltava responder à pergunta mais importante: quanto a família poderia guardar por mês?
Em vez de deixar o assunto para mais perto das férias, Mariana chamou todo mundo para conversar. Os adultos olharam as contas da casa. Clara pegou um papel e desenhou o que mais queria fazer na viagem: conhecer o mar.
Neste post, você vai acompanhar Mariana e sua família enquanto planejam a próxima viagem de verão. Com o exemplo deles, você vai ver como organizar a sua viagem em família, calcular os gastos e combinar quanto guardar por mês. Também vai encontrar ideias para envolver todo mundo nas escolhas, do destino aos passeios.
Comecem conversando sobre o que cada um quer viver na viagem
Antes de pesquisar hospedagem, vale perguntar o que cada pessoa mais gostaria de fazer. Talvez as crianças queiram brincar na praia, enquanto os adultos prefiram um lugar tranquilo, com cozinha e perto de um mercado.
Essa conversa ajuda a distinguir o que a família faz questão de incluir e onde tem espaço para economizar. Na casa de Mariana, por exemplo, ficar mais perto da praia era importante porque eles queriam ir a pé. Já ficar uma noite a menos era um ajuste que todos aceitavam.
Eu gosto de começar por essa conversa porque, quando a família sabe o que mais importa, fica mais fácil fazer escolhas sem perder a graça da viagem.
Coloquem no papel quanto a viagem pode custar
Essa é uma das etapas mais importantes do planejamento. É aqui que vocês descobrem quanto a viagem pode custar e quanto precisam guardar para realizá-la. Depois de escolher o destino e as datas, pesquisem os preços e anotem os gastos da saída de casa até a volta.
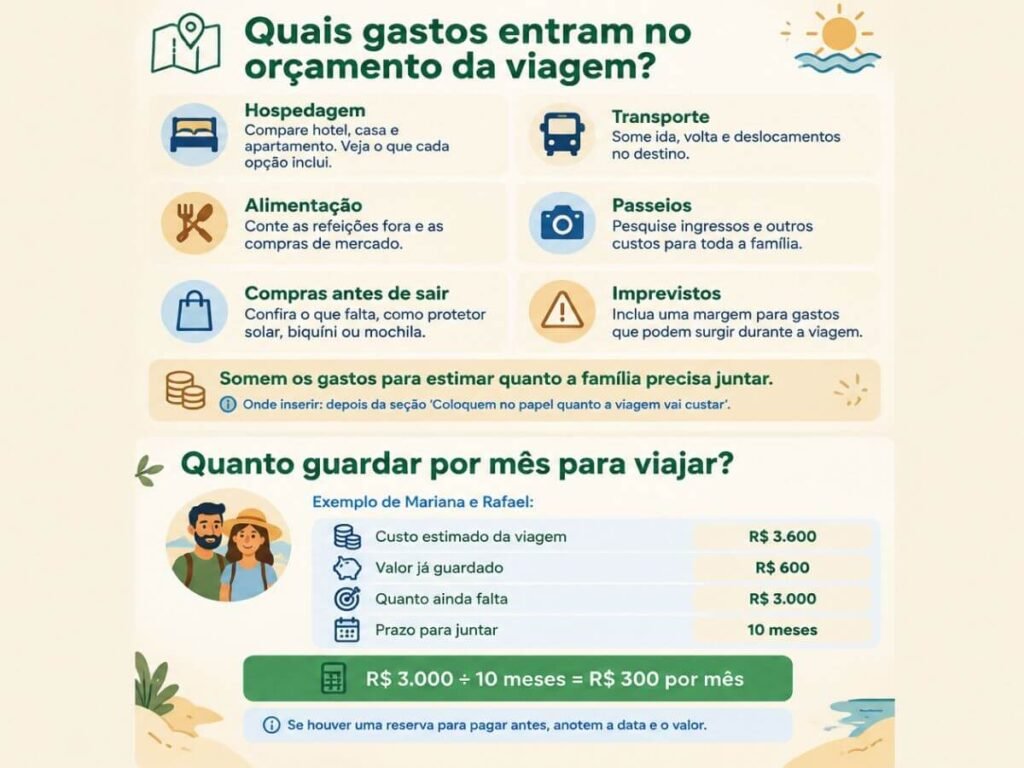
- Hospedagem. Comparem o valor total de ficar em um hotel com o de alugar uma casa ou um apartamento. Vejam o que cada opção inclui, como café da manhã, cozinha e estacionamento. A localização também conta, pois pode mudar o gasto com transporte.
- Transporte. Incluam o custo da ida e da volta e dos deslocamentos no destino. Se forem de carro, lembrem do combustível, dos pedágios e do estacionamento. Se forem de ônibus ou avião, considerem também o trajeto até a hospedagem.
- Alimentação. As refeições fora podem pesar no orçamento, especialmente quando a família viaja por vários dias. Se vocês escolherem uma hospedagem com cozinha, dá para preparar o café da manhã ou algumas refeições em casa. Nesse caso, incluam as compras de mercado na conta.
- Passeios. Conversem sobre os lugares que todo mundo gostaria de conhecer e pesquisem os preços com antecedência. Somem o valor dos ingressos para toda a família e verifiquem se há custos de transporte ou estacionamento.
- Compras antes de viajar. Uma dica que eu gosto de dar é olhar o que vocês já têm em casa antes de fazer a lista. Dependendo do destino, pode ser preciso comprar protetor solar, um biquíni ou uma mochila. Se algum item realmente estiver faltando, já coloquem esse gasto no orçamento da viagem.
Por fim, somem os valores e incluam uma margem para imprevistos durante a viagem. Com essa estimativa em mãos, fica mais fácil combinar quanto cada pessoa pode contribuir e quanto a família precisa guardar por mês.
Estimativa – Viagem de Mariana
Veja como ficou a estimativa de Mariana para três pessoas passarem alguns dias na praia.
| Despesa | Valor estimado |
|---|---|
| Transporte, incluindo combustível e pedágios | R$ 600 |
| Hospedagem | R$ 1.400 |
| Alimentação | R$ 800 |
| Passeios | R$ 400 |
| Margem para imprevistos da viagem | R$ 400 |
| Total da viagem | R$ 3.600 |
Essa margem para imprevistos faz parte do dinheiro da viagem e pode cobrir, por exemplo, uma corrida de aplicativo ou uma refeição que saiu mais cara.
Descubram quanto guardar por mês e combinem quem contribui
Subtraiam do custo total o que já guardaram para a viagem. Em seguida, dividam o valor que falta pelo número de meses disponíveis para juntar o dinheiro.
Se houver pagamentos antecipados, como um sinal da hospedagem, anotem quanto precisam ter em mãos antes de cada vencimento.
Mariana e a família já tinham R$ 600 separados e contavam com 10 meses para juntar o restante. A conta ficou assim.
(R$ 3.600 − R$ 600) ÷ 10 = R$ 300 por mês
Depois de conferir as despesas da casa, os dois adultos combinaram que Mariana guardaria R$ 180 e Rafael, R$ 120 por mês. Eles escolheram esses valores porque cabiam nos respectivos orçamentos. Ao todo, os dois guardariam R$ 3.000 em dez meses, que se somariam aos R$ 600 do início.
Se a sua família tem apenas uma pessoa com renda, ela pode definir um valor que caiba no orçamento da casa. As outras pessoas podem ajudar pesquisando preços, escolhendo passeios gratuitos ou acompanhando quanto já foi guardado.
Que tal juntar um dinheiro extra para a viagem?
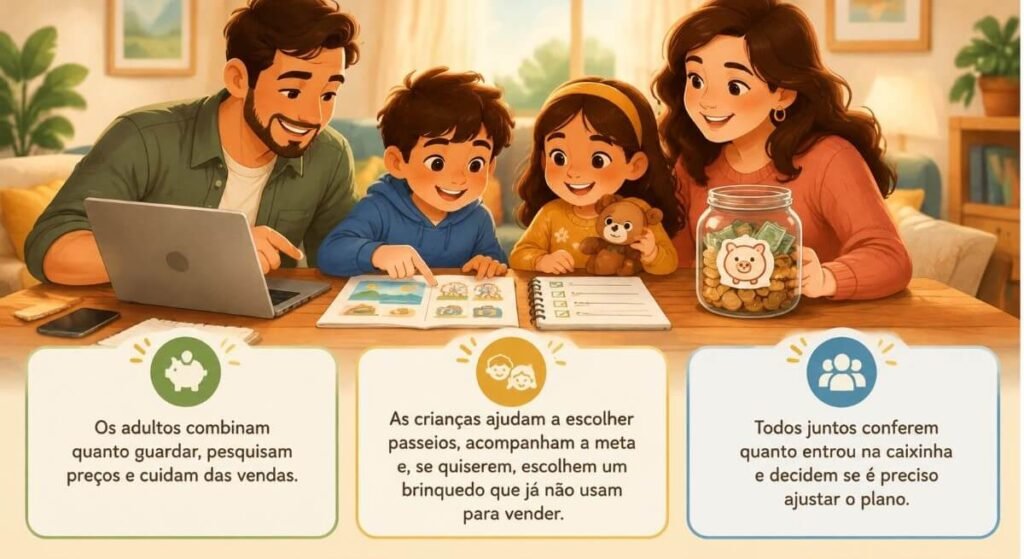
Uma dica que eu gosto de sugerir é reunir a família e olhar para o que vocês já têm em casa. Será que tem um móvel sem uso, roupas em bom estado ou um eletrodoméstico guardado há meses? Vocês podem escolher juntos o que colocar à venda e combinar que o dinheiro vai direto para a caixinha da viagem.
As crianças também podem participar. Se quiserem vender um brinquedo que já não usam, elas podem escolher qual desapegar e ajudar a tirar as fotos. Os adultos cuidam do anúncio e da venda.
Além disso, se couber na rotina, vocês podem pensar em outra forma de renda extra, como aceitar algumas encomendas no fim de semana.
Eu gosto dessa ideia porque a viagem vira um projeto de todo mundo. Enquanto um separa o que pode vender, outro tira as fotos e alguém anota quanto entrou na caixinha.
Aos poucos, a família pratica um hábito que vale para outras metas da casa: conversar sobre dinheiro e combinar como cada pessoa pode ajudar.
Deixem o dinheiro separado e acompanhem a meta juntos
Escolham onde separar o dinheiro da viagem, como uma caixinha da conta, e combinem um dia do mês para conferir o saldo. Pode ser no primeiro domingo depois que os adultos recebem. Em poucos minutos, vocês conseguem ver quanto juntaram, quanto ainda falta e se algum preço mudou.
As crianças podem participar desenhando o destino, marcando o progresso num quadro ou escolhendo entre dois passeios que cabem no valor previsto.
Na casa de Mariana, Clara coloria uma parte do desenho da praia cada vez que a família completava a meta do mês. Os adultos cuidavam das contribuições e das contas.
E se o valor mensal ficar pesado?
Se a conta der R$ 300 por mês e a família só conseguir guardar R$ 250, vale ajustar o plano antes de fechar as reservas. No exemplo de Mariana, os R$ 3.000 que faltavam levariam 12 meses para ser juntados a R$ 250 por mês.
Se a data precisar continuar a mesma, a família pode reduzir o custo para R$ 3.100, que é o total possível em dez meses, incluindo os R$ 600 já guardados.
Dá para procurar hospedagem com cozinha, reduzir uma diária ou trocar um passeio pago por um programa gratuito. Eu prefiro rever o roteiro enquanto ainda dá para escolher com calma. Assim, a família consegue preservar o que mais quer fazer e continuar pagando as contas do mês com tranquilidade.
O que vocês podem combinar hoje
- Escolher um destino e um mês aproximado para viajar.
- Pesquisar os gastos da ida à volta e somar uma margem para imprevistos.
- Calcular quanto falta e conferir quando os pagamentos vencem.
- Combinar quanto os adultos podem guardar e em que dia.
- Escolher como as crianças podem participar e marcar a primeira conversa para rever a meta.
Na próxima vez que alguém perguntar “quando a gente vai viajar?”, experimentem puxar uma cadeira e conversar sobre o que cada um gostaria de fazer. Depois, façam a primeira conta juntos. A data ainda pode mudar, mas a família já terá um valor para guardar e um jeito de acompanhar o plano.
Aqui em casa, a gente tem uma tradição de viajar em família uma vez por ano. Como queremos que todo mundo possa ir, começamos a conversar sobre a próxima viagem com um ano de antecedência. Primeiro, cada pessoa conta para onde gostaria de ir. Depois que escolhemos o destino, pesquisamos a hospedagem, vemos como vamos nos deslocar e estimamos quanto vamos gastar com alimentação e passeios.
Com esses valores em mãos, combinamos quanto cada um pode contribuir. O que eu mais gosto de começar cedo é ter tempo para ouvir todo mundo e ajustar os planos antes de fazer as reservas. Se o valor ficar pesado, ainda dá para conversar sobre o que podemos mudar para que todos consigam viajar juntos.
Conclusão: A viagem começa com um combinado em família
Guardar dinheiro para uma viagem em família fica mais fácil quando todo mundo sabe o que vocês querem viver juntos, quanto isso pode custar e qual valor cabe nas contas da casa. Se a meta pesar, vocês podem ajustar o roteiro ou dar mais tempo para juntar o dinheiro.
O que eu mais gosto nesse planejamento é ver como cada pessoa pode participar. Enquanto os adultos organizam as contas, as crianças ajudam a escolher os passeios e acompanham o progresso. Até a venda de algo que ficou sem uso em casa pode aproximar a família da meta.
Que tal aproveitar o próximo almoço em família para fazer o primeiro combinado? Escolham um destino, conversem sobre o que cada um mais quer fazer por lá e definam quanto vocês conseguem guardar neste mês.
Mariana e Clara fazem parte de uma história ilustrativa. Os valores do post também são exemplos.
Perguntas frequentes sobre guardar dinheiro
1. Quanto precisamos guardar por mês para viajar em família?
Subtraiam do custo estimado da viagem o valor que vocês já guardaram. Depois, dividam o restante pelo número de meses disponíveis. Se a viagem custa R$ 3.600, vocês já têm R$ 600 e faltam 10 meses, a meta é guardar R$ 300 por mês. Se alguma reserva precisar ser paga antes, incluam esse vencimento no planejamento.
2. Como dividir as contribuições quando os adultos ganham valores diferentes?
Cada pessoa pode contribuir com um valor que caiba no seu orçamento depois de pagar as contas do mês. No exemplo do post, Mariana guarda R$ 180 e Rafael, R$ 120. Juntos, eles chegam à meta mensal de R$ 300.
3. Como as crianças podem ajudar a planejar a viagem?
Elas podem escolher entre passeios que cabem no orçamento, desenhar o destino ou colorir um quadro a cada meta alcançada. Assim, acompanham o progresso da família enquanto os adultos cuidam do dinheiro.
4. O que fazer se faltar dinheiro para guardar em um mês?
Confiram quanto ainda falta e refaçam a conta com os meses restantes. Se a nova meta ficar pesada, vocês podem adiar a viagem, reduzir uma diária ou trocar um passeio pago por um gratuito. Façam esse ajuste antes de assumir novas despesas com reservas.
5. Como guardar para a viagem se a renda muda todo mês?
Façam o plano com um valor que caiba nos meses em que costuma entrar menos dinheiro. Nos meses melhores, se sobrar depois de pagar as contas da casa, vocês podem guardar um extra. Assim, a meta fica mais próxima da renda que a família pode contar ao longo do ano.
💜Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
📚 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil.Caderno de Educação Financeira – Gestão de Finanças Pessoais.
- ANBIMA – Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. Como Investir em Você: planejamento financeiro. Disponível em: Como Investir em Você
💜 Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue Aprendendo Sobre Finanças no Musa Investe.
Se esse conteúdo ajudou você a enxergar a organização financeira de uma forma mais leve e possível para a vida real, continue acompanhando o Musa Investe para aprender mais sobre dinheiro, planejamento e tranquilidade financeira no dia a dia.
Se você quer continuar aprendendo sobre organização financeira para mulheres reais, leia também:
📌 Como Fazer Planilha para Orçamento Familiar: Passo a passo para Organizar suas Finanças
📌Como Conversar sobre Dinheiro com o Parceiro e Evitar Conflitos no Relacionamento
📌 Educação Financeira Infantil: Como Desenvolver Bons Hábitos
📌Reserva de Emergência: Como Começar do Zero (Mesmo Ganhando Pouco)