Você já aceitou um pedido de alguém da família mesmo sentindo que ele poderia apertar o seu orçamento?
Para Helena, dizer “não” ao irmão parecia difícil. Ele estava tentando voltar a trabalhar e precisava comprar equipamentos. Ela queria ajudá-lo a aproveitar aquela oportunidade.
A princípio, o pedido parecia simples: Helena faria um empréstimo em seu nome, e o irmão lhe enviaria o dinheiro antes do vencimento de cada parcela. Além disso, ele explicou quanto precisava, prometeu pagar tudo em dia e cumpriu o combinado nos primeiros meses. Com o passar do tempo, Helena deixou de se preocupar com aquela dívida.
Até que um pagamento atrasou. Depois, veio outro. Helena cobriu as parcelas para evitar problemas com o contrato, mas precisou tirar dinheiro das contas da própria casa.
Foi nesse momento que entendeu algo que não havia considerado ao aceitar o pedido: se o irmão não conseguisse pagar, a responsabilidade pelo empréstimo continuaria com ela.
A história de Helena é fictícia, mas representa uma situação delicada e bastante humana. Quando alguém que amamos precisa de ajuda, é fácil pensar primeiro na dificuldade dessa pessoa. Nem sempre paramos para calcular o que aconteceria se o combinado mudasse no meio do caminho.
Eu acredito que ajudar alguém da família não deveria significar colocar a própria casa em dificuldade. Por isso, antes de assumir uma dívida por outra pessoa, sempre gosto de pensar em uma pergunta simples: “Se ela não conseguir pagar, eu consigo manter essas parcelas sem deixar minhas contas de lado?”. No caso de Helena, o peso dessa pergunta só ficou claro quando ela precisou retirar dinheiro do próprio orçamento.
Neste post, você vai acompanhar como Helena lidou com a dívida, quais números precisou encarar e o que fez para buscar uma solução que coubesse no seu orçamento.
A história: um pedido difícil de recusar
Helena tem 41 anos, trabalha como auxiliar de cozinha e mora com a filha adolescente. Seu irmão havia passado um período sem trabalho e contou que precisava de equipamentos para começar a prestar serviços por conta própria.
“É só colocar no seu nome. Eu pago certinho”, ele disse. Helena hesitou. Seu orçamento já era apertado, mas ela conhecia a dificuldade do irmão e queria vê-lo recomeçar.
Dessa forma, Helena fez um empréstimo de R$ 3.000, dividido em 12 parcelas de R$ 320. Conforme o combinado, o irmão enviaria o dinheiro antes de cada vencimento. Nos três primeiros meses, ele pagou corretamente. Por isso, Helena começou a acreditar que tudo terminaria bem.
Quais são os riscos de emprestar o nome para um familiar?
Quando alguém da família pede ajuda, a decisão envolve confiança e afeto. Nesse caso, Helena queria ajudar o irmão a voltar a trabalhar.
Outra opção, mais natural:
Quando alguém da família pede ajuda, a decisão envolve confiança e afeto. Por isso, Helena quis apoiar o irmão para que ele pudesse voltar a trabalhar. Ainda assim, ao fazer o empréstimo em seu nome, ela assumiu perante o banco o compromisso de pagar as parcelas, mesmo que o dinheiro fosse usado por ele.
| Risco | Como pode acontecer |
|---|---|
| Ficar com as parcelas | O familiar deixa de enviar o dinheiro, mas o contrato continua em nome de quem o assinou. |
| Apertar o orçamento da casa | A parcela passa a disputar espaço com alimentação, moradia e outras despesas essenciais. |
| Gerar cobranças e desgaste na família | Conversar sobre atrasos pode ficar cada vez mais difícil, especialmente quando a outra pessoa também enfrenta problemas. |
| Criar expectativas diferentes | Um lado conta com o pagamento em uma data; o outro acredita que alguns dias de atraso não farão diferença. |
| Prejudicar o histórico de crédito | Se a pessoa responsável pelo contrato não conseguir pagar, o atraso pode trazer consequências para o crédito e, conforme o caso, levar à negativação. |
| Abrir espaço para novos pedidos | Depois de uma primeira ajuda, pode ficar ainda mais difícil explicar por que não é possível assumir outro compromisso. |
Uma coisa que sempre gosto de reforçar é que confiar em alguém não substitui fazer as contas. Por isso, antes de emprestar o nome, imagine uma situação concreta: se essa pessoa deixar de pagar por alguns meses, de onde sairá o dinheiro das parcelas?
Para Helena, a resposta veio tarde, quando precisou tirar esse valor das despesas da própria casa.
O problema: as parcelas continuaram, mas os pagamentos pararam
No quarto mês, o irmão avisou que receberia de um cliente com atraso e pediu mais alguns dias. Helena pagou a parcela com o dinheiro que havia separado para as despesas da casa.
No mês seguinte, a situação se repetiu. Dessa vez, Helena usou parte do salário e precisou deixar uma conta para depois. Porém, quando chegou a sexta parcela, percebeu que não conseguiria continuar pagando o empréstimo sem comprometer o próprio orçamento.
O irmão também enfrentava dificuldades, mas isso não mudava o contrato: o empréstimo estava no nome de Helena. O combinado entre os dois não transferia automaticamente a dívida para ele.
Uma pesquisa da Serasa, em parceria com o Opinion Box, ajuda a mostrar como essa situação pode pesar no orçamento. Entre os entrevistados, 6 em cada 10 disseram já ter emprestado o nome a terceiros. Dos que fizeram isso, 34% ficaram endividados após o não pagamento das obrigações assumidas.
Helena não precisava deixar de se preocupar com o irmão para reconhecer o que estava acontecendo: a cada parcela que ele não pagava, era ela quem precisava encontrar espaço no orçamento da casa.
O que Helena não estava percebendo
Quando aceitou o pedido, Helena pensou: “Meu irmão vai pagar R$ 320 por mês”. Ela não fez uma segunda pergunta, que mudaria sua decisão: “Se ele não puder pagar, essa parcela cabe no meu orçamento?”A resposta era não.
Helena também sentia vergonha de cobrar o irmão. A cada conversa adiada, porém, o vencimento se aproximava. Ela tentava proteger a relação entre os dois, enquanto assumia sozinha um compromisso que já afetava sua casa.
Eu considero que esse é um dos pontos mais delicados de emprestar o nome a alguém da família. A vontade de ajudar é compreensível, mas uma dívida no seu CPF pode atingir contas que dependem de você todos os meses. Reconhecer esse limite não diminui o carinho por ninguém.
Como conversar sobre a dívida sem aumentar o conflito familiar
Para Helena, cobrar o irmão era uma das partes mais difíceis da situação. Ela sabia que ele estava tentando voltar a trabalhar e não queria transformar cada conversa em uma discussão.
Ao mesmo tempo, deixar o assunto para depois significava continuar pagando as parcelas com o dinheiro da própria casa.
Na minha visão, uma conversa respeitosa também precisa ser clara sobre os números. Helena podia reconhecer a dificuldade do irmão sem esconder a própria situação: o empréstimo estava no nome dela, a parcela tinha data para vencer e ela já havia retirado R$ 960 do orçamento para cobrir três pagamentos.
| O que pode ajudar | Como Helena poderia dizer |
|---|---|
| Conversar em particular | “Queria falar com você sobre as parcelas do empréstimo. Podemos conversar hoje com calma?” |
| Mostrar o valor pendente, sem cobranças vagas | “Eu paguei as últimas três parcelas de R$ 320. Foram R$ 960 que precisei tirar do meu orçamento.” |
| Pedir uma resposta concreta | “Quanto você consegue me devolver agora? E em que data consegue fazer o próximo pagamento?” |
| Considerar um novo combinado que caiba para os dois | “Entendo que você não consegue devolver tudo neste mês. Vamos definir valores e datas possíveis, porque eu também não consigo continuar pagando sozinha.” |
| Manter o foco se a conversa ficar difícil | “Não quero brigar com você. Preciso saber como vamos lidar com as parcelas que ainda faltam.” |
A decisão que ela tomou
Helena decidiu parar de esperar por uma promessa sem data. Primeiro, consultou o contrato e confirmou quantas parcelas faltavam. Depois, anotou suas despesas essenciais para saber quanto conseguiria pagar sem deixar de comprar comida ou atrasar as contas da casa.
Após tudo isso, ela conversou com o irmão de forma direta. Durante a conversa, explicou que já havia coberto algumas parcelas com o próprio dinheiro e pediu que ele informasse quanto poderia devolver e em quais datas. Por fim, os dois registraram o acordo por mensagem.
Helena também procurou a instituição financeira para consultar a situação do contrato e verificar as condições disponíveis. Antes de aceitar qualquer proposta, compararia o valor total e as parcelas com seu orçamento. Ela não queria trocar uma prestação difícil por um acordo que também não conseguiria manter.
Os números: quanto custou o empréstimo
A tabela mostra os valores previstos no contrato da história. Helena precisaria confirmar o saldo atualizado com a instituição, pois atrasos ou uma eventual renegociação poderiam alterar o total devido.
| Situação | Valor |
|---|---|
| Valor recebido no empréstimo | R$ 3.000 |
| Parcelas contratadas | 12 × R$ 320 |
| Total previsto para pagamento | R$ 3.840 |
| Parcelas pagas pelo irmão | 3 × R$ 320 = R$ 960 |
| Parcelas cobertas por Helena | 3 × R$ 320 = R$ 960 |
| Parcelas ainda por vencer | 6 × R$ 320 = R$ 1.920 |
Quando fez essa conta, Helena enxergou o tamanho do compromisso. Ela já havia tirado R$ 960 do próprio orçamento e ainda existiam R$ 1.920 em parcelas previstas. Mesmo que o irmão voltasse a ajudá-la, ela precisava se organizar com base no dinheiro que realmente tinha.
O que aprendemos com a história de Helena
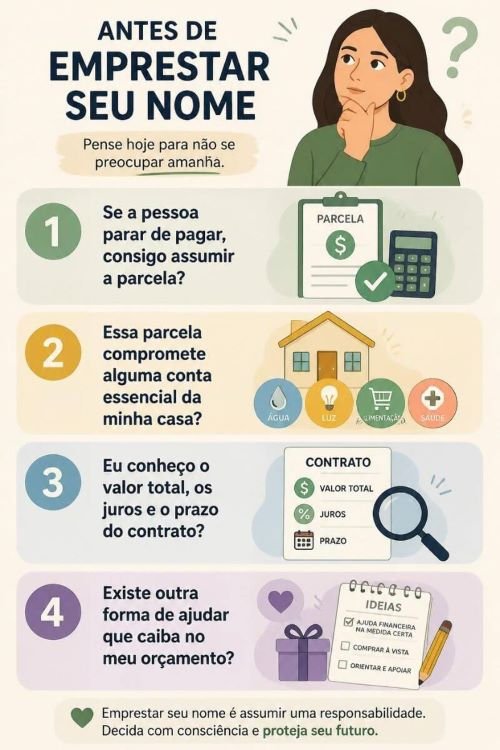
Helena quis ajudar o irmão em um momento difícil. Porém, ao assumir uma parcela que não caberia no próprio orçamento caso ele deixasse de pagar, ela também colocou as contas da casa em risco.
Para mim, ajudar alguém precisa caber também na realidade de quem ajuda. Às vezes, a contribuição possível é oferecer tempo, procurar informações junto com a pessoa ou dar um valor pequeno, que não comprometa suas contas. E, se você não puder assumir uma dívida, dizer isso com clareza é uma forma de cuidar da sua casa.
Também vale lembrar: quando o problema já aconteceu, fugir das cobranças ou aceitar qualquer renegociação por desespero pode apertar ainda mais o orçamento.
Nesse momento, vale conhecer o contrato, calcular quanto realmente cabe no orçamento mensal e conversar com a pessoa envolvida, em vez de assumir uma nova promessa difícil de cumprir.
O que você pode fazer hoje
Se você emprestou seu nome e ficou com uma dívida, comece reunindo o contrato, os comprovantes de pagamento, os valores em aberto e as datas de vencimento. Anote quanto entra na sua casa e quanto precisa reservar para despesas essenciais. Só então avalie uma proposta de pagamento.
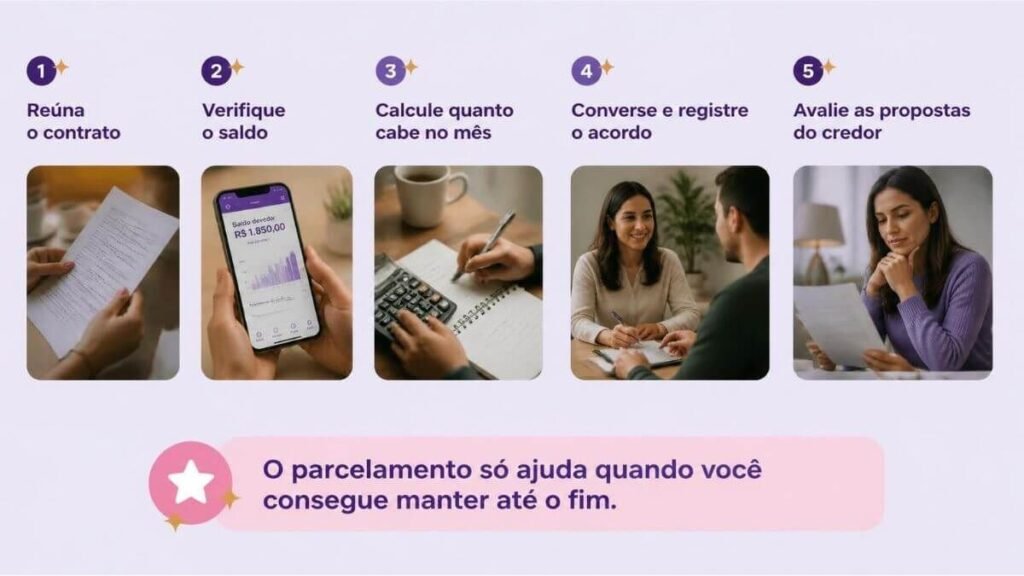
Você pode consultar o Relatório de Empréstimos e Financiamentos do Registrato, do Banco Central, para conferir operações registradas em seu nome por instituições do Sistema Financeiro Nacional. Para saber o valor atualizado e as condições de um contrato específico, procure também a instituição responsável.
Se um familiar se comprometeu a pagar, converse sobre valores e datas concretas e guarde o registro do combinado. Isso ajuda você a acompanhar o que foi prometido, mas não altera, por si só, o contrato com o credor.
Helena não resolveu tudo em uma única conversa. No entanto, a mudança começou quando ela olhou para os números e deixou de organizar a própria vida em torno de um pagamento incerto. Por isso, se essa história se parece com a sua, dê o primeiro passo sem culpa: entenda quanto você deve hoje e escolha uma solução que consiga manter até o final.
Conclusão: ajudar alguém também exige olhar para as próprias contas
Helena fez o empréstimo porque queria ajudar o irmão. Durante três meses, ele cumpriu o combinado, e ela acreditou que poderia ajudá-lo sem afetar a própria casa. Quando os pagamentos pararam, porém, Helena precisou cobrir as parcelas e percebeu que não conseguiria continuar assim.
A mudança começou quando ela reuniu os valores, conversou com o irmão e passou a planejar os próximos pagamentos com base no dinheiro que realmente tinha. Ela ainda precisava lidar com a dívida, mas já sabia quanto havia saído do seu orçamento e quais decisões não podia mais adiar.
Diante disso, a história de Helena deixa uma pergunta importante para quem pensa em emprestar o nome: se a outra pessoa não puder pagar, eu consigo assumir essa dívida sem comprometer as necessidades da minha casa? Por isso, fazer essa conta antes de tomar uma decisão é uma forma de cuidado com você e com quem depende de você.
Você já passou por uma situação assim ou conhece alguém que esteja passando? Compartilhe este post com essa pessoa. Talvez a história de Helena ajude a iniciar uma conversa que ela vem adiando.
Perguntas frequentes sobre emprestar o nome para um familiar
1. Se o empréstimo está no meu nome, quem deve pagar ao banco?
Perante o banco, a responsabilidade pelo empréstimo é de quem assinou o contrato.
2. Meu familiar prometeu pagar, mas parou de enviar o dinheiro. O que faço primeiro?
Primeiramente, confira o contrato, os pagamentos já realizados, as parcelas pendentes e o valor atualizado com a instituição financeira. Em seguida, analise o orçamento da casa antes de aceitar qualquer proposta. Dessa forma, você saberá quanto realmente consegue pagar e evitará assumir um novo acordo difícil de cumprir.
3. Posso pedir que meu familiar devolva as parcelas que paguei?
Você pode conversar com ele sobre os valores que cobriu e propor datas concretas para a devolução. Registrar o que for combinado por mensagem ajuda a evitar dúvidas, mas não muda automaticamente o contrato com o banco.
4. Como cobrar sem transformar a conversa em uma briga?
Prefira conversar em particular, diga qual valor você pagou e explique como isso afetou seu orçamento. Em vez de perguntar apenas “quando você vai me pagar?”, peça uma proposta concreta: quanto a pessoa consegue devolver e em qual data. Você pode reconhecer a dificuldade dela e, ao mesmo tempo, ser clara sobre a sua.
5. E se eu não conseguir pagar a próxima parcela?
Para começar, procure a instituição financeira para conhecer o saldo atualizado e as condições disponíveis. Antes de fechar um acordo, confira o valor de cada parcela e o total que pagará ao final. Além disso, verifique se a proposta deixa espaço no orçamento para alimentação, moradia e outras despesas essenciais. Caso contrário, aceitar uma parcela alta apenas para resolver a cobrança naquele momento pode causar um novo aperto no mês seguinte.
6. Como posso ajudar alguém da família sem emprestar meu nome?
A ajuda pode assumir outras formas: conversar sobre o orçamento, acompanhar a pessoa na busca de informações ou contribuir com uma quantia que você possa oferecer sem comprometer suas contas. Eu acredito que dizer “não posso fazer um empréstimo no meu nome” também pode ser uma resposta cuidadosa e honesta.
Que tal dar o próximo passo hoje?
Se você quer continuar organizando sua vida financeira, leia também:
📌Como montar sua primeira reserva de emergência
📌Planejamento Financeiro: O Que é e Por Que Ele é Essencial
📌 Um jeito simples de organizar seu orçamento mensal
📌 Gastos Invisíveis: Pequenas Despesas que acabam com seu Dinheiro
Aqui no Musa Investe, você encontra conteúdos práticos e acolhedores para ajudar mulheres reais a conquistar mais segurança, tranquilidade e liberdade financeira. Que tal dar o próximo passo hoje?