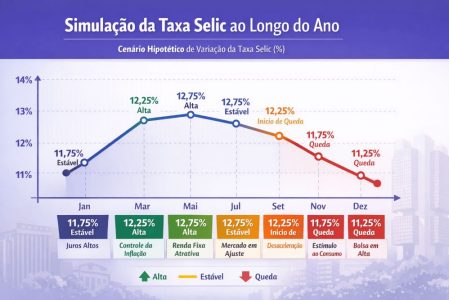
Quando você pesquisa um empréstimo, pensa em financiar uma casa ou procura um investimento para guardar dinheiro, a taxa Selic pode influenciar essas escolhas. Mesmo que você não acompanhe as notícias econômicas, os efeitos dos juros chegam ao orçamento da sua família.
A Selic é a taxa básica de juros da economia brasileira. Ela serve de referência para outras taxas e faz parte das ferramentas que o Banco Central utiliza para controlar a inflação.
Uma coisa que gosto de reforçar é que entender esse assunto ajuda você a olhar com mais cuidado tanto para o dinheiro que guarda quanto para os juros que paga.Você não precisa acompanhar o mercado todos os dias, mas conhecer essa relação pode ajudar a comparar uma aplicação, avaliar um empréstimo e planejar melhor uma compra.
Ao longo deste post, você vai entender como a Selic funciona e quais cuidados considerar antes de tomar uma decisão com o seu dinheiro.
O que é a Taxa Selic e como ela funciona?
A taxa Selic é a taxa básica de juros da economia brasileira e é definida pelo Banco Central do Brasil por meio do Comitê de Política Monetária (Copom).
📌 Em termos simples, ela funciona como uma referência para todos os demais juros praticados no país.
Ou seja, quando a Selic sofre alterações, todo o sistema financeiro tende a se ajustar. Inclusive, essa taxa influencia diretamente diversos aspectos da vida financeira, como os juros bancários, os financiamentos imobiliários, o crédito pessoal e até a rentabilidade dos investimentos de renda fixa.
Da mesma forma, ela impacta o custo do dinheiro para as empresas, o que pode afetar contratações, expansão de negócios e o ritmo da economia.
Por fim, é importante entender que a Selic é utilizada como instrumento de controle da inflação. Quando a taxa sobe, o objetivo geralmente é reduzir o consumo e conter a alta dos preços.
Por outro lado, quando a Selic cai, busca-se estimular o crescimento econômico, facilitando o acesso ao crédito e incentivando investimentos e consumo.
Como a Selic impacta seus investimentos na prática
A relação entre a taxa Selic e os investimentos é direta e estratégica.
Afinal, essa taxa influencia o custo do dinheiro na economia e, consequentemente, a rentabilidade das aplicações financeiras. No entanto, o impacto não é igual para todos os tipos de investimento, pois cada classe reage de forma diferente às mudanças nos juros.
Quando a Selic sobe, aplicações pós-fixadas ligadas a ela ou ao CDI tendem a acompanhar a alta dos juros. Por outro lado, juros menores podem favorecer algumas empresas e investimentos em renda variável, mas não garantem que ações ou fundos imobiliários vão subir.
Isso acontece porque o mercado considera outros fatores, como os resultados das empresas, a inflação e as expectativas para a economia. Por isso, a Selic ajuda a entender o cenário, mas não basta para escolher um investimento.
Na minha visão, antes de procurar a aplicação que parece mais vantajosa naquele momento, vale pensar na finalidade do dinheiro. Uma quantia que você pode precisar no próximo mês exige cuidados diferentes de um valor destinado à aposentadoria.
Em contrapartida, quando a Selic está baixa, a renda fixa perde parte da sua atratividade, enquanto a renda variável pode ganhar força, impulsionada pelo crédito mais acessível e pelo estímulo ao crescimento econômico.
Comparativo: Selic Alta x Selic Baixa
| Aplicação ou decisão | Quando a Selic sobe | Quando a Selic cai |
|---|---|---|
| Pós-fixados ligados à Selic ou ao CDI | Tendem a acompanhar a alta dos juros. | Tendem a render menos conforme os juros recuam. |
| Títulos prefixados já comprados | Podem perder valor de mercado se as taxas de mercado subirem. | Podem ganhar valor de mercado se as taxas de mercado caírem. |
| Ações | Juros maiores podem pressionar preços e resultados, dependendo da empresa. | Juros menores podem favorecer os negócios, sem garantir valorização. |
| Fundos imobiliários | Os efeitos variam conforme os imóveis, os títulos e a estratégia do fundo. | Também dependem da carteira e dos riscos de cada fundo. |
| Novos empréstimos e financiamentos | Podem ficar mais caros, conforme a modalidade e a instituição. | Podem apresentar condições melhores, sem redução automática. |
Onde investir com a Selic alta?
Quando a Selic está alta, a renda fixa tende a ganhar protagonismo, pois passa a oferecer maior previsibilidade, segurança e rentabilidade atrativa.
Quando os juros estão altos, eu sugiro olhar além da taxa oferecida. Antes de aplicar, confira quando poderá retirar o dinheiro, quais custos e impostos podem existir e quais riscos você vai assumir. Um rendimento maior pode perder a utilidade se o valor ficar indisponível justamente quando sua família precisar dele.
Para a reserva de emergência, minha prioridade seria a possibilidade de acessar o dinheiro com facilidade e com baixa oscilação. A rentabilidade entra nessa escolha, mas precisa caminhar junto com a função dessa reserva: ajudar você a enfrentar um imprevisto.
Onde Investir com a Selic Baixa?
Por outro lado, quando a Selic está baixa, a renda fixa perde parte do seu brilho, o que leva muitos investidores a buscar alternativas com maior potencial de valorização.
Quando a Selic cai, a rentabilidade das aplicações pós-fixadas ligadas aos juros tende a diminuir. Ainda assim, elas podem continuar fazendo sentido para a reserva de emergência e para objetivos de curto prazo.
Eu não vejo a queda da Selic como um motivo, por si só, para trocar uma aplicação conservadora por ações ou fundos imobiliários. Antes dessa mudança, considero mais importante avaliar quando você precisará do dinheiro e como lidaria com uma perda.
Se você quiser conhecer outras possibilidades, pode estudar aos poucos e avaliar se elas combinam com seus objetivos. Não precisa mudar toda a sua organização financeira a cada decisão do Copom.
Selic e Endividamento: Atenção redobrada
Além de influenciar os investimentos, a taxa Selic também impacta diretamente o endividamento das famílias. Isso acontece porque ela serve de referência para os juros cobrados pelos bancos em diversas modalidades de crédito.
Quando a Selic sobe, novas propostas de crédito podem ficar mais caras. Entretanto, isso não significa que toda parcela já contratada vai aumentar. Em contratos com taxa e prestações fixas, a mudança da Selic, por si só, não altera os valores combinados. Já contratos com taxas variáveis ou indexadores exigem atenção às regras previstas.
Por isso, antes de contratar, compare o Custo Efetivo Total (CET), que reúne juros, tarifas, impostos e outros custos da operação. Olhar apenas o valor da parcela pode esconder uma dívida mais cara.
Sempre recomendo fazer essa comparação, mesmo quando a parcela parece pequena. Afinal, além de saber quanto você pagará no total, é importante conferir quanto sobrará no orçamento para alimentação, moradia, transporte e outras necessidades da sua família.
Por esse motivo, períodos de juros elevados exigem ainda mais cautela, planejamento e controle dos gastos. Afinal, o crédito mais caro pode reduzir sua capacidade de poupar e investir no longo prazo.
Portanto, em cenários de Selic alta, muitas vezes é mais vantajoso priorizar a quitação de dívidas do que buscar novas aplicações financeiras.
Em outras palavras, reduzir juros pagos pode representar um “ganho” maior e mais seguro do que tentar aumentar a rentabilidade dos investimentos.
Quando uma dívida cobra juros altos, eu considero importante avaliar a negociação antes de procurar uma aplicação que renda mais. Porém, esse pagamento precisa preservar as despesas essenciais e algum espaço para imprevistos.
Usar todo o dinheiro disponível para quitar uma dívida e precisar recorrer novamente ao crédito pode dificultar a organização do mês seguinte.
Conclusão
Entender a taxa Selic ajuda você a avaliar melhor os investimentos e o custo do crédito. Porém, nenhuma notícia sobre juros substitui o cuidado de olhar para a sua renda, suas despesas e os planos que deseja realizar.
Eu acredito que uma boa decisão financeira precisa fazer sentido na sua vida. Às vezes, o próximo passo será fortalecer a reserva. Em outro momento, poderá ser negociar uma dívida cara ou começar a investir para um objetivo de longo prazo.
Por isso, antes de mudar uma aplicação ou assumir uma parcela, confira os riscos, os custos e o prazo. Você não precisa decidir com pressa porque os juros subiram ou caíram.
Para começar hoje, escolha uma aplicação ou uma dívida que você já tem e procure entender suas condições. Esse pequeno cuidado pode ajudar você a tomar a próxima decisão com mais clareza.
E você: costuma perceber mais os efeitos dos juros no rendimento do seu dinheiro ou nas parcelas do mês? Compartilhe nos comentários.
Perguntas frequentes sobre a Taxa Selic
1. O que é a Taxa Selic?
A Taxa Selic é a taxa básica de juros da economia brasileira.
Ela é utilizada pelo Banco Central para controlar a inflação e influencia diversas operações financeiras, como empréstimos, financiamentos e investimentos.
2. Quem define a Taxa Selic?
A Selic é definida pelo Comitê de Política Monetária (Copom), do Banco Central.
As reuniões acontecem, normalmente, a cada 45 dias, quando é decidido se a taxa será mantida, aumentada ou reduzida.
3. Como a Selic influencia os investimentos?
Quando a Selic sobe, investimentos de renda fixa, como Tesouro Selic, CDBs e alguns fundos, tendem a oferecer rendimentos maiores.
Quando a Selic cai, esses investimentos costumam render menos, enquanto aplicações de renda variável podem se tornar mais atrativas.
4. O que acontece quando a Selic aumenta?
Em geral, o crédito fica mais caro, já que os juros de empréstimos e financiamentos tendem a subir.
Por outro lado, aplicações de renda fixa costumam oferecer uma rentabilidade maior, incentivando as pessoas a investir.
5. E quando a Selic diminui?
Com uma Selic menor, os juros cobrados em empréstimos e financiamentos tendem a cair, facilitando o acesso ao crédito.
Ao mesmo tempo, a rentabilidade de muitos investimentos de renda fixa também pode diminuir.
6. Qual é a relação entre a Selic e a inflação?
O principal objetivo da Selic é ajudar no controle da inflação. Quando os preços sobem rapidamente, o Banco Central pode aumentar a taxa para reduzir o consumo e conter a alta dos preços. Quando a inflação está sob controle, a Selic pode ser reduzida para estimular a economia.
7. A poupança rende mais quando a Selic sobe?
Depende. A remuneração da poupança segue regras definidas por lei e varia conforme o nível da Selic.
Mesmo assim, em muitos cenários, outros investimentos de renda fixa podem oferecer uma rentabilidade maior.
8. Qual investimento acompanha a Taxa Selic?
O principal é o Tesouro Selic, mas existem também CDBs, LCIs, LCAs e fundos de renda fixa que acompanham o CDI, índice que costuma ficar muito próximo da Taxa Selic.
9. A Selic afeta o cartão de crédito e os empréstimos?
Sim. Embora a Selic não determine diretamente os juros cobrados pelos bancos, ela influencia o custo do crédito.
Em períodos de alta da Selic, empréstimos e financiamentos tendem a ficar mais caros.
10. Vale a pena investir quando a Selic está alta?
Para muitos investidores, sim. Uma Selic elevada costuma tornar os investimentos de renda fixa mais atrativos, especialmente para quem busca segurança e previsibilidade nos rendimentos.
No entanto, a melhor escolha depende dos seus objetivos e do seu perfil de investidor.
💜Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
📚 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Anbima – (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais). Site: https://www.anbima.com.br/
- Curso Passos da Riqueza – A influenciadora e educadora financeira Eitonilda.
- Curso Método DPA – A influenciadora e educadora financeira Veridiana Lopes.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil. https://www.bcb.gov.br/
💜 Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue Aprendendo Sobre Finanças no Musa Investe.
Se esse conteúdo ajudou você a enxergar a organização financeira de uma forma mais leve e possível para a vida real, continue acompanhando o Musa Investe para aprender mais sobre dinheiro, planejamento e tranquilidade financeira no dia a dia.
Se você quer continuar aprendendo sobre organização financeira para mulheres reais, leia também:
📌Planejamento Financeiro: O Que é e Por Que Ele é Essencial
📌 Juros Compostos Explicados de Forma Simples