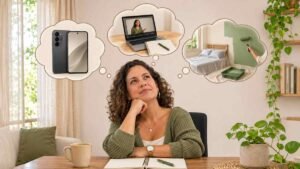
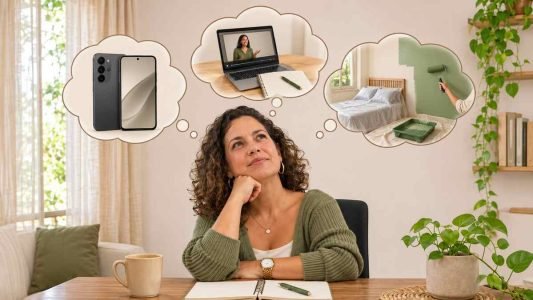
Você tem R$ 1.800 guardados. Seu celular ainda funciona, mas já trava em algumas tarefas. Ao mesmo tempo, apareceu um curso que você quer fazer e falta dinheiro para tirar uma meta do papel. As três coisas importam. Então, qual delas vem primeiro?
Na hora de decidir, eu faria uma pergunta simples: se eu gastar esse dinheiro hoje, qual plano meu vai ter que esperar?
É aí que entra o custo de oportunidade. Quando você coloca lado a lado o que ganha agora e o que precisa adiar, fica mais fácil decidir se aquela compra vale a pena para você.
Neste post, vou te ajudar a entender o que é custo de oportunidade e como usar esse conceito no dia a dia. Assim, quando bater a dúvida entre trocar de celular, fazer um curso ou guardar dinheiro para uma meta, você vai conseguir avaliar o que ganha com cada escolha e qual plano pode ficar para depois.
Se eu comprar agora, o que vai ter que esperar?
Custo de oportunidade é o benefício da melhor alternativa que você deixa de aproveitar ao fazer uma escolha.
Se você compra um celular e, entre as outras opções, a mais importante era fazer um curso, o custo de oportunidade é adiar o que aquele curso poderia trazer para sua vida. Se a prioridade era juntar dinheiro para uma mudança, o custo pode ser passar mais tempo esperando para se mudar.
Entretanto, esperar também tem um custo. Se o celular desliga no meio dos atendimentos e você já perdeu pedidos por causa disso, continuar com o aparelho pode atrapalhar sua renda.
Nesse caso, eu pesquisaria primeiro quanto custa o conserto e compararia com o preço de um aparelho que resolvesse o problema. Talvez dê para voltar a atender bem e ainda guardar parte do dinheiro.
Uma pergunta antes de comprar
Abra as notas do celular e complete: “Se eu comprar ______ hoje, vou precisar adiar ______. Estou de acordo com isso?” Se a segunda lacuna ficar em branco, olhe suas metas antes de fechar a compra.
Celular, curso ou dinheiro guardado: o que faz mais sentido agora?
Imagine que você já tem R$ 1.800 disponíveis, depois de pagar as contas e separar sua reserva de emergência.
Você consegue guardar R$ 300 por mês e quer juntar R$ 3.000 para uma mudança. O celular que você pesquisou custa R$ 1.800 e o curso custa R$ 600.
| Se você decidir… | Quanto fica para a mudança agora | Em quanto tempo chega aos R$ 3.000 |
|---|---|---|
| Comprar o celular de R$ 1.800 | R$ 0 | 10 meses |
| Fazer o curso de R$ 600 e guardar o restante | R$ 1.200 | 6 meses |
| Guardar os R$ 1.800 para a mudança | R$ 1.800 | 4 meses |
A simulação considera aportes de R$ 300 por mês, preços fixos e nenhum rendimento.
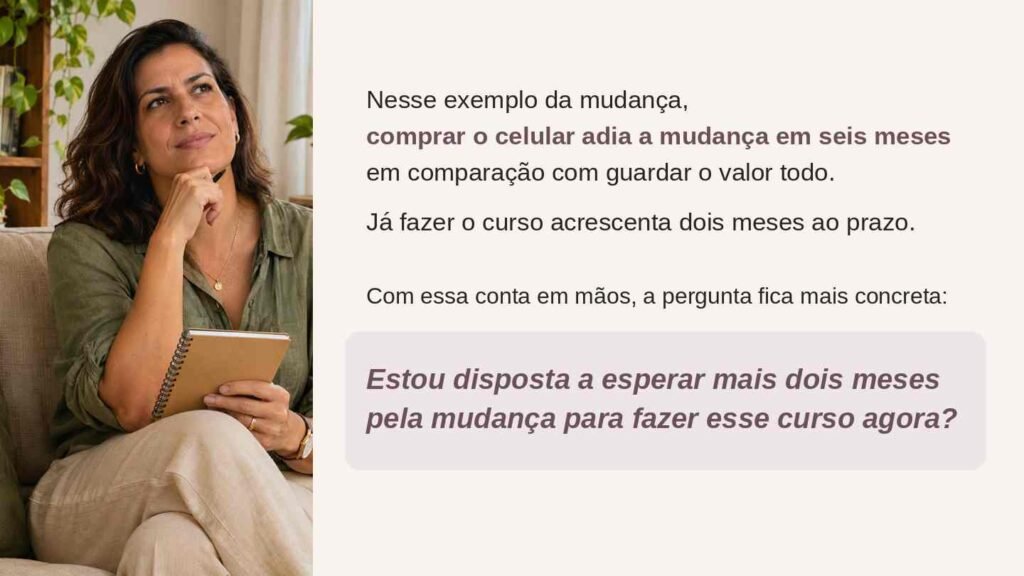
Nesse exemplo, comprar o celular adia a mudança em seis meses em comparação com guardar o valor todo. Já fazer o curso acrescenta dois meses ao prazo. Com essa conta em mãos, a pergunta fica mais concreta: estou disposta a esperar mais dois meses pela mudança para fazer esse curso agora?
Se fosse comigo, eu olharia também para as próximas semanas. Tenho tempo para fazer as aulas? Sei onde vou usar o que aprender? Se o curso me ajuda numa tarefa que já faz parte do meu trabalho, pode valer a pena começar agora. Porém, se mal consigo encaixar as aulas na rotina, eu guardaria o dinheiro e marcaria uma data para rever a decisão.
Se você ainda está definindo quanto consegue guardar por mês, pode começar pelos exemplos do meu artigo sobre educação financeira para mulheres.
“Quando você sabe quantos meses uma compra acrescenta ao seu plano, fica mais fácil decidir se vale a espera.”
Uma história real de quem tinha uma meta e encontrou outro jeito de começar
Quando Nelly Cardozzo Personagens Sebrae perdeu o emprego no Recife, uma de suas preocupações era preservar o dinheiro que tinha guardado para a educação dos filhos.
Segundo o Sebrae, ela tinha R$ 50 disponíveis para começar a produzir pulseiras. Usou esse valor para comprar materiais e, enquanto vendia suas peças, também fez cursos gratuitos de gestão.
A tabela abaixo mostra como Nelly poderia avaliar o custo de oportunidade de cada escolha ao decidir como começar seu negócio e preservar o dinheiro que havia guardado para os estudos dos filhos.
| Se Nelly decidisse… | O que conseguiria fazer | O que essa escolha significaria para a meta |
|---|---|---|
| Usar o dinheiro guardado para a educação dos filhos | Ter mais recursos para começar o negócio | Teria menos dinheiro disponível para os estudos dos filhos |
| Guardar os R$ 50 e esperar para começar | Manter os R$ 50 disponíveis | Preservaria o dinheiro dos estudos, mas adiaria a produção das primeiras pulseiras |
| Usar os R$ 50 para comprar materiais e fazer cursos gratuitos | Começar a produzir pulseiras e aprender sobre gestão | Daria os primeiros passos no negócio preservando o dinheiro dos estudos |
O que me chama a atenção na história da Nelly é que ela sabia para que servia o dinheiro já guardado. Além disso, encontrou uma forma de aprender enquanto começava a vender.
Se eu estivesse pensando em pagar por um curso, faria algo parecido: procuraria uma aula gratuita sobre o assunto e tentaria aplicar o que aprendi. Depois, decidiria se preciso mesmo da formação completa e se faz sentido pagar por ela agora.
O que olhar antes de fechar a compra?
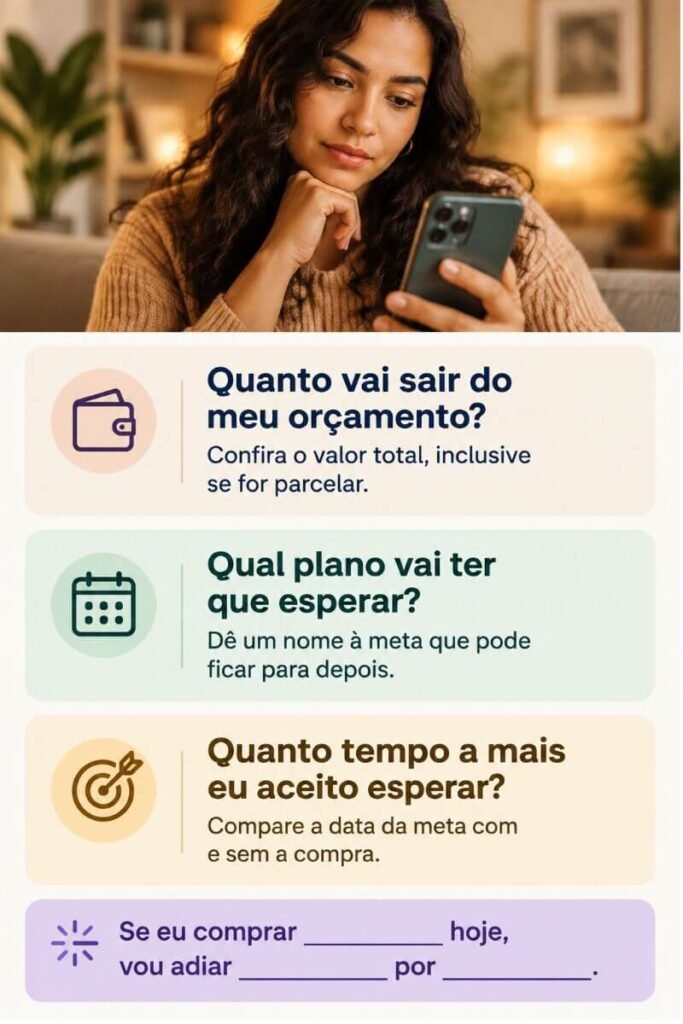
Está em dúvida entre comprar agora ou guardar o dinheiro para uma meta? Então, baixe o checklist no final do post. Primeiro, compare em quanto tempo você alcançaria seu objetivo com e sem a compra. Com essa conta em mãos, anote qual escolha faz mais sentido para você neste momento.
- Confira quanto está disponível. Separe primeiro o valor das contas, das parcelas já assumidas e das despesas essenciais.
- Veja o que acontece se você esperar. O celular vai continuar atendendo bem? O curso terá outra turma? A meta tem uma data que você precisa respeitar?
- Escolha a melhor alternativa para esse dinheiro. Se você desistir da compra hoje, para onde esse valor iria?
- Faça a conta do atraso. Anote quanto falta para a meta, quanto você guarda por mês e em que mês chegaria lá com e sem a compra.
- Confira o valor total e os próximos meses. Se for parcelar, veja quanto ficará comprometido em cada fatura e quanto ainda poderá guardar.
- Teste uma opção mais barata. Peça um orçamento de conserto, compare aparelhos ou experimente uma aula antes de comprar um curso inteiro.
- Marque uma data para decidir. Se a compra puder esperar, feche o carrinho e volte a olhar os números amanhã, com calma.
Às vezes, a vontade de comprar fica mais forte num dia cansativo ou quando aparece um desconto com hora para acabar. Se você se reconhece nessa situação, vale ler também o artigo sobre como as emoções influenciam suas decisões com o dinheiro.
Antes de decidir, dê uma data aos dois planos
Se você está com uma compra em mente agora, abra as notas do celular e escreva duas datas: quando você alcançaria sua meta se guardasse o dinheiro e quando chegaria lá se comprasse hoje.
Eu gosto dessa conta porque o “depois” ganha uma data. Talvez você olhe para ela e perceba que prefere mudar de casa mais cedo. Talvez decida que trocar o celular agora vale a espera porque ele faz falta no trabalho. Ou talvez escolha fazer o curso e já reserve na agenda o horário das aulas.
A decisão fica mais clara quando você consegue dizer por que vale a pena fazer essa compra agora e quanto tempo aceita esperar pelo outro plano.
Conclusão: Qual plano pode esperar?
Se você está em dúvida entre trocar de celular, fazer um curso ou pintar o quarto, eu começaria com uma pergunta: se eu usar esse dinheiro hoje, qual plano meu vai ter que esperar?
Depois, coloque esse “depois” no calendário. Se comprar o celular significa adiar a pintura do quarto por seis meses, veja se esse prazo faz sentido para você.
Talvez a troca seja importante agora porque o aparelho vive travando no trabalho. Ou talvez você perceba que dá para usar o celular por mais um tempo e começar a pintura mais cedo.
Esse é o jeito mais simples de usar o custo de oportunidade no dia a dia. Antes de fechar a compra, olhe o preço e o prazo da sua meta. Com os dois à vista, você decide o que vale fazer agora e o que pode esperar.
Perguntas frequentes sobre custo de oportunidade
1. O que é custo de oportunidade em palavras simples?
Em outras palavras, o custo de oportunidade é o benefício da melhor alternativa que você deixa de aproveitar ao fazer uma escolha. Por exemplo, imagine que você use o dinheiro guardado para trocar de celular. Se a melhor alternativa para você era pintar o quarto, nesse caso, o custo de oportunidade é abrir mão de pintar o quarto mais cedo.
2. Qual é a diferença entre o preço da compra e o custo de oportunidade?
O preço é o valor que você paga pela compra. Já o custo de oportunidade é o que você deixa de fazer com esse dinheiro. Por exemplo, se o celular custa R$ 1.800 e você consegue guardar R$ 300 por mês, esse valor equivale a seis meses de economia. Assim, comprar o celular agora pode adiar a pintura do quarto em seis meses.
3. Como calcular quanto uma compra vai atrasar minha meta?
Primeiro, veja em quantos meses você atingiria sua meta se guardasse o dinheiro. Em seguida, desconte o valor da compra do que você já tem guardado e refaça a conta. Assim, a diferença entre os dois prazos mostra quanto tempo a mais você teria de esperar. Por exemplo, se você atingiria a meta em quatro meses sem a compra e em dez meses com ela, a compra adiaria sua meta em seis meses.
4. Mesmo se eu parcelar sem juros, existe custo de oportunidade?
Sim. As parcelas ocupam parte do orçamento dos próximos meses. Por exemplo, se você costuma guardar R$ 300 por mês e assume uma parcela de R$ 150 que sai desse mesmo dinheiro, poderá guardar R$ 150 por mês enquanto estiver pagando a compra. Por isso, vale conferir como as parcelas afetam o prazo da sua meta.
5. Adiar uma compra também tem custo de oportunidade?
Sim. Se o seu celular desliga durante os atendimentos, por exemplo, adiar o conserto ou a troca pode fazer você perder pedidos. Nesse caso, eu começaria comparando o custo do conserto com o de um aparelho que resolvesse o problema. Assim, você consegue avaliar o impacto tanto de comprar quanto de esperar.
6. Como decidir entre fazer um curso agora ou guardar para uma meta?
Eu começaria olhando para duas coisas: quando vou usar o que aprender e quanto tempo o curso acrescenta ao prazo da minha meta? Se você já tem como aplicar o conteúdo no trabalho e consegue encaixar as aulas na rotina, fazer o curso agora pode fazer sentido. Se a agenda estiver apertada, vale conferir quando abre a próxima turma e decidir se prefere guardar o dinheiro por enquanto.
 Sobre a autora
 Sobre a autora
Tatiana Almeida de Novais é criadora do Musa Investe, um blog dedicado à educação financeira para mulheres que desejam organizar o orçamento, sair das dívidas, conquistar independência financeira e investir com mais segurança.
É certificada como Certified Personal Finance Expert (CPFE) e utiliza uma linguagem simples, prática e acolhedora para mostrar que a educação financeira pode fazer parte da realidade de qualquer mulher, independentemente da renda.
Seu propósito é transformar a relação das mulheres com o dinheiro, ajudando-as a tomar decisões mais conscientes e construir um futuro com mais tranquilidade, autonomia e liberdade financeira.
Fontes consultadas
 Fontes consultadas
Este conteúdo foi elaborado com base em estudos, materiais educativos e informações disponibilizadas por instituições reconhecidas na área de educação financeira.
- Banco Central do Brasil. Cidadania Financeira e Educação Financeira – Materiais educativos sobre planejamento financeiro, orçamento familiar e consumo consciente.
- Banco Central do Brasil.Caderno de Educação Financeira – Gestão de Finanças Pessoais.
- ANBIMA – Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais. Como Investir em Você: planejamento financeiro. Disponível em: Como Investir em Você
- Sebrae – Histórias reais.
- InvestNews – Custo de Oportunidade: entenda o conceito econômico
Nota da autora
As informações apresentadas neste artigo têm caráter educativo e não constituem recomendação de investimento ou consultoria financeira individual.
Antes de tomar decisões financeiras, considere sua realidade, seus objetivos e, quando necessário, procure orientação profissional especializada.
Continue Aprendendo Sobre Finanças no Musa Investe.
Se esse conteúdo ajudou você a enxergar a organização financeira de uma forma mais leve e possível para a vida real, continue acompanhando o Musa Investe para aprender mais sobre dinheiro, planejamento e tranquilidade financeira no dia a dia.
Se você quer continuar aprendendo sobre organização financeira para mulheres reais, leia também:
 Como guardar dinheiro para uma viagem em família sem apertar o orçamento
Como dividir as contas quando o casal ganha valores diferentes
Pagar dívidas à vista ou parcelar: qual opção escolher?
Depois da separação, ela acumulou dívidas e não sabia por onde começar